


导语
2026年9月8日,一个叫"易居小新"的产品在珠海(883419)开启买卖双方全场景公测。这件事放在更长的产业时间线上看,并不孤立——它发生在828楼市新政之后、全国二手房交易总量已超过新房的存量背景之下。当存量时代、828新政、AI民间行动三股力量同时作用,房地产(881153)营销领域正在发生的变革值得关注。
一、存量时代:营销变革的最大背景
在谈"营销怎么变"之前,先把背景说清楚:中国房地产(881153)已经进入存量时代。判断标志有三个。
第一是成交结构倒挂。按克而瑞监测口径,2025年部分一线城市二手房成交占比已显著高于新增住宅成交。住房城乡建设部发布的最新数据,2026年上半年全国二手房交易量首次超过新房,占比达50.4% 。新增供给不再是主流,存量房源成为主要交易标的。
第二是土地财政收缩。全国土地出让收入从2021年峰值的8.7万亿元跌至2025年的4.15万亿元。土地出让收入持续下降,传统依赖土地出让收入的地方财政模式面临调整压力。
第三是房企盈利模式切换。从部分代表性上市房企近年业绩看,房地产(881153)开发业务毛利率已明显低于过去高毛利阶段,行业从"高周转—高杠杆—高负债"切到"重产品—稳现金流—专业服务(884257)"。
这三个变化合起来,意味着营销的对象变了。增量时代,营销是为"找新客户"服务——开发商有源源不断的新房供给,需要快速匹配"未来的购房人"。存量时代,营销是为"匹配存量资源"服务——新增供给萎缩,存量房源比重上升。
这个变化对营销的冲击是结构性的。增量时代的高返佣模式,本质是"开发商愿意为快速去化付溢价"——因为新地块可以接续,新客户可以不断蓄。存量时代,没有"接续"可以赌了。每一套房都是孤品,每一笔交易都得真刀真枪。营销的逻辑必须从"找新客户"切到"让存量资源高效配置"——这正是AI居间、撮合平台、零佣金模式在2025—2026年集中出现的根本土壤。
所以理解营销变革,第一层背景不是8月28日的某份文件,也不是某一家公司的产品发布,而是存量时代本身。它决定了营销这个生意的底层玩法彻底换了。
二、828 新政:从销售制度上撬动了营销的旧地基
8份政策文件不是单点的政策刺激,而是一次体系性重构(详见克而瑞研究中心相关解读)。从销售制度看,对房地产(881153)营销最直接的传导有三条。
第一条是推进现房销售。住房和城乡建设部通知明确,新出让土地的项目以及已出让土地但尚未取得建设工程规划许可证的项目,优先选择现房销售。开发商无法再用"预售"快速回款,意味着支撑高返佣营销的"销售资金提前回笼"路径被显著削弱。
第二条是加强预售资金监管。购房人支付的首付款、个人住房贷款等购房资金全部存入监管账户,项目竣工验收且水电气热等配套达标后才解除监管。开发企业可自由支配的预售资金明显减少,营销费从"客户预付款"出改成"自有利润"出。
第三条是按揭发放时点后移。购买现房在销售备案后发放,购买预售房在项目竣工备案后发放。现金回收节奏整体延后,营销ROI需要被重新计算。
这三端同步作用,落到一句话上——这轮改革是"花钱买安全,不是花钱买增长"。需求端降的是月供压力和还款风险,企业端收回去的是资金前置的旧红利。理解了这一点,就不会把它误读成"新一轮刺激"。
传导到营销端,最硬的一条是过去支撑高返佣营销的"销售资金自由支配能力"消失了。
过去,开发商用客户提前付的预收款,去做下一轮开发和高返佣营销。这笔钱本质是"客户的钱提前进了开发商的账"。在新政之前,它是支撑3%—8%渠道佣金的最硬底气——因为花的不是自己的利润,是客户的预付款。
新政落地后,购房款要按工程节点解除监管,开发企业可自由支配的预售资金明显减少。从模型测算口径看,行业回款曲线整体右移(具体幅度视项目类型、城市能级而异,需用CRIC项目现金流模型进一步校准)。开发商花的每一分营销费,都实实在在从自有资金和利润里出。
而从部分代表性上市房企近年业绩看,房地产(881153)开发业务毛利率已明显低于过去高毛利阶段。对于毛利率不足11%的项目而言,5%的渠道佣金将直接消耗接近一半的毛利空间;若叠加管理、财务及税费成本,项目利润空间将进一步受到挤压。
这就是制度端对营销最硬的传导:不是政策不让开发商砸返佣了,是开发商真给不起了。高佣金模式的资金基础,被828新政显著削弱。
需要特别说明的是,这轮现房销售是新老划断、渐进推进,不是一刀切全面现房化——通知明确"本通知施行之日前已取得建设工程规划许可证的项目按原有政策规定执行"。这条边界很重要:它决定了变革是"逐步换血"而不是"一夜断供",也决定了营销端的变化会呈现城市、项目、企业之间的明显分层。
三、AI 民间行动:营销新形态的早期样本
9月8日,在珠海(883419)落地的 "易居小新"产品,形态是"AI经纪人+房屋陪伴师+专业履约团队"三层。这是一个重要的产业事件——它出现的时机、它选择的地点、它的合作方身份,都值得研究。
时机:5月27日易居提出"AI做居间"的理念,9月8日在珠海(883419)开启买卖双方全场景公测。这条产品时间线,与8月28日前后密集出台的制度文件形成了时间上的呼应。9月8日公测选择在制度落地后的时间窗口启动,反映了产业端对"销售资金封闭管理、现房销售推进"等变化的产品化回应。
地点:珠海(883419)。珠海(883419)兼具大湾区城市属性、房地产(881153)市场成熟度以及本土房企资源,为新型交易模式提供了较好的试验环境。
合作方:律所、验房机构、按揭服务公司作为独立的专业履约方参与,房企以房源端公测合作方身份参与。这套"产品方+履约方+房源方"的组合,本身就是营销链条"去中介化、履约独立化"的早期实践样本。
关键判断:易居小新不会是唯一的一个。贝壳(BEKE)、链家、各类中小中介公司,在接下来12个月内都可能推出自己的AI居间或低佣金版本;律所、验房、按揭服务公司,会以更独立的姿态切入交易链条。9月8日的珠海(883419)公测,本质是这场"民间 AI 行动"在制度切换窗口上的揭幕。
值得注意的一个内在关联是:AI与"项目制"在底层是同向的。新政把项目确立为基本核算和风控单元,而AI的价值恰在于支撑高频、细颗粒度的经营决策——两者都指向"从集团粗放管理转向项目精细运营"。这是AI能在这轮变革中快速找到位置的根本原因。
四、营销领域被拆成了三段
把上面三股力量放在一起看,可以得出本文的核心研究模型:房地产(881153)营销价值链正在从"打包式生意"切换到"五环节、三段定价、两段独立"的专业化服务体系。
4.1 完整的营销链条
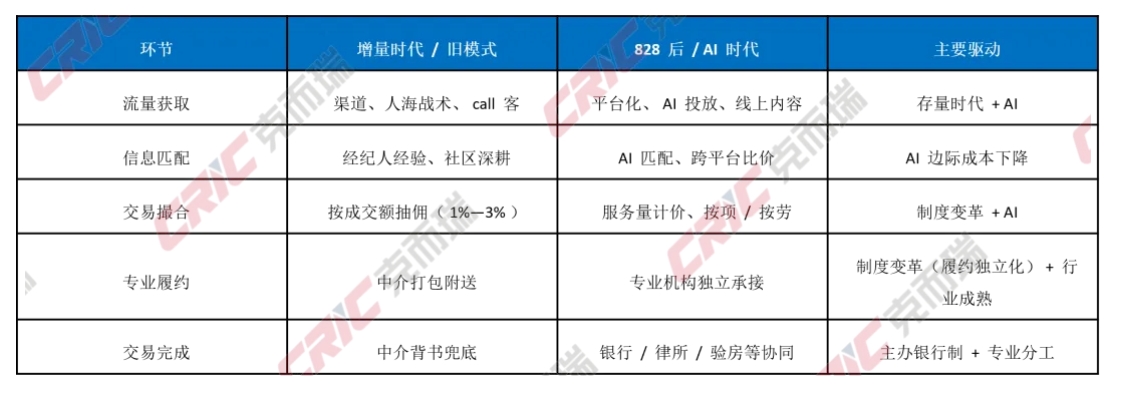
完整的房地产(881153)营销链条包含五个环节:流量获取→信息匹配→交易撮合→专业履约→交易完成。
4.2 三股力量同时作用后的核心变化
表1:房地产交易服务环节重构对比表
数据来源:克而瑞研究中心整理
4.3 归类成"三段定价"
把五个环节重新归类,可以归成三段定价:
佣金段(流量获取+信息匹配+交易撮合):按成交额抽佣的旧模式受到AI边际成本下降的压缩,可能转为按服务量、按项、按劳计价
履约段(专业履约+交易完成):从中介佣金里独立出来,由专业律所、验房机构、按揭服务公司按项/按次承接
获客段(流量获取单列):流量集中度上升,平台议价权上升,是营销费率结构中可能唯一明确上行的子项
4.4 两个关键判断
判断一:AI首先压缩的是"信息撮合"的边际成本,而不是立即消灭整个经纪行业。
房地产(881153)交易具有低频、高客单价、高风险、强线下履约的属性。AI 可以降低信息搜寻、匹配的成本,但不等于马上消灭居间服务——带看、谈判、风险识别、信任机制等仍不可替代。所以准确的表述是:AI 重构的是经纪行业的成本结构与服务分工,而不是一夜之间让经纪行业消失。
判断二:真正可能被拆开的,是过去由一个经纪主体打包提供的信息、撮合、陪伴和履约服务。
这种"打包式生意"被拆开,正是营销价值链重构的本质。当经纪主体从"全岗合一"切到"AI+陪伴+履约"分段提供服务,每一段就有了独立的产业逻辑、独立的玩家、独立的盈利模式。
4.5 实证示意:500 万一套房的成本结构
表2:房地产交易服务费用构成对比:旧模式 vs 新模式

数据来源:克而瑞研究中心整理
买房人总支出降了,付得也更明白。但背后真正发生的是费用的"重定性"——旧模式里10万主要是"信息差与撮合收费",新模式里3—5万是"实打实服务的对价"。不是总量减少了多少,是性质换了。
五、营销链条上每一个角色都在被重做
三股力量同时作用的结果,是营销链条上的每一个角色都在被重新定义。
购房者:从"被推销"到"主决策"。现房销售让他不用再看图下注,"交房即交证"让他不用再为产权担忧,AI 居间让他不用再为信息差买单,履约独立让他能看清每笔钱花在哪。决策成本下降、决策主权回归。
开发商:从"拼返佣"到"拼产品"。销售资金自由支配能力下降之后,营销费要从自己利润里出,房企被迫把预算从"营销话术"挪到"产品本身"——户型、建材(850107)、园林、智能家居(885478)、绿色科技。在现房销售、资金封闭管理和利润率下行背景下,开发商的竞争重点将进一步从融资与周转效率,转向产品力、工程品质和交付能力。
中介:从"全岗"到"分段"。传统中介的"全岗合一"角色被拆开——AI 段、陪伴段、履约段各自独立、各自计价。中介门店要么转型(履约 + 陪伴)、要么被边缘化(依赖信息差抽成的部分)。
银行:从"看主体"到"看项目"。按揭发放时点后移,开发贷实行封闭管理和主办银行制,银行风险评价将进一步强化项目维度。集团信用则更多体现为股东支持、担保增信和资源配置能力,而非替代项目自身信用——这与研究中心之前的"集团制信用 → 项目制信用"判断高度一致。
专业服务(884257)机构:律所、验房机构、按揭服务公司——这些过去依附在中介佣金链条里的角色,正在变成独立的市场化承接方,可能成为房地产服务(884248)市场新的独立子板块。
营销链条上没有人能躲过这次重构,差别只在于谁先动、谁被动。
六、节奏判断:模式验证期已至,全国定型尚远
三股力量同时作用,变革节奏由制度细则落地、技术铺开速度、市场结构差异共同决定,但方向已经较明确。
未来1—2年是过渡期。新政细则各地陆续出台,存量时代的"二手房+新房"双轨交易结构形成,AI 居间产品可能在部分核心城市率先试点,履约独立市场在律所、验房机构、按揭服务公司侧率先成型。
3—5年是结构定型期。能否形成全国性商业模式,取决于AI获客效率、交易转化率、责任边界、消费(883434)者信任以及平台与专业服务(884257)机构之间的利益分配机制——这些关键变量目前仍处于早期观察阶段。
最关键的变量是AI居间能否从珠海(883419)一个点,快速铺到全国。铺得快,变革传导就快;铺得慢,传导就被拖慢。但无论铺得快慢,"营销被拆成三段"这个结构方向已经较明确——因为这不是任何一家公司的产品选择,而是存量时代+制度切换+AI技术周期(883436)三股力量的同步作用。


