


9月14日,东方金诚发布《银行间市场城投债融资再收紧对城投债发行的影响分析》报告。
一、近期城投债发行规模回落、发行期限显著拉长,显示银行间市场城投融资监管进一步收紧
今年7月,城投债发行量同比、环比均有所下降,金额加权平均发行期限明显延长,与产业债发行期限环比显著缩短的走势相背离。分析原因,这或与7月交易商协会窗口指导相关。7月,市场消息显示,交易商协会就城投类银行间市场债务融资工具实施窗口指导,指导内容包括:一是以2023年3月底基准存量为红线,杜绝银行间市场城投债务无序扩张,夯实化债成果;二是收紧2年期以内借新还旧债券发行条件,拉长融资期限,改善城投期限错配问题;三是严格风险主体准入,同时弱化政府背书,推动城投彻底剥离替地方政府进行债务融资的功能。
从新发债券看,银行间市场城投债发行结构出现显著变化,显示城投融资审核进一步趋严。数据显示,7、8月银行间市场城投债务融资工具发行规模分别为989.5亿元、964.6亿元,环比分别下降26.3%、2.5%,同比分别下降24.3%、45.2%;同期净融资缺口分别为423.4亿元、607.7亿元,环比分别扩大550.8亿元、184.4亿元,同比分别扩大238.1亿元、689.2亿元。同时,自2026年7月10日起至8月底,银行间市场仅2只2年期以内城投类债券发行。
当前已进入隐债化解关键阶段,此举或为进一步规范城投举债,切实压降地方债务风险。2023年7月中央政治局会议首次提出实施一揽子化债方案,作为配套基础工作,国务院此前已对地方债务进行摸底排查,以2023年3月31日为基准,形成城投平台名单("3899"名单)。2023年9月,《国务院办公厅关于金融支持融资平台债务风险化解的指导意见》("35号文")发布,要求名单内城投平台只能借新还旧,不得新增债务。名单下发至交易所及交易商协会后,银行间和交易所市场均对城投债实施了更严格的融资监管政策。按照2027年6月城投公司完成退平台的时间安排计算,当前剩余时间已不足一年。尽管大规模债务置换已基本落地,城投债存量规模自2023年四季度起持续萎缩,但部分城投平台债务存量不降反升,另有部分城投平台依托短债高频滚续维持现金流,期限错配问题持续累积。因此,近期城投融资审核更加严格,其动机可能是进一步规范城投举债,严防2027年6月后出现流动性风险。此外,本次市场传闻虽指向银行间市场MTN、CP、SCP、PPN等债务融资工具,但近期交易所市场城投融资审核也更加严格,7月下旬以来公司债终止审核项目数量明显增长。
二、城投债审核进一步收紧对供给端影响分析
(一)以2023年3月31日存量规模为基准,三成主体再融资或受到显著影响,主体之间结构性分化加剧
1.2023年以来,银行间市场城投债务融资工具存量余额总量有所下降,但结构性分化仍存。
银行间市场城投债务融资工具存量余额总体较2023年3月底有所下降。从城投债存量债券规模来看,银行间市场债券占比接近一半,截至2026年7月15日银行间市场城投债务融资工具存量余额有所下降。按照wind城投口径,截至2023年3月31日,全市场城投债存量余额为10.2万亿、发行人2565个,其中银行间市场债务融资工具存量余额4.4万亿、发行人1259个,占比分别为42.7%、49.1%;截至2026年7月15日,全市场城投债存量债券余额为9.2万亿、发行人2394个,银行间市场城投债务融资工具存量余额为3.9万亿、发行人1173个,占比分别为42.6%、49.0%。2026年7月15日银行间市场城投债务融资工具存量余额较2023年3月31日下降9.7%,按2023年3月31日银行间市场有存量城投债务融资工具的发行人可比口径计算,2026年7月15日银行间市场城投债务融资工具存量余额较2023年3月31日下降14.1%至3.7万亿,表明银行间市场城投债务压降工作取得一定成效。
近三成发行人银行间市场债券余额高于2023年3月底。从个体来看,结构性分化仍然显著,按照2026年7月15日银行间市场债券余额高于2023年3月31日的口径测算,约三成发行人或将面临更加严格的审核约束。2023年3月31日有银行间市场城投存量债券的发行人共计1259个,2026年7月15日存量余额超过、持平及少于2023年3月31日的发行人数量分别为375、241家和643家。约29.8%的城投平台银行间市场债务余额超出2023年3月31日基准,超出2023年3月31日存量债券余额的总规模为3448.5亿元。
2.多数存量余额超限的主体超出规模可控,AA+级主体占比较多
从超限规模看,存量余额超限的发行人中有七成发行人超限规模未超过10亿元。2026年7月15日银行间市场城投债存量余额规模超过2023年3月31日的375家主体中,超出规模在1亿元及以下、1-10亿元(含)、10-30亿元(含)和30亿元以上的发行人数量分别为116个、160个、73个和26个。
图表1-2:多数存量余额超限发行人超出规模未超过10亿元,超出规模在10-30亿元(含)区间的主体合计超限规模最大


数据来源:Wind东方金诚
存量余额超限发行人以AA+级主体为主,江苏省发行人集中度最高。分级别看,AA+级存量余额超限发行人占比最高,占比为49.3%,涉及超限总规模为2021.8亿元,占总规模比重的58.6%;分区域看,江苏、浙江、山东三省存量余额超限发行人集中度较高,合计占比为54.4%,超限总规模为1556.2亿元。
图表3-4:存量余额超限发行人以AA+级为主,AA+级主体对应合计超限规模最大


数据来源:Wind东方金诚
图表5-6:江苏地区存量余额超限的发行人区域集中度最高,涉及超限规模最大


数据来源:Wind东方金诚
3.余额超限主要源于扩大借新还旧范围,未来再融资或将受到约束
从公开披露的募集资金用途来看,2023年4月1日-2026年7月15日期间银行间市场新发城投债以借新还旧为主,资金用途明确用于项目建设等领域的新增融资仅6笔,涉及规模34亿元,占总发行规模的比重不足0.1%。在只能借新还旧的情况下,为什么仍有发行人债券存量继续增长?我们认为,这有两方面原因:一是除偿还本金外,部分债券用于偿还利息,推动债券余额小幅增长;二是部分债券偿还的旧债没有局限于银行间市场到期债务,导致部分发行人银行间市场债务融资工具余额大幅超出2023年3月底的存量。
按照前述统计,共计375家城投平台银行间市场存量债务余额超过2023年3月31日基准水平,我们重点跟踪了这部分企业2026年7月16日-2026年8月15日期间的融资情况。数据显示,余额超限的375家主体中有75家主体统计期间净融资为负,或与近期城投债融资监管进一步收紧有关;但也有23家发行人在统计期间净融资为正,可能是Wind城投与本次窗口指导涉及的城投主体之间存在分类口径上的差异。
(二)银行间市场2年期以内城投债大幅减少,城投债平均发行期限明显延长
自2023年实施一揽子化债工作以来,银行间市场城投债金额加权平均发行期限呈现显著震荡上行趋势,2026年7月,伴随交易商协会对城投发行审核趋严的相关消息传出,银行间市场城投债平均发行期限进一步上行至4.3年,环比拉长约1年。从期限结构来看,2023年以来,2年期以内银行间市场城投债发行规模显著下降,2026年1-7月2年期以内城投债占同期发行总量的比重降至30.7%,较2023年下降17.6个百分点。
图表7-8:2023年以来银行间市场城投债金额加权平均发行期限显著拉长,2年期以内债券发行占比明显回落


数据来源:Wind东方金诚
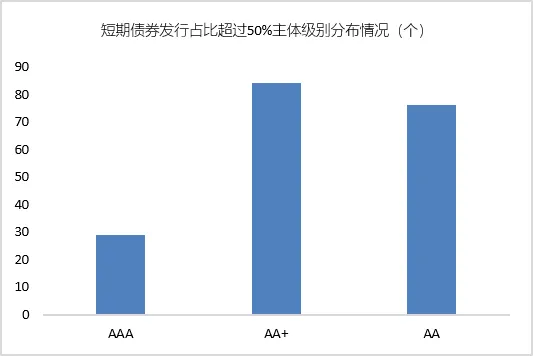
虽然整体债务期限结构有所改善,但部分发行人债务期限结构不合理问题仍然突出。我们重点关注了2023年4月1日-2026年7月15日期间债券发行情况,1168家发行人中有189家发行人2年期以内债券发行占比超过50%。分级别看,AAA级、AA+级、AA级主体占比分别为15.3%、44.4%和40.2%;分区域看,发行人集中度排名前三的省份为江苏、湖北和浙江,占比分别为47.6%、10.1%、6.4%。
图表9-10:短期债务占比突出的主体集中于中低等级,江苏的区域集中度最高

数据来源:Wind东方金诚
2026年7月16日-2026年8月15日期间银行间市场无2年期以内债券发行,对于短期债务占比较高的主体拉长发行期限,市场接受度良好。上述189家短期债务占比较高的发行人中有31家发行人于2026年7月16日-2026年8月15日期间发行银行间市场债务融资工具42只,金额加权平均发行期限为3.7年,具体看,新发债券期限主要以2、3年期债券为主,合计发行数量占比为69.0%;金额加权平均发行利率为1.9%,仅7只债券发行利率超过2%,其中6只债券发行期限为5年期,且发行利率均低于2.4%,仅1只3年期债券发行利率为2.9%,但该发行人此前发行利率一直处于偏高水平,并非发行难度上升带来的影响。
(三)严格风险主体准入,强化城投公司的市场化监管,将有助于打破其对政府背书的依赖
从审核导向看,本次调整可能还涉及对城投公司信用风险方面的管理。有市场消息称,对于本部及子公司出现风险事件的城投主体,外部增信相关要求将有所提升。同时,针对已经退出平台名单的企业,对主承销商尽职调查的完备性也提出更高要求,需要就转型真实性、信用评级及隐性债务情况落实相关尽调工作。上述变化体现出城投融资监管进一步向市场化方向演进:一方面提高风险主体的担保要求,倒逼城投公司主动处置子公司风险,完善内部风险管理体系;另一方面推动城投公司真实转型,剥离城投与地方政府之间的隐性关联。
我们认为,城投类债务融资工具审核尺度收紧的核心意义在于:一是落实化债工作总体目标,针对化债工作推进过程中存在的结构性问题,开展集中整治,抑制部分城投公司债务无序扩张,保障化债工作顺利收官;二是优化城投债务期限结构,降低对短债的高度依赖,避免化债关键窗口期面临债务集中到期压力;三是增强了对弱资质主体的风险防控,并继续推动城投平台真实转型。
总体来看,按照监管调整方向,近三成存量债务超限的城投主体后续银行间市场发债将受到约束,短债占比偏高、资质偏弱的城投企业再融资压力或将显著抬升。此外,尽管本次窗口指导主要针对银行间债务融资工具,但交易所城投融资审核亦同步趋严,在城投融资监管收紧的大环境下,城投主体分化将进一步加剧,弱资质平台将面临加速出清。


