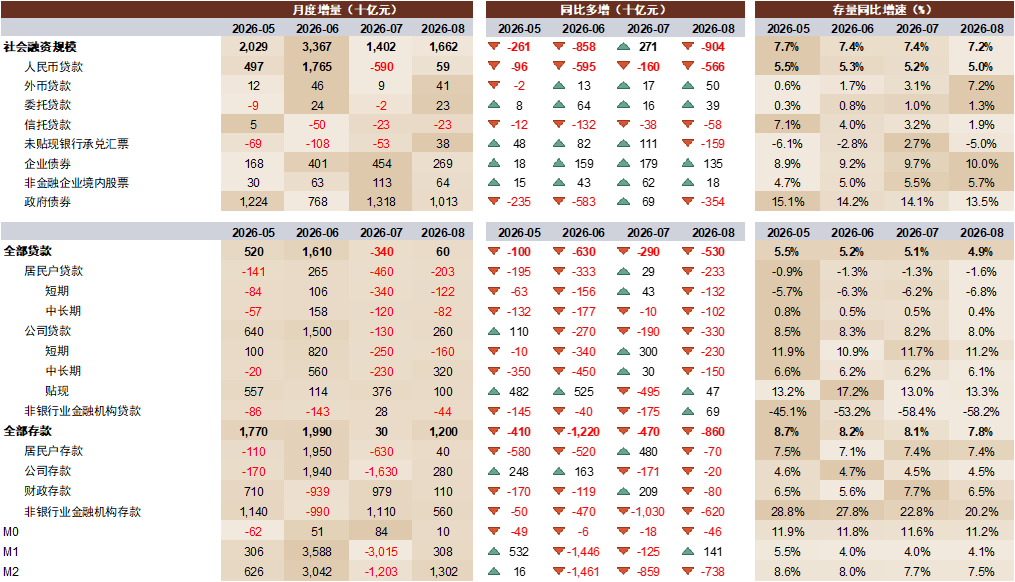
人民银行发布8月金融数据:新增社会融资规模1.7万亿元,同比少增9040亿元,存量同比增速7.2%,较上月回落0.2个百分点;人民币贷款新增600亿元,同比少增5300亿元,存量同比增速下降0.2个百分点至4.9%;M1同比增速4.1%,较上月抬升0.1个百分点;M2同比增速为7.5%,较上月下降0.2个百分点。
Text
正文
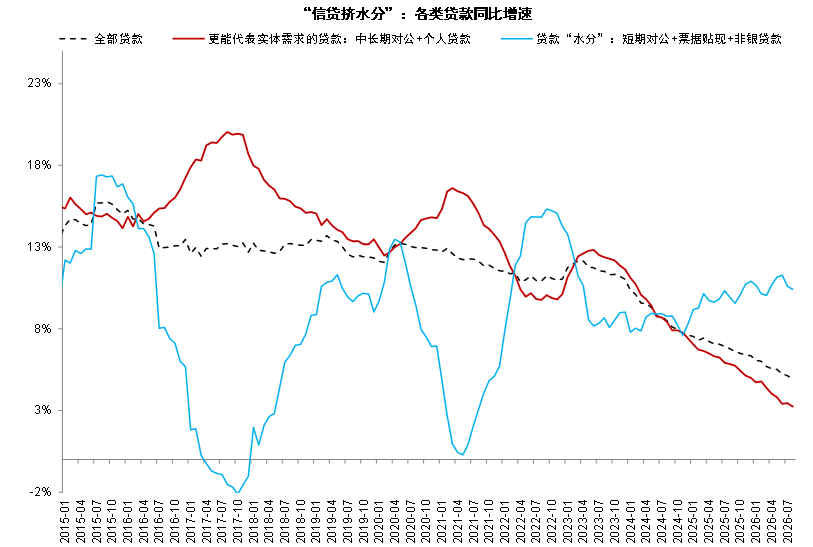
信贷增长继续放缓。8月信贷同比少增5300亿元,贷款余额同比增速回落至4.9%,延续过去两个季度信贷偏弱的趋势,对公与居民信贷两端均出现同比少增。具体看:
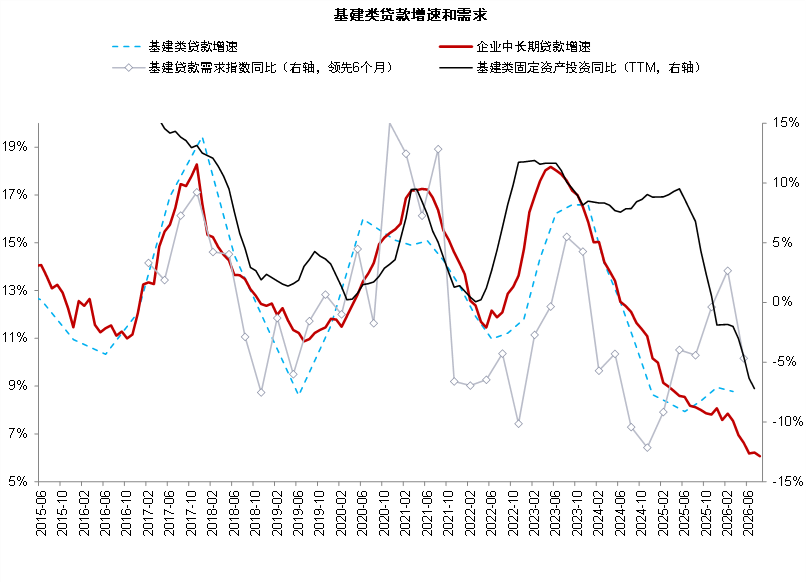
对公新增贷款2600亿元,同比少增3300亿元;对公中长期与对公短期贷款分别同比少增1500亿元、2300亿元。我们预计9月起政策性金融工具投放逐步落地,预计后续将对企业中长期贷款形成一定撬动,对公信贷有望边际改善。
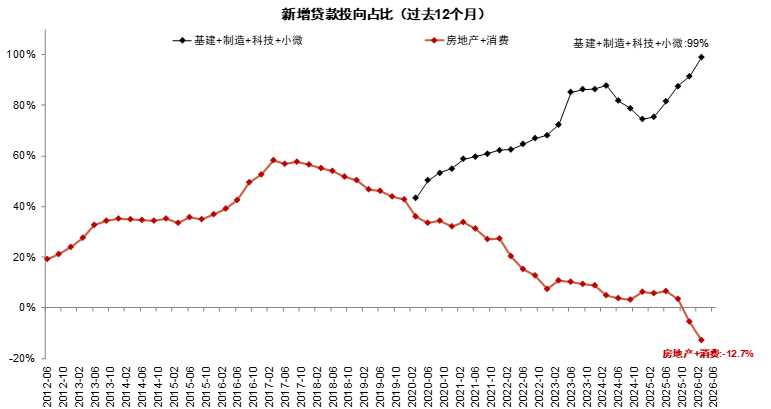
居民部门新增贷净减少2029亿元,同比少增2332亿元,主要由于地产与消费(883434)信贷需求修复较为乏力。
政府债同比少增拖累社融。8月社融同比少增9040亿元。社融走弱,除信贷少增拖累外,政府债券同比少增3540亿元,高基数压制政府债增量。另一方面,企业债同比多增1350亿元,同比增长10%,保持较高增速。我们预计四季度政府债券有望转为同比多增,对社融形成支撑,社融增速年内低点已见。
存款搬家有所放缓。8月M1同比4.1%保持平稳。一方面,尽管资本市场波动加大,居民存款搬家节奏放缓,但结售汇提升对M1形成支撑;M2同比增长7.5%,较7月下行0.2个百分点,主要由于非银存款去年同期高基数影响。
如何看待直接融资占比反超贷款?今年1-8月新增社融中,企业债+非金融企业股票+政府债三项新增量达50.3%,历史上首次超过人民币贷款占比,是本月金融数据最值得关注的结构性变化。直接融资占比进一步提升,我们认为主要由于:1)银行贷款利率维持企稳,而企业债券市场利率下行,债券对信贷的替代效应增强;2)科创领域融资更加依赖股权融资,年内存储、机器人赛道多家企业完成IPO,股权融资持续贡献增量;3)需要注意的是,当前直接融资占比抬升很大一部分来自政府债券发行,在今年前8个月直接融资中政府债券占比达到约73%。如果剔除政府债券融资,仅看实体企业与居民部门的融资,贷款在今年前8个月社融增量中的占比约为68%,实体部门信贷依旧是融资主力,并非实体信贷全面转向直接融资。
银行股投资观点。信贷增速放缓,银行经营“降速提质”,盈利韧性与红利逻辑进一步凸显。我们在报告《对降速提质和分红提高的理解》中提到,信贷降速提质是低利率时代银行资产负债表演变的趋势,利率定价指导及行业“反内卷”短期或影响信贷增量,但有助于减少低价、低效扩张,改善资产端定价。流动性合理充裕背景下,贷款增量下降、金融投资占比提升;盈利企稳和风险加权资产增速下降为银行提高分红提供了有利条件。中报验证行业盈利韧性,大行分红比例提升至31%,红利逻辑进一步凸显。我们认为银行经营正由规模扩张转向质量效益与股东回报。
风险
进一步稳内需政策的不确定性。
图表1:8月金融数据一览
资料来源:人民银行,中金公司研究部
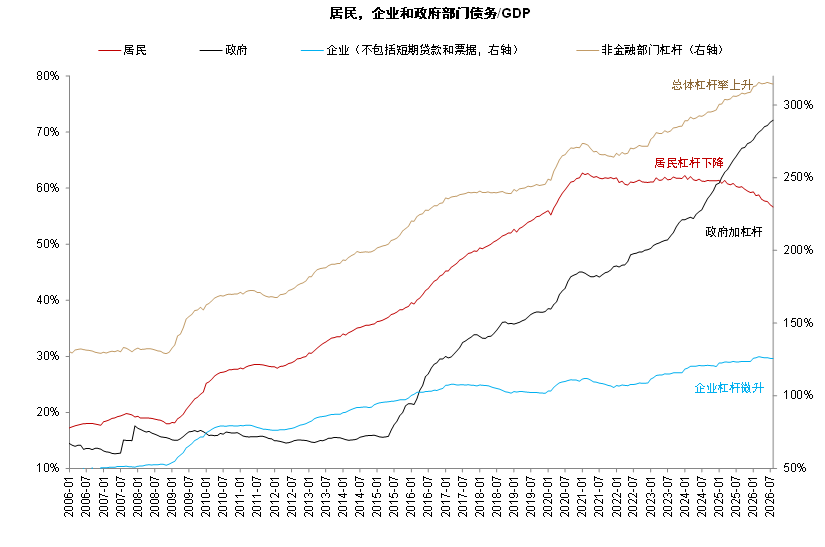
图表2:居民去杠杆,政府加杠杆,企业杠杆持平
资料来源:中金公司研究部
图表3:核心贷款增速下行,短期融资增速处于高位
资料来源:中国人民银行,中金公司研究部
图表4:直接融资在社融存量和增量中的占比均持续上升
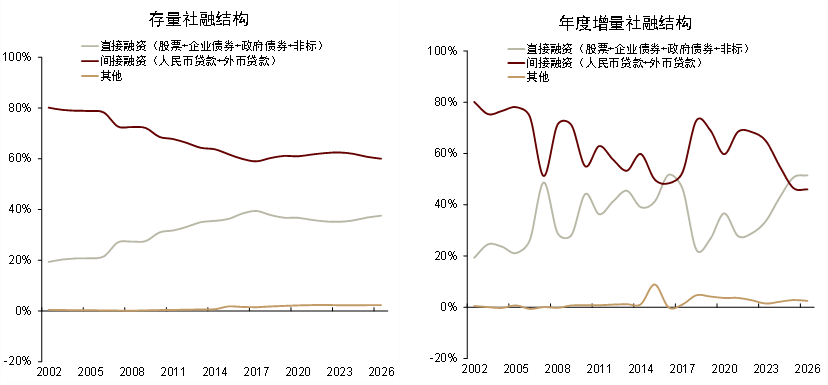
注:社融历史数据已加入政府债券。直接融资包括二级市场股票融资、企业债券、政府债券和非标;间接融资包括本外币贷款;非标融资包括信托贷款、委托贷款和未贴现银行承兑汇票。2026年数据截止至8月。
资料来源:中国人民银行,中金公司研究部
图表5:实体企业和居民的融资中,贷款占比仍近70%
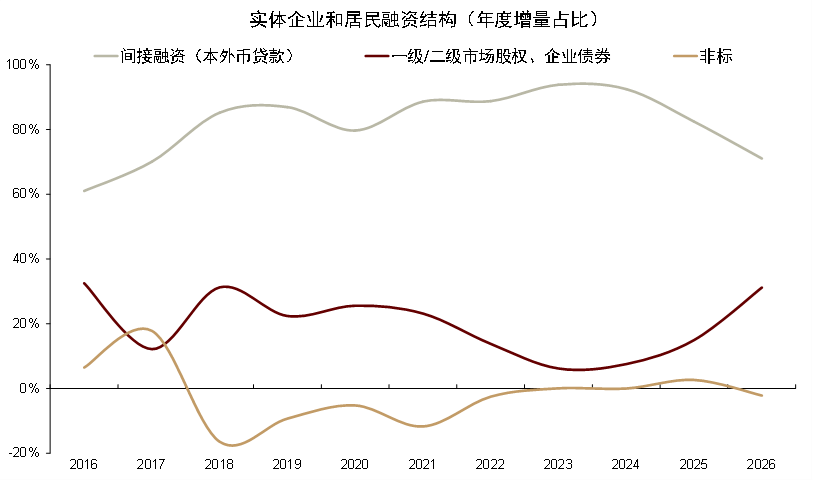
注:实体经济融资包括企业和居民和贷款、股权融资和非标;一级市场股权融资使用私募股权基金和创业投资基金的管理规模,二级市场股权使用非金融企业股票融资规模;间接融资包括本外币贷款;非标融资包括信托贷款、委托贷款和未贴现银行承兑汇票。2026年数据截止至8月。
资料来源:中国人民银行,中金公司研究部
图表6:企业中长期贷款增速持续较低
资料来源:中金公司研究部
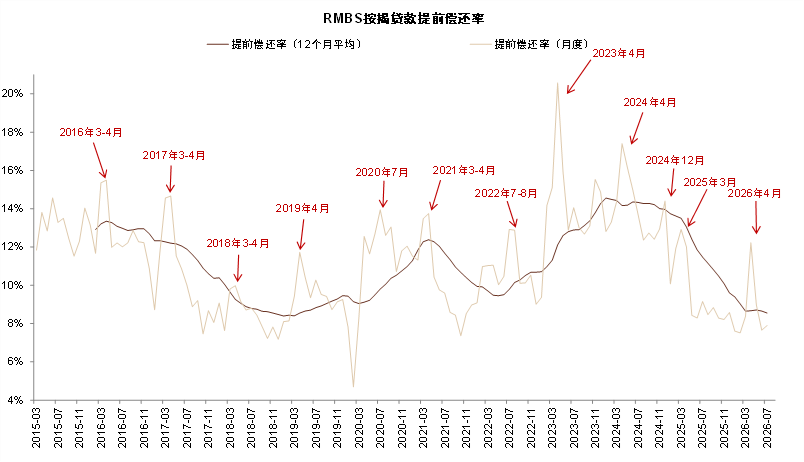
图表7:7月按揭早偿率继续保持相对低位
资料来源:中金公司研究部
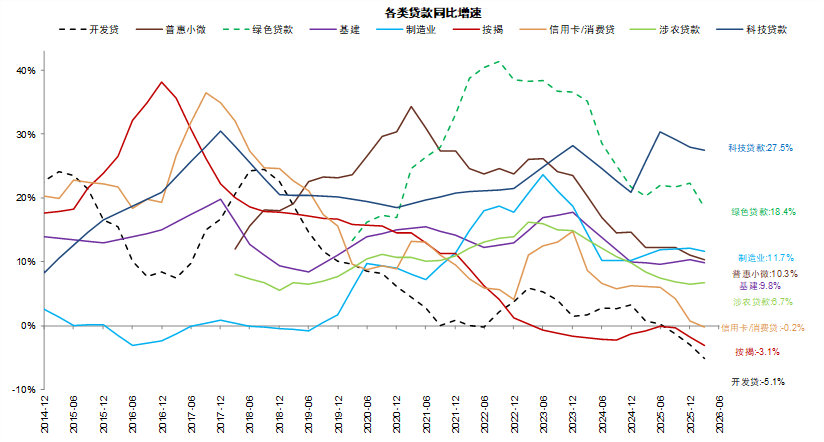
图表8:科技类贷款增速较快,房地产和消费贷款负增长
资料来源:中金公司研究部
图表9:新增贷款集中在基建、制造、科技等新兴领域