


9月上旬,国内豆油现货价格居高不下。美国农业部9月供需报告落地,美豆产量意外上调,报告整体定性中性偏空。然而,国内豆油现货市场并未出现明显回调,未能撼动豆油现货价格的高位格局。成本支撑、供给节奏与地缘政治,共同托底豆油市场,预计9月下旬豆油现货价格维持高位偏弱震荡。
USDA报告利空,现货价格依旧高位
9月国内豆油现货价格已达到近两年高点。9月8日,全国一级豆油均价为9335元/吨,同比涨8.45%,创下近两年现货价格最高点。本轮豆油现货走强由多重因素共同支撑:其一,中方持续采购美国大豆(885810),美豆到港成本抬升,从原料端推高国内油厂豆油生产成本;其二,美国大豆(885810)主产区天气扰动持续,美豆优良率持续下降,市场担忧情绪支撑价格走高;其三,中东地缘局势持续升级,带动国际原油价格走强,提振生物柴油预期,油脂板块整体情绪偏多,共同助推国内豆油现货价格冲高。
尽管USDA9月供需报告中性偏空,但并未明显拖累价格下跌。报告将2026/27年度美豆产量上调至45.35亿蒲式耳,单产从52.7蒲式耳/英亩上调至52.8蒲式耳/英亩。期末库存虽降至3.10亿蒲式耳,但仍高于市场平均预估的2.90亿蒲式耳水平,报告出台后基金多头大举平仓,美豆期价承压回落。尽管产量数据上调,但受中国需求强劲的推动,大豆(885810)出口数据上调,这在一定程度上抵消了产量上调带来的影响。
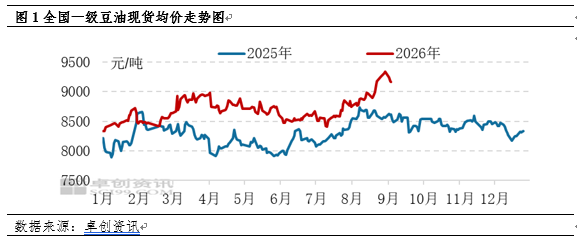
国内供强需弱压制涨幅,库存拐点或早于预期
国内基本面偏弱是客观现实,直接压制现货上行空间,但外盘成本支撑叠加地缘溢价形成对冲,使得价格难以趋势性下跌,整体维持高位运行。当前豆油库存处于年内高位,截至9月11日,沿海港口豆油库存121.24万吨。大豆(885810)集中到港叠加压榨维持高位,供给端保持宽松;而下游备货预期在实际成交层面表现清淡,终端以刚需采购为主,高价明显抑制了承接意愿。不过库存压力的缓解仍需要时间,一旦双节备货在9月中下旬出现集中释放,或者油厂因榨利转差而主动降负荷,库存拐点可能比市场预期更早到来。
基差承压也反映了豆油目前供强需弱的格局。截至9月14日,豆油主力合约基差均价为130元/吨,处于升水状态,较去年同期减少75元/吨。国内重点港口区域基差均有不同程度的走弱:华东地区一级豆油现货对Y2701合约报价在+160元/吨左右;华南基差相对坚挺,在01+250元/吨左右;山东日照约在01+60-70元/吨左右,与华北地区基本持平,而青岛地区基差走弱,在01+20元/吨左右。
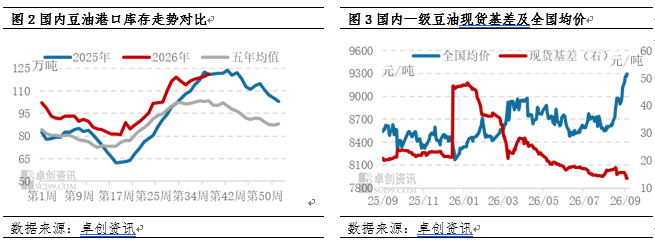
预计短期内豆油现货价格维持高位,以震荡偏弱为主
综上所述,短期豆油现货多空博弈加剧,价格维持高位,以震荡偏弱为主。USDA9月报告兑现增产预期,压制美豆期货盘面,但美豆产区新作收割仍存天气变数,中东地缘局势支撑原油以及美国生物柴油需求预期较强,对豆油底部形成支撑,现货保持高位运行。国内方面,中秋、国庆双节备货或在9月下旬集中兑现,或带来阶段性需求提振;但国内油厂开机维持高位,豆油库存偏高,大规模去库较难出现。后续需重点跟踪美豆收割进度、原油波动、国内豆油库存去化情况及双节实际消费(883434)兑现。预计9月豆油现货价格或在高位区间反复波动,均价运行区间在9000-9250元/吨可能性较大,警惕回落风险。


