


本文为对话实录改写|嘉宾:何大勇,波士顿咨询公司董事总经理、全球资深合伙人
编者提示:本文既适合银行管理层理解AI转型顶层逻辑,也适合普通从业者参考个人职业成长路径。

过去几年,中国银行(HK3988)业在数字化转型上砸了重金。根据相关调研,2025年,25家上市银行金融科技投入合计达1999.19亿元,占营收比重为3.89%。工行的AI数字员工全年等效工作量达到5.5万人年,招行推出了“AI贡献比”考核指标,各家银行上报的智能体数量从几百到上万不等。
报告上AI转型成果亮眼,不少一线员工却并没有感受到效率解放,反而复核、校对工作变多。系统出了一份报告,人还得按老规矩再核一遍。活没少,反而多了。
对此,波士顿咨询公司(BCG)董事总经理、全球资深合伙人何大勇,给出了他的判断:银行智能化转型的真正瓶颈不在技术,而在组织能力。
何大勇有近30年金融与咨询行业经验,曾就职于大型金融机构总部及亚太、美洲信息中心,拥有芝加哥大学MBA学位。2017年,他领衔创作出版了《银行转型2025》,为行业画定了一条十年的数字化路线图。
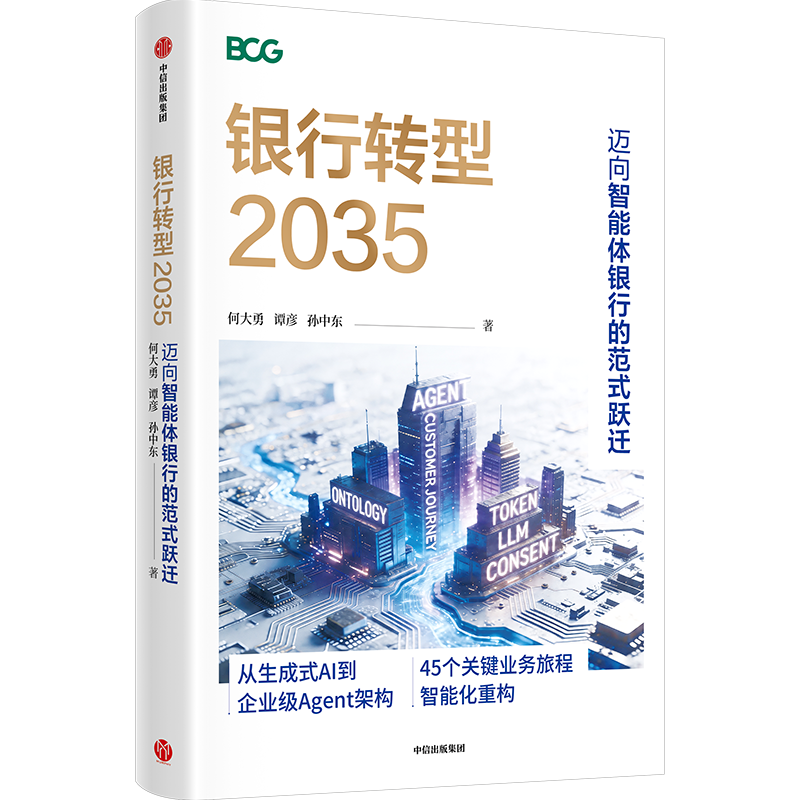
如今,他和BCG董事总经理、全球合伙人谭彦,BCG全球智库顾问孙中东联合推出新作《银行转型2035:迈向智能体银行的范式跃迁》,首度提出“智能体银行”(Agent Bank)这一Bank4.0时代的核心范式。这本书基于BCG团队过去4年在国内外60余家银行、超200个生成式AI落地项目的实战经验,对银行45个核心业务场景进行了全景式梳理。
当前,中国银行(HK3988)业正处在发展模式迭代的关键阶段,传统依托网点覆盖、牌照红利的增长空间逐步收窄。与此同时,大模型与智能体技术快速成熟,银行正从单纯提供金融功能的工具,进化为能够感知、思考并主动服务的智能生命体。
尽管技术触手可及,但真正制约银行智能化突围的恰恰不是工具本身。正如书中提出的核心判断:技术可以采购,但组织能力无法靠购买获得。
带着这个判断,和讯网《和你一起读》栏目与何大勇展开深度对话,以下为访谈实录精编。

以下内容整理自何大勇与《和你一起读》栏目的对话。
和讯网:您在2017年出版了《银行转型2025》,为行业画定了数字化十年路线图。如今数字化基建已经基本落地,为什么银行业还要开启新一轮智能化转型?
何大勇:这一轮转型,核心驱动力来自技术的飞速迭代。从2020年大模型兴起,到2025年智能体成为行业共识,AI技术迭代的节奏已经不再以年为单位,而是以月为单位推进。
一方面,AI生成AI形成强大的飞轮效应,算法迭代算法,技术进化速度成倍放大;另一方面,AI产品实现了史无前例的用户渗透,普通客户、银行内部员工的行为习惯都被AI重塑。客户习惯用AI做咨询、比对、决策;员工也大量借助AI工具提升效率。
这就是新一轮十年AI转型的底层逻辑。不是数字化做得不够好,而是外部技术环境、客户与员工的行为,已经进入全新阶段。
和讯网:很多人会好奇,到2035年,我们还需要打开手机银行吗?
何大勇:手机银行不会消失,但形态会彻底改变。Bank3.0移动化时代的手机银行,就像走进一家自助餐厅,菜单摆在那,你很快捷地找到菜品、自己点。未来的智能化手机银行,更像我们到了一家米其林餐厅,你跟他说“我今天想吃清淡的”,他会根据你的意图,结合你过去在这里的就餐历史,给你配置一套个性化的菜单,也就是“服务找人”。
和讯网:您在书里把这场变化定义为从Bank3.0向Bank4.0的范式跃迁。两代银行最本质的区别是什么?
何大勇:3.0解决的是连接问题,通过场景让用户更方便地找到服务、更快地完成交易。4.0解决的是自主和智能问题,银行能够快速理解用户的意图和需求,给出策略和方案。等用户确定之后,通过自动化手段执行,并给出反馈。
可以想象一辆自动驾驶的汽车,你告知目的地,它可以自动规划路线,实时感知路况并动态调整,最终把人安全送达目的地。
未来的银行就是这种状态,所谓自主、智能,不断感知经济变化和客户变化,解读变化,形成解决方案,自动执行,不断迭代反馈,通过迭代把自己的算法、规则、知识不断优化,自己变得越来越聪明。
和讯网:现在不少银行科技投入体量巨大,上线成百上千套智能体,但出现报表成果亮眼,一线员工获得感不强的现象,该如何看待这样的“三重温差”?
何大勇:银行业每年科技投入约占营收的3%到4%,这个数字并不太高。我们预测,未来银行业科技支出规模有望翻倍,甚至增至原来的三倍。但更大的问题是,大家只关注投入、关注成本,没有关注产出。
整个AI转型必须是价值导向的。要明确知道每一分钱投入之后会有什么产出,或者当时没有产出,两年后预期会有什么产出。AI转型要回到最本质的战略驱动、价值驱动。
和讯网:行业里普遍认为银行转型的短板是技术,但您为什么说迈向智能体银行必不可缺的是组织能力?
何大勇:技术对所有人是公平的,A银行可以买,B银行一定也可以买。从当年的电脑到后来的手机,优秀的银行越来越优秀,平庸的银行越来越平庸,这是个K型分化。
技术大家都能买,为什么竞争力在拉大?问题在于组织能力,有了技术,你能不能把它用好。
我举对公业务的例子。传统对公业务是名单驱动,智能化对公业务是信号驱动。当油价波动了、经济环境发生变化时,银行能否第一时间为客户输出一套避险金融方案?这叫从名单驱动到信号驱动。
在风险上,过去是看财务、看抵押物,今天要看竞争力、前瞻性预判现金流,从向后看到向前看。在产品上,过去是单一产品营销,现在要给出理财加避险加流动性管理的一揽子方案。
如果组织不改,今天优化信贷流程、优化CRM,看到的可能是一倍两倍的提升,看不到五倍十倍的提升。
和讯网:组织能力为什么买不来?难点究竟在哪?
何大勇:最核心的难点是“人才的密度”。AI原生企业几百人就可以做到万亿市值,核心就在于极高的人才密度:人均产出高、科技人才占比高。
银行不可能像互联网公司那样开出上亿的价码去挖一个牛人。即使挖来了,也带不动整个组织,因为整体人员的AI浓度不够。所以AI转型的第一件事,是全员AI能力的提升。
和讯网:现在都说可以“蒸馏”员工的技能,如果把用得特别好的AI员工的技能萃取出来复制给其他人,这个思路行得通吗?
何大勇:“蒸馏”在技术上是可行的。但如果“蒸馏”的目的是裁员,这件事情是不太合适的,员工也不会配合,从道义到实操都行不通。
我们书中推荐的方法叫Evolve进化。银行列了48个岗位,每个岗位在AI时代都会进化。
运营岗过去是重复操作的柜员,未来可以进化为智能体编排专家。简单产品营销的客户经理可能不再需要,但复杂专业化的销售越来越值钱。上传下达的通道型中层不再需要,但专业型、赋能型的中层越来越贵。管人的总经理们,未来要管人和智能体混合的组织。
每一个时代岗位都在,但工作内容会大量变化。
和讯网:什么样的复合人才会越来越稀缺?
何大勇:从事标准化、重复性、可编码的工作,被AI替代的可能性越来越大。相反,我们讲π型人才——懂AI、高情商、能处理复杂情况的专业技能,如果具备这三点,就是越来越稀缺的人才。
π型人才结构:一横是AI使用的流利度,就像今天每个人都会用电脑和Office,未来每个人都要会用AI。左侧一竖是人的情商,同理心、鼓舞人、激励人、影响人的能力。右侧一竖是专业硬核,非正常条件下、危机情况下及长尾案例怎么处理。
和讯网:您体系化打造的“超级个体”方法论,对银行从业者有什么参考?
何大勇:我们做了一套叫Evolve的方法论,分6个步骤:岗位扫描→重新定位→能力模型→学习计划→评估→对标调整。
先看你今天岗位上哪些工作会被替代、哪些需要提升;重新定义岗位在未来银行里的价值和考核方式;建立π型能力模型;制定3个月、6个月、9个月的学习计划;最后不断评估、对照全球金融机构的新要求持续调整,做两三年,每一个员工都能适应AI时代的职业要求。
我们把银行的11个大类、48个岗位都做了系统化梳理。不能寄希望一两个人改变银行,但几十万员工每个人提升一点,就能适应这个时代。
和讯网:现在行业有一种现象“系统越强人越累”。银行花了很多钱投入AI,但人干的活可能越来越多,AI出的报告人还要再复核一遍。这是个别的现象,还是行业普遍存在?
何大勇:这是行业目前普遍存在的情况,也是AI转型初期的常态。
一个头部的股份制银行(884250)做得非常好,智能体调用量可能是全中国最高的,每个岗位都有大量智能体。做了之后,单点效能都有两倍三倍的提升。但整个组织放在一起看,似乎又没有太大改善,问题出在哪?
根源在于大量项目只做单点优化,没有跑通端到端业务闭环。AI生成报告,人工修改,但修改理由、修正结果没有记录沉淀;只有孤立工具节点,缺少感知-决策-行动-反馈完整链路。没有反馈,就没有自我学习,智能也就无法沉淀。
无论业务简单还是复杂,AI转型一定要跑通完整闭环。哪怕闭环初期准确度并不完美,但只要存在反馈回路,系统就可以持续学习迭代。单点工具再先进,脱离闭环,无法给组织带来真正进化。
和讯网:工行建成了全球最大的银行云底座,建行科技人员超3万人,大量城商行(884251)连统一的数据底座都没搭建。AI时代这种分化会加大吗?
何大勇:从普遍性来讲会加大,规模优势摆在那,投入成本被分摊,人才基础雄厚。
但小银行也不一定输,中小银行要守住AI时代三大制高点。
第一是人才密度。一人可以改变一个公司,30人、300人可以成为几千亿市值的公司。Evolve岗位进化体系在中小银行完全可以落地,持续提升整体人才密度。
第二个是端到端闭环。每家中小银行都拥有赖以生存的特色客群与特色业务,可能是本地小微企业、地方事业单位,或是某一类特色信贷产品。这部分业务的端到端闭环绝对不能掉队。把员工沉淀的业务经验萃取到系统,依托客户交互持续迭代,就会形成越跑越快的飞轮。
第三个是客户私有上下文。行业规则、信贷模型,AI早晚都能学会。但有一点它学不会,你和本地客户长期沉淀的独有信息,例如企业创始人的状态、企业的真实顾虑、个性化诉求,属于私有上下文,算法很难复制。人才可以追赶,闭环可以模仿,但长期积累的客户上下文,这是智能体时代绝对的护城河。
抓住这三点,中小银行不必盲目照搬大行路线,完全可以走出差异化道路。
机遇与挑战并存。人才升级、业务闭环、沉淀客户认知三者互相促进,形成正向飞轮。所以说“你我皆是黑马”。悲观者永远正确,乐观者可以前行。
和讯网:为什么把2035年定为银行业范式跃迁的关键节点?
何大勇:2007年苹果手机诞生,2013年支付宝all in无线业务,2017年招商银行(HK3968)把手机银行当一号工程对标支付宝,到2020年疫情开始,中国大行、中型银行在手机银行上突飞猛进。从2007年到现在一共20年。中国在移动化上算是一枝独秀。
20年的历程,在智能化时代会被大幅压缩。因为AI可以生成AI,成本下降更快,渗透速度更快,金融机构拥抱AI的速度也更快。可能10年,中国大部分银行都能达到智能体银行的状态,整个银行业的均值就达到这本书描述的终局。
和业内同行交流,如果定在2030,普遍判断压力过大;时间再延后,又低估技术变革速度,最终锚定2035。
当然,即便到2035,没有做智能化转型的银行也不会彻底消亡,就像数字化时代网点依旧存在。但它只会是极少数,不再属于行业主流。
写在最后
何大勇在访谈结尾说,这本书是我们系统梳理了全球AI转型的60余家银行、200多个AI落地项目的实战方法、ROI模型以及经验教训,提出智能体银行这个全新的范式。
2000亿已经砸进去了,K型分化正在发生,π型人才正在被重新定义。
对银行来说,最大的风险不是技术落后,是组织没跟上。
对银行人来说,最大的风险不是AI取代你,而是别人用AI取代你。
悲观者永远正确,乐观者可以前行。


