


2026年上半年,融创中国(HK1918)实现收入163.5亿元,同比下降18.2%;负债端,截至2026年6月末,资本负债比率81.8%,借贷总额1861.8亿元,较2023年6月末累计压降约40.4%;权益土地储备7226.2万平方米。境外债务重组计划已全面生效,化解了重大债务风险、实现可持续资本结构。融创中国(HK1918)正式转型“资管+建管”不动产服务商,将获重生。
销售端看,2026年上半年102.5亿元,合同销售规模较大幅下滑,主因公司全力保交付、结转重心转向存量以及市场整体需求偏弱,新推货量收缩。
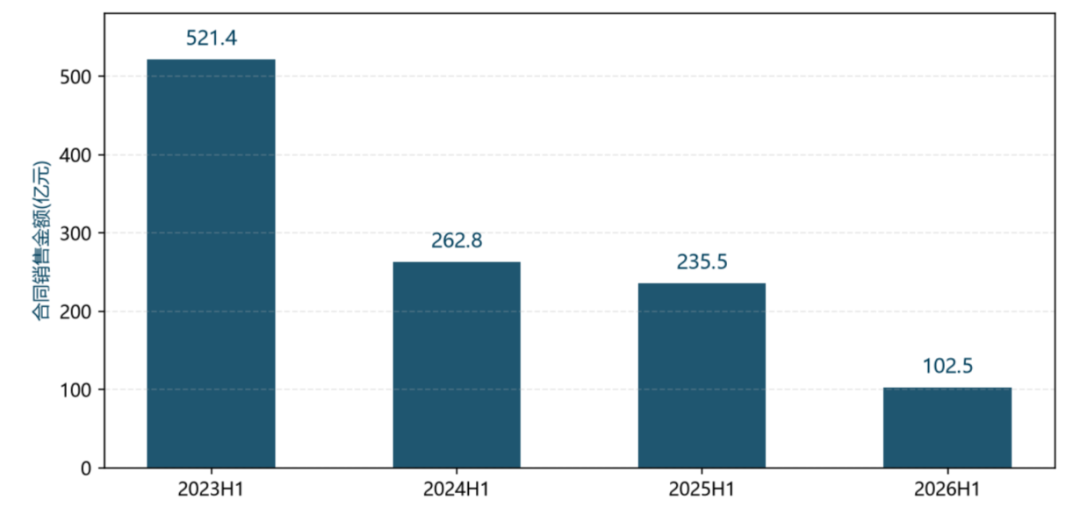
数据来源:融创中国控股有限公司各年中期业绩公告
结转与交付方面,2026年上半年交付总建筑面积112.2万平方米,较上年同期169.5万平方米下降约33.8%,反映公司交付高峰期已过、进入保交付收尾阶段。
销售策略上,公司坚持“一盘一策”,优先保障项目交付与债务履约,在土地市场保持审慎、聚焦核心城市存量项目去化与资产盘活。公司通过境外债务重组后上市平台与融资渠道的修复,逐步恢复再投资与销售能力;在权益土储逼近7226万平方米、一二线占比维持高位的条件下,聚焦高能级城市优质货值兑现,为未来销售企稳预留空间。
▌2.1收入与盈利趋势
融创中国(HK1918)2026年营收163.5亿元,结转规模降幅趋缓。2026年上半年为-125.4亿元,亏损连续三期收窄,反映减值计提、费用压降与债务重组收益的综合作用。
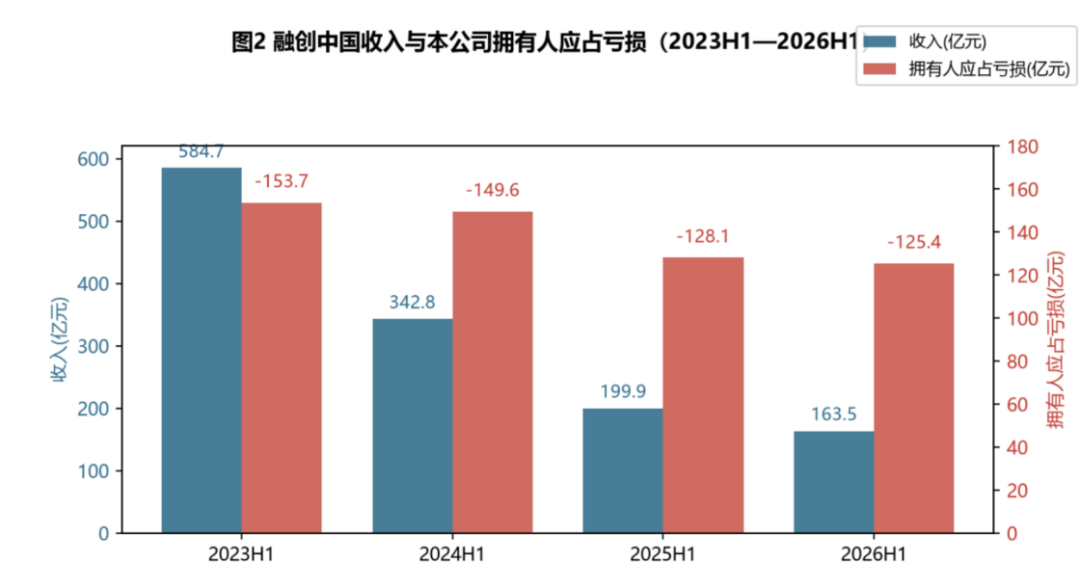
数据来源:融创中国控股有限公司各年中期业绩公告
收入分部看,物业销售仍为主体,融创服务(HK1516)与文旅等多元业务提供协同支撑。期内毛利仍为毛亏,行业盈利压力未实质缓解,但亏损规模持续收窄,叠加境外债务重组的完成化解了部分债务减值压力,为报表修复创造条件。
▌2.2分业务经营情况
多元业务方面,融创持续强化“地产开发+轻资产运营”联动。融创服务(HK1516)(01516.HK)经营业绩企稳向好,2026年上半年实现收入约32亿元,物业服务作为稳定现金流来源,支撑集团流动性。融创文旅板块,2026年上半年酒店业态实现收入约18.3亿元;滑雪场已达11家(另有3家轻资产管理雪场已签约待开业),期内新增3家雪场达到国际赛事标准,共4家雪场、8条雪道获国际滑雪联合会认证。文旅与商业坚持差异化赛道,成为穿越行业周期(883436)的重要增长极与品牌资产。
融创中国(HK1918)借贷总额由2023年6月末的3125.69亿元持续压降至2026年6月末1861.8亿元,三年累计降幅约40.4%,去杠杆成效显著,但资产负债比率仍处高位。
债务化解层面,融创境外债务重组计划已成功完成,全面生效,纳入重组的若干债务获全面解除,实现可持续资本结构与股权、团队稳定,化解了重大债务风险。重组方案向债权人提供债券购回(现金要约收购)、股票经济收益权兑付、以资抵债三个选项,通过多元化偿债安排平滑债务压力。
现金流管理上,截至2026年6月末,现金及现金等价物约42.19亿元,较2023年6月末72.92亿元持续下降,流动性承压
集团以保交付、保经营为底线,依托融创服务(HK1516)、文旅等经营性现金流与在手项目销售回款,统筹保障债务履约与项目交付;同时继续压降有息负债、推进资产处置与存量盘活,以时间换空间逐步修复资产负债表。整体来看,公司在债务重组落地后进入财务修复的过渡期,报表与流动性压力仍待持续消化。
战略转型
融创中国(HK1918)正式转型“资管+建管”不动产服务商。8月24日晚,融创中国(HK1918)正式公告启动收购,以人民币 1.23亿元 收购而今管理100%股权,标志着公司确立“资产管理+资产运营”的新战略转型方向。
从内部经营看,融创已经具备构建新模式基础。一是,债务重组落地,具备推进战略转型的基础条件。融创已完成境外债重组、境内公开债重组基本落地,上市公司层面公开债务风险解除,历史债务压力大幅下降,企业重心从“债务纾困保交付”转向经营修复与模式重构。二是,内部已有项目实践。在此之前融创已经在项目层面,引入外部资金方合作盘活上海外滩壹号院等存量项目,融创输出操盘能力,赚取管理费、分成收益,已经验证资管+建管的商业逻辑。
模式的特点:商业模式本质降杠杆、轻资产,不再需要大规模自有资金拿地,核心输出管理能力、品牌、产品能力。两大板块内部协同,形成业务闭环,资管引入外部资金拿到项目,交由建管落地执行;建管在市场拓展中接触到资金需求,反向输送给资管板块,形成“找钱 拿项目 操盘运营”完整链条,区别于普通只做代建的企业。
转型面临诸多挑战:首先,市场竞争加剧,轻资产赛道内卷严重。国内代建、建管赛道参与者众多,既有央企背景平台,也有民营代建龙头。代建业务本身净利率水平不高,需要依靠规模、项目质量实现盈利;同时地方国企平台也在自建操盘团队,外部订单获取难度提升。其次,内部机制与考核的挑战。过去融创是高周转开发文化,现在要转型重服务、轻收益的资管建管业务,需要重塑考核、激励体系。
资产管理+资产运营的战略转型符合行业发展趋势。一是,顺应行业政策方向,适配不动产发展新趋势。政策端鼓励房企向不动产资产管理、代建运营转型。拆分资管、建管两大板块,一方面服务存量困境项目盘活;另一方面对接资金方,适配不动产由“开发销售”向“资产管理”转型的大趋势,有利于对接政府、国企、机构资金合作机会。二是,旧开发模式难以为继,必须切换轻资产盈利逻辑。
结语
近几年,融创中国(HK1918)经历了“销售深度收缩、亏损持续收窄、巨额债务压降、境外重组落地生效”的复杂修复进程:借贷总额三年压降约40.4%,境外债务重组全面生效,化解了重大债务风险。文旅(雪场11家)与融创服务(HK1516)(收入约32亿元)等多元业务为集团提供了相对稳定的现金流与品牌支撑。
整体来看,融创中国(HK1918)正处于“重组落地、报表修复、经营重整”的过渡阶段,销售企稳与经营现金流转正、债务进一步展期压降,将是其从风险出清走向可持续经营的关键所在。融创中国(HK1918)正式转型“资管+建管”不动产服务商,将获重生。


