



受外围流动性扰动,A股近期持续震荡,市场风险偏好回落,场内杠杆资金开启明显收缩。
两融余额是观察A股杠杆水平、市场情绪的重要先行指标。据同花顺(300033)iFinD数据显示,2026年7月1日沪深京三市两融总余额创下30304.74亿元阶段高点,截至9月15日回落至26274.71亿元,两个半月累计缩水约4030亿元,整体降幅约13%。
本轮调整结构性特征明显,7月1日至9月15日,半导体(881121)、通信设备(881129)等科技成长板块,是融资资金最扎堆的方向,也是投资者卖出股票、归还券商借款最集中的领域。多只科创、创业板、北交所个股区间融资余额大幅回落,降幅集中在43.65%—65.93%。
不过,业内人士分析指出,本轮余额下降包含主动降杠杆和股价被动缩水双重因素,并非市场全面看空。
杠杆整体走弱
同花顺(300033)iFinD数据显示,本轮两融规模回撤主要由融资端调整主导,融券体量极小,并未出现系统性做空行情。杠杆下行分为两个阶段:7月初两融创下年内高点后,市场多次出现百亿级融资集中偿还,行情冲高回落;7月下旬至8月上旬短暂修复,但无力突破前高。自8月中下旬开始,融资余额连续四个交易周走低,场内杠杆中枢持续下移。
盘面来看,7月至9月A股整体震荡磨底,科创板、创业板调整幅度更大,成长赛道进入估值消化周期(883436),市场高低切换明显。9月中旬市场情绪回暖,9月15日、16日科技板块连续反弹,科创50(1B0688)两日累计涨幅近6%,半导体(881121)、CPO、光模块等赛道领涨市场,存量博弈、热点轮动快仍是当前主要特征。
排排网财富研究总监刘有华在接受《华夏时报》记者采访时表示,本轮两融余额大幅下滑主要有两大原因:一是半导体(881121)、电子等科技赛道前期涨幅充足,融资客积累大量浮盈,预判短期波动加大,主动卖出股票、偿还融资、降低杠杆,是本轮余额回落的核心因素;二是市场持续调整导致持仓市值缩水,两融账户总资产被动下降,进一步放大了余额回落幅度。
刘有华分析指出,本次调整属于杠杆资金自发调仓,并非系统性风险,整体风险可控。资金不再盲目追高成长赛道,开始高低切换、均衡布局,反映出市场风险偏好明显收敛,投资更加看重估值性价比。
尚艺基金总经理王峥在接受《华夏时报》记者采访时表示,本轮回落以投资者主动降杠杆为主。股价下跌不会直接减少融资余额,但会降低账户担保比例,倒逼部分投资者卖券还款。连续四周余额下行,说明场内借钱做多的意愿大幅减弱。目前降杠杆集中在前期热门、高拥挤的科技板块,属于结构性调整,风险尚未向全市场扩散。
资瑞兴投资研究总监邢奕才分析认为,本轮两融下行以主动止盈降杠杆为主,被动缩水、强制平仓为辅,整体风险可控。从数据来看,市场并无空头踩踏行情:当前融券余额仅291.83亿元,占比不足1.1%,且近四周融券余额不降反增4.48亿元。多空资金同步温和回落。综合来看,这是一次有序的结构性去杠杆。分化较为极端,但方向已与7月不同——从“半导体(881121)单边流出”演变为“科技内部再分化,同时向资源周期(883436)扩散”。
科技成降杠杆重灾区
本轮杠杆收缩并非全市场普跌,而是高度集中在前期交易拥挤的科技成长赛道。截至9月15日,半导体(881121)、通信设备(881129)、消费电子(881124)、元件(881270)、电池等科技产业链,仍是全市场两融持仓规模最大的板块,也因此成为本轮融资偿还的核心区域。
数据显示,半导体(881121)板块区间融资净流出778.5亿元,通信设备(881129)净流出419.6亿元,是资金撤离最多的两大赛道。光伏设备(881279)、自动化设备(881171)、光学光电子(881122)等科技细分同样出现大额杠杆资金离场。反观贵金属(881169)、农林牧渔等少数板块逆势小幅加仓,但体量较小,无法扭转整体杠杆下行趋势。
个股层面,7月1日至9月15日区间,多只个股融资余额出现腰斩式回落,整体降幅集中在43.65%—65.93%。其中,长裕集团(603407)(603407.SH)、殷图网联(920508.BJ)、京仪装备(688652)(688652.SH)、安联锐视(301042)区间降幅排名市场前列,均超64%。从资金体量来看,德明利(001309)(001309.SZ)是本次降杠杆核心标的,区间降幅53.88%,最新融资余额高达56.65亿元,是样本中唯一超50亿元的个股。此外,宏景科技(301396)(301396.SZ)、天岳先进(HK2631)(688234.SH)、联讯仪器(688808)(837144.BJ)、思特威(688213)(688213.SH)、杭电股份(603618)(603618.SH)等个股融资余额体量较大,也是本轮杠杆资金大幅撤离的重点标的。
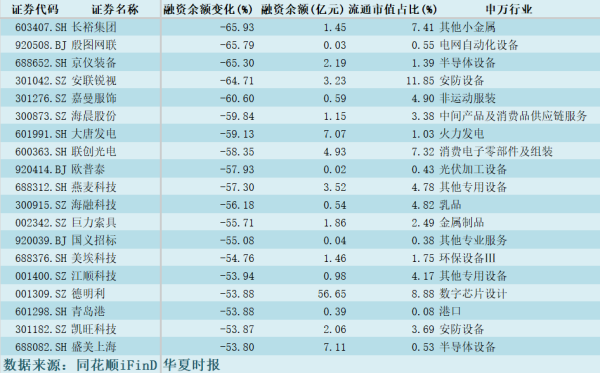
细分赛道上,半导体设备(884229)、半导体材料(884091)、芯片设计、光学元件(884096)、消费电子(881124)零部件成为资金出逃方向。京仪装备(688652)(688652.SH)、盛美上海(688082)(688082.SH)等设备股,华海诚科(688535)(688536.SH)、欧莱新材(688530)(688532.SH)等材料股,思特威(688213)(688213.SH)、德明利(001309)(001309.SZ)等芯片设计股融资偿还压力显著。
本次榜单包含大量北交所个股,多数标的降幅极高但融资基数极低,多数余额仅0.01亿—0.05亿元,属于小基数带来的百分比波动,实际资金流出规模有限,投资者切勿仅凭降幅判断资金动向。
除科技赛道外,火电(884146)、化工(850102)、消费(883434)、物流、金属制品(884075)、银行等多个板块同样出现杠杆资金撤退,体现本轮去杠杆的广泛性,但调整幅度弱于科技赛道。
在王峥看来,科技板块融资流出较多,与前期资金集中度偏高有直接关系。半导体(881121)等方向此前涨幅较大,融资盘积累了较多浮盈,行情转弱后,止盈和偿还融资相对集中。与此同时,少数低位板块仍有融资流入,可以看出杠杆资金正在重新选择方向,对估值和业绩的要求有所提高,对高波动、拥挤交易的容忍度则明显下降。不过,融资流入反映的更多是短期资金态度。后续如果没有盈利改善和成交持续配合,单靠资金流入很难形成稳定行情。
邢奕才认为,这一变化反映出杠杆资金偏好的三层转向:从“押赛道β”转向“挑细分α”。不再做“科技全买或全卖”,而是在科技内部去拥挤(减半导体(881121)、消费电子(881124)),取性价比(加通信、光模块、PCB);从高位成长向资源周期(883436)与防御方向扩散,贵金属(881169)、煤炭(850105)、铜、化工(850102)、农化获得加仓;缺乏业绩支撑的纯概念高估值品种被优先偿还,有订单、有涨价逻辑的细分仍能吸引资金。
整体而言,这不是“杠杆资金离开科技”,而是在科技与周期(883436)之间做再平衡。邢奕才表示,目前,从外部看,美债利率处于高位、美联储政策路径存在不确定性、地缘扰动压制全球成长股估值。内部则有三重压力:融资盘结构性出清尚未结束(近四周净卖出453亿元)、成交显著缩量、科技板块拥挤度未完全消化。
不过,情绪快速恶化的阶段可能已经过去。邢奕才表示,两融余额降幅在收窄,更接近“余额横盘修复”而非加速流出;机构判断总量去杠杆接近尾声,进入担保比例回升、余额横盘修复的阶段。此外,通信、农林牧渔、贵金属(881169)获得逆势加仓,科创50ETF(588060)9月以来累计净流入超60亿元。
风险仍存
业内人士指出,融资余额下滑不能简单等同于市场看空。本轮回落属于典型的结构性去杠杆,并非全市场系统性风险释放。
国元证券(000728)资深投顾孔芳芳向《华夏时报》记者直言:两融下滑只有一个原因,就是融资客主动减仓降杠杆导致,因为股价下跌不会导致融资余额下降,借了多少钱就是多少钱,跟市值没关系。当前市场分化极致,科技集中流出、低位板块逆势流入,本质是估值重构带来的杠杆调仓。后续科技赛道想要重新吸引杠杆资金回流,需要AI产业落地、技术突破等实质性利好催化。
王峥分析指出,近期A股持续震荡,既有高位科技板块消化筹码的影响,也与经济和企业盈利修复仍待确认有关,外围利率和地缘局势也在反复扰动风险偏好。本轮降杠杆结束后,两融余额大概率先企稳,再随着赚钱效应恢复逐步回升,短期内较难出现全面加杠杆。资金回流可能优先选择业绩较确定的科技核心方向,以及估值较低、盈利出现改善的传统板块。
后续三个值得跟踪的信号。邢奕才表示,一是韩国及A股科技板块两融余额能否止跌,这是观察全球科技去杠杆的领先指标;二是成交额能否回升至2万亿元上方;三是有业绩支撑、估值已消化的方向能否率先吸引融资资金持续回流。杠杆本身会放大波动,投资者对自身的杠杆水平与维持担保比例变化应保持关注。
专业人士最后提醒,两融数据仅为市场情绪参考,不能单独作为买卖依据。投资者需结合基本面、成交量、估值综合判断,持续跟踪本轮杠杆资金修复与再布局节奏。


