


21世纪经济报道记者李览青上海报道
9月12日,由南方财经全媒体集团指导,21世纪经济报道主办、浦发银行(600000)联合主办的“2026资产管理年会”在上海隆重举办。本届年会聚焦主题“AI浪潮与大资管高质量发展”,金融监管部门相关负责人、权威专家学者、各大机构负责人等参会并围绕资管行业热点议题展开讨论。
会上,中国社会科学院学部委员、中国资本市场学会学术委员会主任李扬教授以“资管行业面临新的发展机遇”为题发表演讲,分享了他的四点观察。
首先,他指出,中国金融资产结构的变迁,正转向直接融资和间接融资携手并进的轨道,发展资本市场任重道远。
第二,中国的利率水平仍在下行,权益类资产日益受到业界青睐。
第三是“十五五”规划纲要中首次提及“宏观资产负债表管理”,盘活现有资产、重组现有债务,为大资管行业的发展提供了更广阔的空间。
第四是AI浪潮下资管业态的演进,带来组织架构的变革与产品层面的创新。
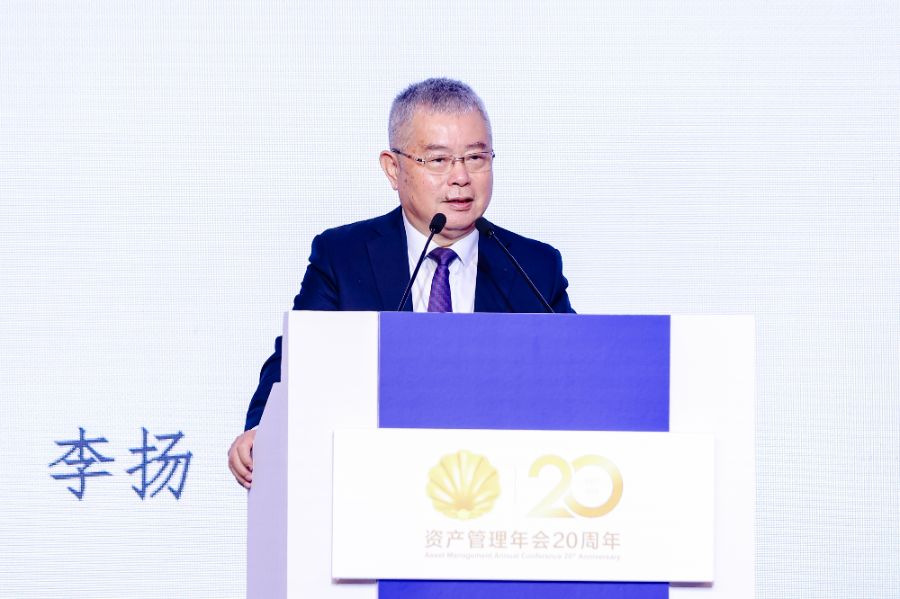
李扬判断,对当下的资管行业而言,机遇大于挑战,随着金融结构优化、制度环境理顺,中国资管市场和资本市场有望迎来更大的发展。金融资产结构深刻变革,利率下行趋势延续
“十余年来,中国的金融资产结构持续发生巨大变化。”李扬开门见山地指出。
作为国家资产负债表的主要编制者之一,李扬对中国金融资产结构保持长期跟踪。他指出,金融结构变化的突出表现,是直接融资与间接融资的占比易位。央行数据显示,2015年1月至2025年12月末,我国社会融资(社融)规模由127.68万亿元增至442.12万亿元,十年间提升2.46倍。然而,在这十年间,间接融资相关指标加总的总规模从110.55万亿元增至289.82万亿元,十年仅提升1.62倍,增速远低于直接融资。这一增速差距的累积结果,就是间接融资占社会融资总量的比重由2015年初的86.6%降至2025年末的65.6%,十年间下降21个百分点。
李扬指出,这意味着,自上个世纪末就已提出的“降低间接融资比重、提高直接融资比重”的改革目标,已在相当程度上实现,“这一变化具有历史意义。”他表示,这无疑为资管行业和资本市场的未来发展提供了良好环境。
然而,值得注意的是,在贷款增速相对放缓的同时,银行存款仍然增长迅速。这种状况也已延续数年。这种趋势导致的最重要的结果是,一方面,货币供给增加较快(存款增长较快),另一方面,全社会的信用供给却相对不足(贷款增长相对缓慢)。这种“宽货币、紧信用”格局大大扭曲了货币政策的真实信息导向,自然也会弱化货币政策的效果。毫无疑问,这种格局如果长期持续,适度宽松的货币政策的实施效力会大打折扣。
为应对这种局面,李扬建议,针对实体经济发展和科技创新的需要,积极创造新的金融产品,努力吸收这些以存款形式存在的“潜在”货币(央行统计中的“准货币”),大力促进资本市场发展。
李扬分析指出,经济发展不同阶段需要不同的金融结构与之适配。在工业化和传统城市化时期,经济增长主要依靠制造业、房地产(881153)、基建等传统产业拉动。这类投资的方向明确、规模巨大、周期(883436)较长、增长前景确定、抵押物充足,以间接融资为主的金融结构与之天然适配。而创新驱动下的阶段则不然。新产业的研发投入大、风险和不确定性高、投资周期(883436)长,企业资产形态由以土地、厂房等“硬”资产为主,转向以技术、数据、品牌和人力资本等“软资产”为主,对权益类资本需求更大。科技型企业从种子期到成熟期的不同成长阶段,也需要私募股权、风险投资等多样化的金融生态支持。所有这些,都需要多层次的资本市场与之适配。
“我国金融结构从间接融资为主转向直接融资和间接融资并重,正是中国经济高质量发展的金融表现。”李扬说。
不过,发展资本市场依然任重道远。
“有差距就有了方向,就有了动力。”李扬表示,随着直接融资体系发展环境的不断改善、新兴产业加快上市以及居民财富管理需求增加,居民储蓄向权益资产转移的空间较大,中国资本市场因而具有较大的长期发展空间。“这是我们的希望所在。”
李扬的第二点观察聚焦于利率环境的变化。
他指出,2012年以来,我国金融体系的各种利率都呈下行趋势。在他看来,利率作为信用的价格,其高低水平是由多重因素共同决定的。在实体经济层面,利率的走势首先决定于宏观经济运行中的储蓄与投资的对比关系——储蓄若大于投资,则利率降,反之则反是。其次则决定于投资的收益率——投资收益率越高,则利率水平越高;反之则反是。在金融层面,利率的水平主要决定于资金供求关系——资金的供给大于对资金的需求,则利率下行;反之则反是。货币政策无法改变决定利率的实体经济因素,但可影响资金的供求关系。
李扬同时提醒,市场要关注全球利率走势的错位。他指出,上世纪末至2022年左右,全球曾经历长达二十年的超低利率乃至负利率时代;与此相反,中国当时的利率虽有波动,但总体上呈较高水平。中外息差的存在,是引致“息差交易”(carry trade)在本世纪前20年中盛行的重要因素。2022年以来,全球的利率格局反转——中国利率下行,而主要发达经济体的利率则在上行。“中外息差的存在,已然形成息差交易的温床,这可能引发一些不确定性冲击,我们应当高度关注。”李扬表示。存量管理打开新空间,AI重塑新业态
李扬进一步指出,“十五五”规划纲要再次明确了“编制国家资产负债表”的要求,并首次提出了“探索实行国家宏观资产负债表管理”的战略任务,这对资管行业的未来发展具有特殊意义。
他解释说,这一要求意味着我们的宏观管理要从专注GDP、投资、消费(883434)、出口等“流量”指标,转向同时关注资产、负债、财富、设备、库存等“存量”指标。“在资产负债表分析的视角中,资产与资产之间、负债与负债之间、资产与负债之间都是可转换的。基于宏观的视角,对资产和负债进行科学合理的调配,既能提升配置效率,契合民生诉求,也能提升国家治理效能。”李扬表示。
当前我国经济增速放缓、进入结构调整阶段,宏观调控的本质要求就是不断优化资产负债配置结构,将资源调配至效率最优领域。李扬指出,未来,盘活现有资产、重组现有债务,将成为“十五五”及今后宏观调控的重要任务,这无疑为资管行业发展提供了新的空间。
最后,针对本届年会的主题“AI浪潮与大资管高质量发展”,李扬从四个环节剖析了AI对资管行业的影响。
在投研端,AI正从信息检索工具升级为投研智能Agent,基础研究工作大规模自动化,并走向人机协同,但人保留最终投资决策权的境界。在风控合规端,我们将从事后检查转向实时动态预警和可解释模型,从静态阈值转向动态、穿透式实时监控,合规审核趋于自动化。在财富与客户端,普惠化资产配置加速推进,整个行业将从简单地“卖产品”,转向AI陪伴式财富管理,智能投顾升级,实现“千人千面”的个性化配置。在中后台运营端,AI将推动全链路降本增效,释放人力投入投研。
李扬认为,AI的应用,将加剧行业的马太效应,推动分层竞争格局形成——头部机构自建垂类金融大模型、完整数据治理体系和算力团队,形成“数据+模型+投研”三位一体的护城河;中型机构将以“微调+外部大模型API”为主;小型私募和资管机构较难自建底座,可能更多采购标准化AI工具,聚焦策略差异化。
此外,AI还将带来组织变革和产品创新。李扬提到,资管机构将在研究、交易、风控、销售的传统分工外,增设AI产品、模型运维、数据治理等岗位,人才需求转向“金融+AI”复合型人才。产品方面,AI赋能下,在多资产配置产品、养老FOF、另类资产量化定价、REITs深度研究等创新方向上的能力将明显增强。
但李扬强调,无论技术如何演进,依然要坚守资管“受托管理、信义义务、投资者利益优先”的本源。“AI只是工具,不能改变资管行业的底层风控与受托责任。”李扬表示。
从融资结构、利率环境、资产负债表调整、AI浪潮等四个方面来看,李扬认为,总体上说资管行业面临的机遇大于挑战。因此,随着制度环境不断理顺、金融结构持续优化,中国资管行业将迎来更大的发展。
(作者:李览青编辑:周炎炎,张俨)


