


【20260918】【EC双周报】潮汐未定
核心观点:中性现货下行,最新SCFIS欧线2882.69点、较上期下跌5.41%,SCFI欧线持续下跌,现货指数止跌反转仍需等待;目前全球主要船司纷纷下调中秋-国庆黄金周之间的欧线价格,降价空间仍在;基差下跌趋势流畅、进入淡旺季转换期,盘面偏震荡。主要警惕地缘局势以及苏伊士复航落地情况。
运力供给:中性偏空各大船司欧线运力部署约55万TEU,转入淡季持续减少但仍远高于去年同期,华东台风与复航苏伊士对运力产生影响;全球集装箱船队运力预计9月达3400万TEU,预计2027年进入交付高峰;2026年累计新签订单处于往年同期较高水平、高运价下几乎无旧船拆解(12000+TEU船约0拆解),2027年集运运力或迎宽松格局;各个船司多条航线重返红海,复航预期强化。
需求:中性偏空欧元区制造业PMI录得52.7,整体在荣枯线上方、创近年新高,欧洲存在补库预期;但欧元区CPI年率3.3%、核心CPI年率2.4%且趋降,能源(850101)带动CPI反弹,欧洲核心需求仍旧疲软;中国7月出口欧洲金额约820亿美元为近年新高,但需关注淡季出口回落;8月出口金额排名趋于稳定、汽车与服装受台风影响回落,AI相关产品维持涨势。
成本:中性偏多船燃价格走高,美伊局势不明朗:短期内高硫供需双强、中期有季节性走弱可能,低硫短期供应有缓解、长期供应仍旧偏紧;港口拥堵方面台风影响华东港口拥堵仍未完全缓解。
降价空间仍在
指数–现货指数持续下跌
最新上海出口集装箱结算运价指数SCFIS维持下跌趋势,目前2882.69,较上期下跌5.41%。
目前来看现货指数止跌反转仍需等待。

数据来源:航交所、紫金天风期货研究所
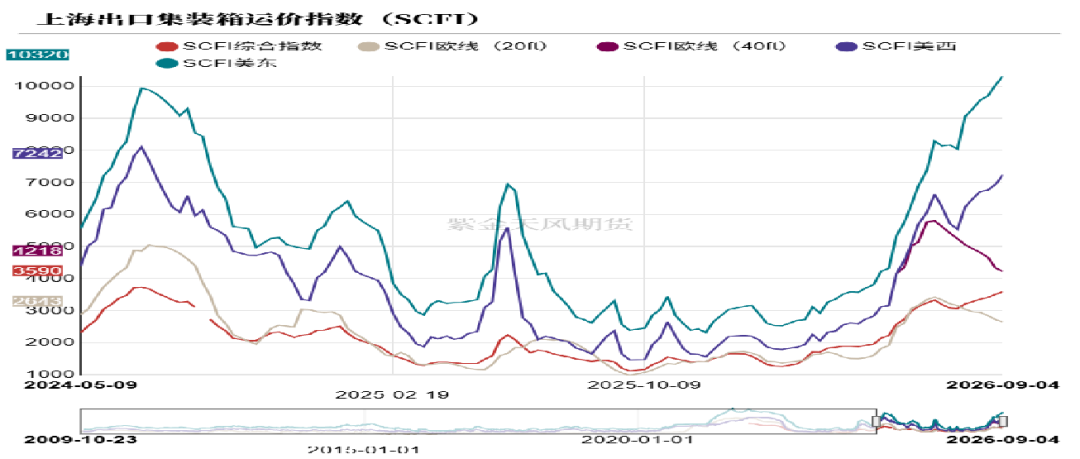
指数–SCFI指数欧线持续下跌,美线维持上涨
最新上海出口集装箱运价指数SCFI欧线(20ft和40ft)维持下跌走势,目前20ft2643较上期下跌2.69%,40ft4218较上期下跌2.38%
美东美西线则处于上涨走势。
数据来源:航交所、紫金天风期货研究所
现货运价–价格下调
现货运价方面,目前各家价格均继续下调,其中HPL9月末最新运价3035美元/FEU,马士基10月初最新运价3100美元/FEU。MSC9月末最新运价维持3700美元/FEU,ONE9月末-10月初最新运价均报3500美元/FEU。OOCL9月末、10月初运价在3400美元/FEU左右,CMA9月末至10月初运价在3693美元/FEU左右。
目前来看,全球主要船公司纷纷下调中秋-国庆黄金周之间的欧线价格。
数据来源:GEKE RATE
基差
基差目前下跌趋势流畅。进入集运欧线淡季旺季转换期。
目前有船司恢复苏伊士航线,下半年有较好的新船交付预期,但地缘局势反复,盘面偏震荡。

数据来源:紫金天风期货研究所
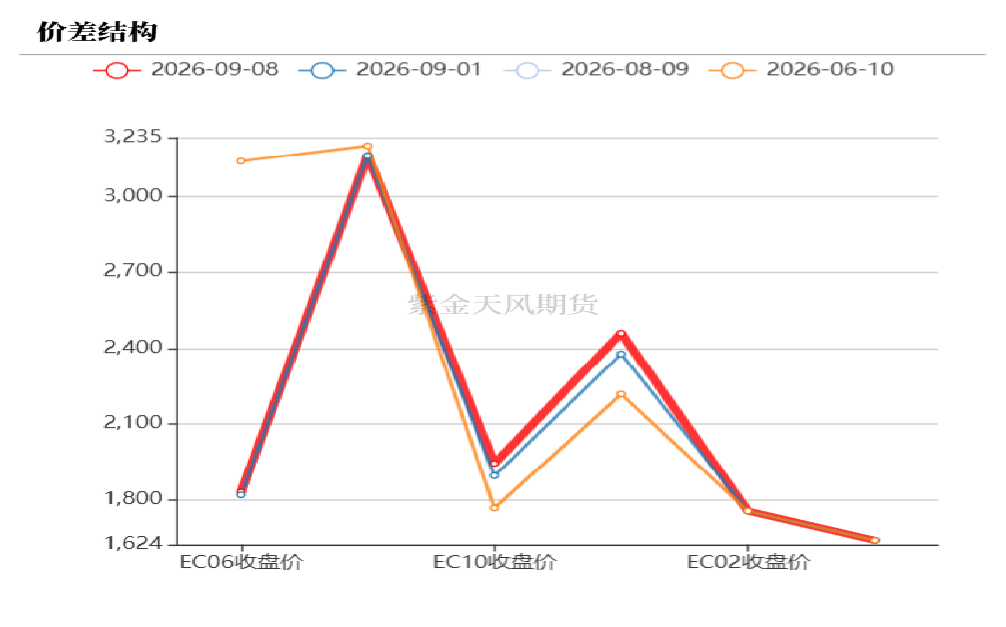
月差
当下盘面季节性趋势较强,市场目前对淡旺季预期符合季节性。
数据来源:紫金天风期货研究所
淡旺季转换期
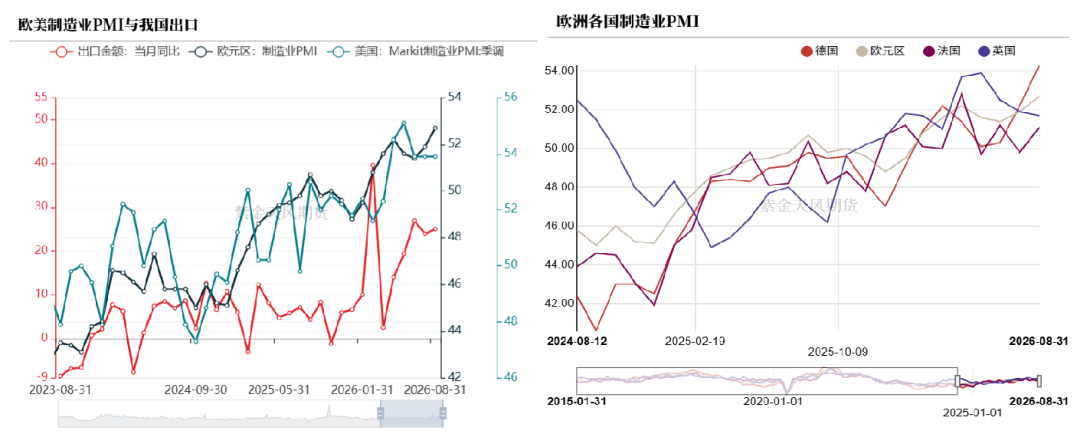
【宏观】欧元区制造业回暖
据最新制造业PMI数据显示,欧元区录得52.7,法国51.1,英国51.7,德国54.3。欧洲整体制造业PMI数据在荣枯线上方。总体情况乐观。欧元区创近年来新高。德国表现强劲,英国有所回落。
总体来看,欧洲需求预计会有修复,存在补库存预期。
数据来源:紫金天风期货研究所
【宏观】能源带动通胀
欧元区最新CPI年率3.3%,核心CPI年率2.4%。
最新一期CPI年率与和核心CPI年率趋势分化,CPI年率反弹至近几年新高,主要原因在能源(850101)价格上涨。而核心CPI年率转降,欧洲核心需求仍旧较为疲软。欧洲央行加息预期强化。

数据来源:紫金天风期货研究所
【宏观】中国出口持续增长
根据中国海关最新数据显示,7月出口欧洲金额约820亿美元。8月
7月出口欧洲金额为近年新高,但需要关注后续淡季时候出口回落情况。

数据来源:中国海关
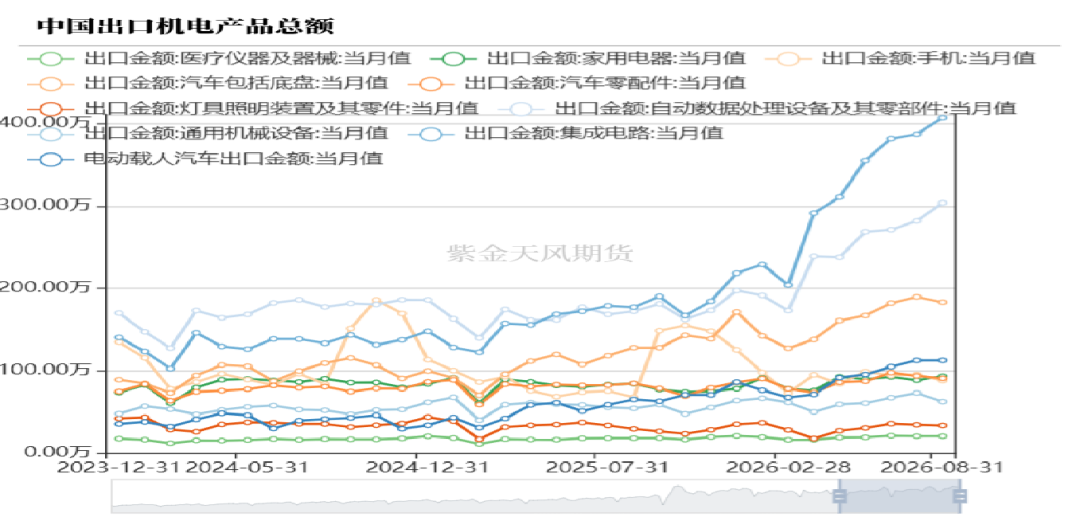
【宏观】出口金额排名趋于稳定
根据最新海关数据,8月份出口金额最多的仍为汽车(包括底盘)、服装和纺织品,汽车和服装品类由于台风影响有所回落。但总体出口金额排名趋于稳定。

数据来源:中国海关、紫金天风期货研究所
【宏观】AI相关产品出口涨幅趋势不减
短期来看AI相关产品依旧维持涨势,淡季下影响不显著。
数据来源:中国海关
【中观】中国出口欧洲–各品类出口数据
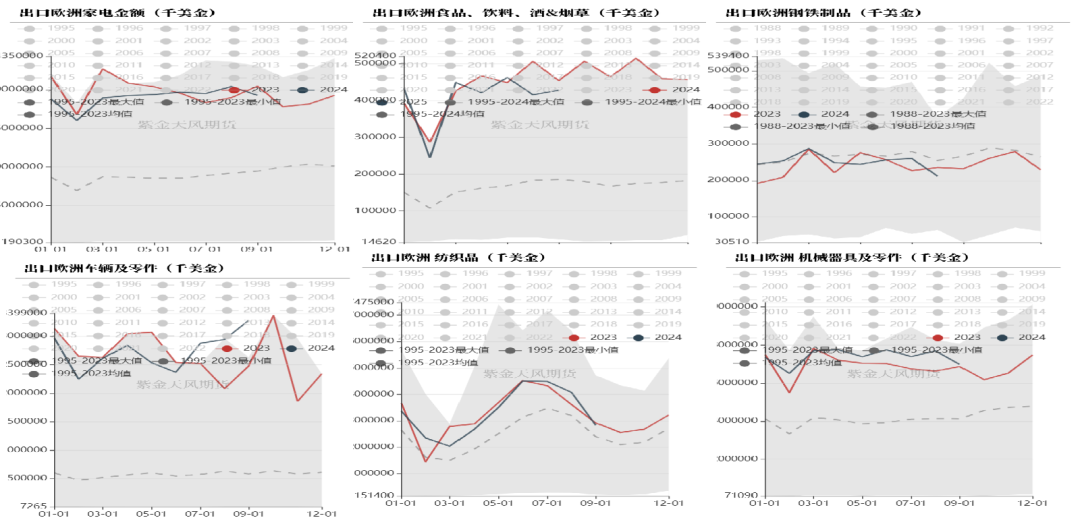
数据来源:中国海关数据紫金天风期货研究所

数据来源:中国海关数据紫金天风期货研究所
淡季下的宽松预期
运力部署
截止目前,各大船司在欧线运力部署上约55万TEU。
从趋势来看,转入淡季的欧线运力部署在持续震荡减少。集运欧线的整体部署趋势符合季节性并且远高于去年同期,同时此前华东地区的台风以及船司复航苏伊士运河对欧线运力产生了一定的影响。
美线来看,需求强劲承托运力部署,同时巴拿马运河限航对美线运力释放也有所影响。

数据来源:WIND、紫金天风期货研究所
运力增减
截至目前数据,全球集装箱船队运力预计将在9月达到3400万TEU,9月预计交付46艘船共28.6万TEU,平均6000TEU/艘。
从交付量来看,预计2027年会进入交付高峰期。

数据来源:克拉克森、紫金天风期货研究所
运力增减
结合新签订单以及新增运力来看,预计2027年集运运力将迎来宽松格局。2026年累计新签订单目前在往年同期中处于较高水平。
集装箱船拆解方面,高运价下几乎没有旧船拆解。此外对欧线集装箱船的拆解仅发生在小船,12000+TEU船约为0拆解。具体需关注明年欧线运力宽松格局下苏伊士运河复航情况。

数据来源:克拉克森、紫金天风期货研究所
成本维持
港口拥堵情况
9月最新数据显示鹿特丹港准班率64.29%,较上期提升5%;安特卫普准班率44.74%,较上期提升21.16%;新加坡港准班率26%,较上期下跌0.33%;上海港13.64%,较上期提升2.03%,宁波舟山港准班率15.72%,较上期下跌8.89%。
目前来看台风影响华东港口拥堵情况仍未完全缓解。
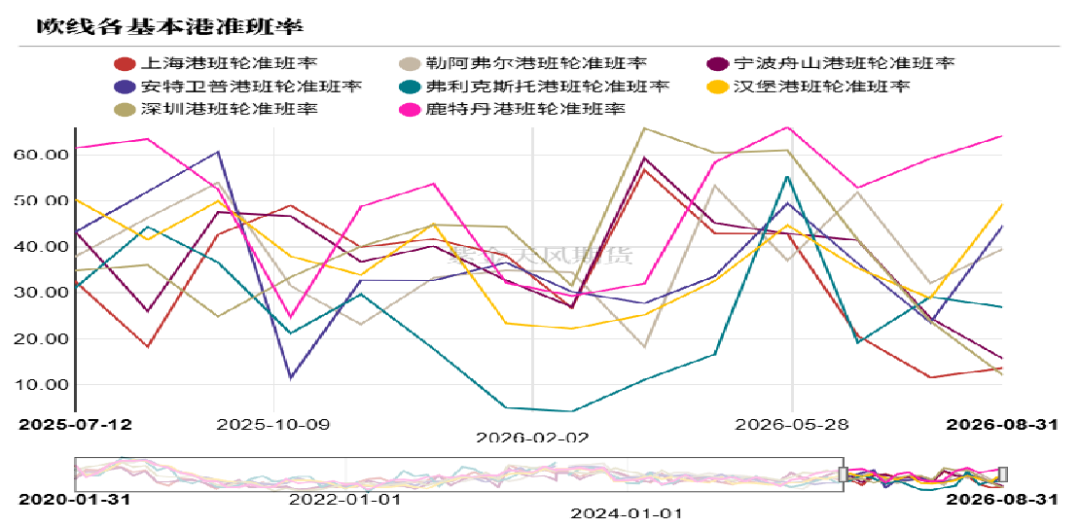
数据来源:航交所、紫金天风期货研究所
船燃-船燃价格走高
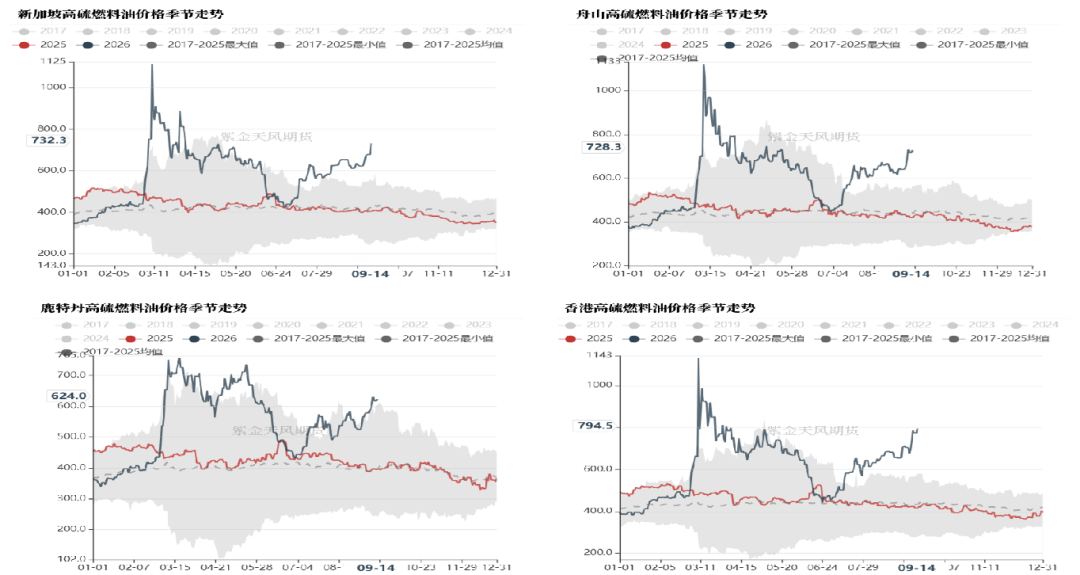
美伊局势不明朗,短期内高硫供需双强,中期会有季节性走弱可能。低硫短期内供应有缓解,长期起来看供应仍旧偏紧。后续需关注地缘情况。
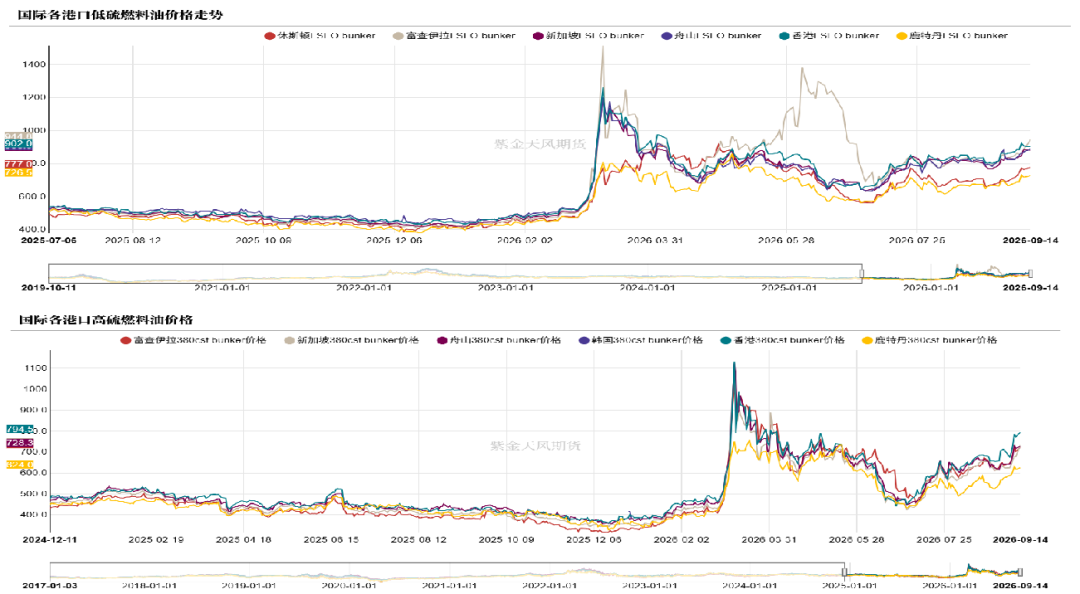
数据来源:路透、紫金天风期货研究所
船燃-低硫燃料油季节走势图
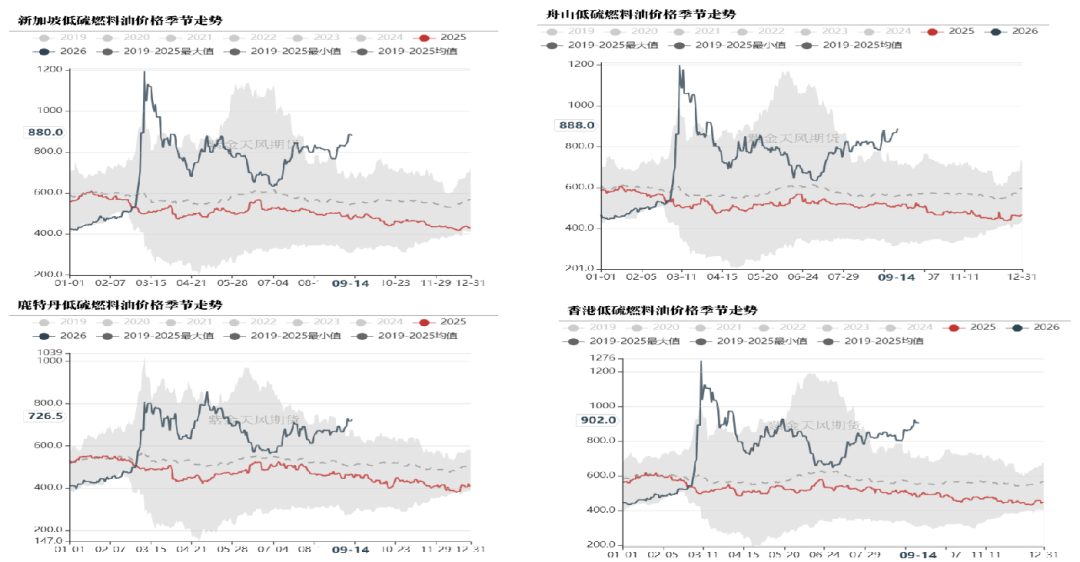
数据来源:路透、紫金天风期货研究所
船燃-高硫燃料油季节走势图
数据来源:紫金天风期货研究所
风险
下行风险:欧洲目前需求不算高,中秋叠加国庆假期发货需求回落。全球主要船公司基本全部着手增加重返苏伊士运河的航线。新增订单与完工量维持较高水准。各大船公司下调欧线运价。市场交易地缘情绪不确定。
上行风险:目前EC偏高震荡。巴拿马运河限航影响美线运力释放。地缘局势依旧不明朗。苏伊士运河复航实际落地情况与节奏是否如预期。


