


9月21日,黄酒上市公司会稽山(601579)早盘即封住涨停,这已是会稽山(601579)最近五个交易日内的第四个涨停。以36.12元/股的收盘价计算,公司总市值173.18亿元,坐稳黄酒类上市公司总市值老大地位。同一天,另一家黄酒类上市公司龙头古越龙山(600059)也大涨7.29%,总市值104.64亿元,同样超过百亿市值。
进入下半年以来,绍兴“黄酒双雄”在资本市场双双迎来风光时刻,其中会稽山(601579)三季度以来累计涨幅达到145.88%,古越龙山(600059)三季度以来累计上涨56.83%。在白酒(881273)行业仍处于深度调整的背景下,绍兴“黄酒双雄”何以异军突起?
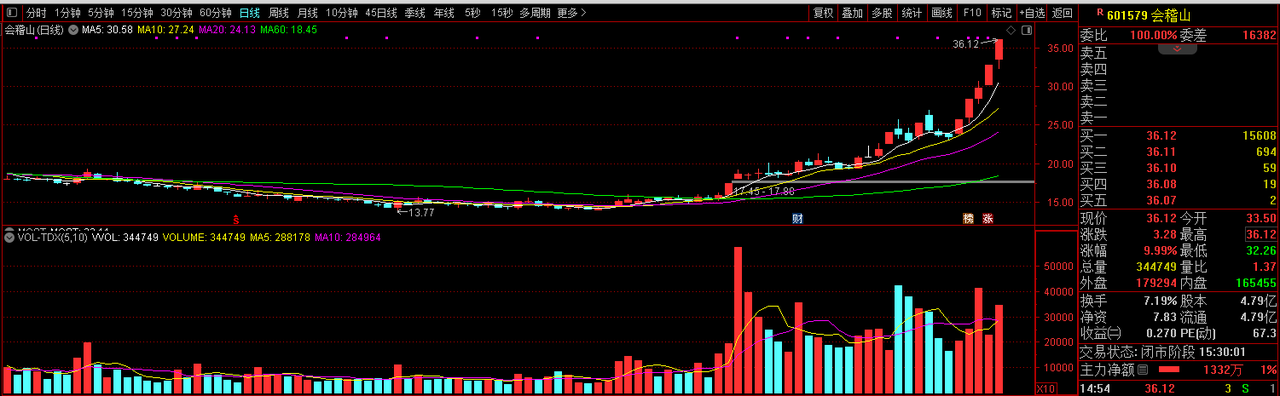
会稽山股价走势

古越龙山股价走势
会稽山反超古越龙山
成为“黄酒一哥”
半年报显示,今年上半年,会稽山(601579)实现营收8.53亿元,同比增长4.43%;净利1.29亿元,同比大增37.04%,扣除非经常性损益后实现净利润1.04亿元,同比增长16.77%。公司表示,营收和净利增加主要系产品销售增加所致。

来源:会稽山中报
古越龙山(600059)半年报显示,今年上半年,公司实现营收7.87亿元,同比下降11.89%;净利9155.64万元,同比增长1.38%;扣除非经常性损益后净利5268.6万元,同比下降34.94%。
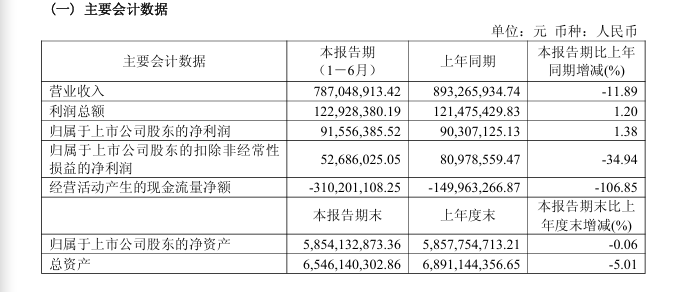
来源:古越龙山中报
历史上,古越龙山(600059)长期占据“黄酒一哥”的地位,无论是营收还是净利均超过会稽山(601579)。如2021年到2024年,古越龙山(600059)营收分别为15.77亿元、16.2亿元、17.84亿元、19.36亿元;同期会稽山(601579)分别为12.5亿元、12.27亿元、14.11亿元、16.31亿元,均低于古越龙山(600059)。2021年到2024年,古越龙山(600059)的净利分别为2亿元、2.02亿元、3.97亿元、2.06亿元;同期会稽山(601579)净利分别为2.84亿元、1.45亿元、1.67亿元、1.96亿元,除2021年外,均低于古越龙山(600059)。
但2025年度,会稽山(601579)的营收、净利均已经接近古越龙山(600059)甚至实现反超。当年会稽山(601579)实现营收18.22亿元,净利2.45亿元;同期古越龙山(600059)营收为18.31亿元,净利2.22亿元。而从增长势头看,会稽山(601579)的势头已超过古越龙山(600059)。2025年底,会稽山(601579)的市值已超过古越龙山(600059)。今年上半年的表现无非是这一势头的延续。
从经营数据看,今年上半年,会稽山(601579)虽然普通黄酒销售收入下降,但中高档黄酒和其他酒销售收入同比分别增长14.17%和17.56%,中高档黄酒占黄酒的比重已达到八成。从区域情况看,上半年虽然浙江大区销售同比下降9.85%,但上海地区销售同比增长超两成,达到20.95%;江苏大区同比增长7.48%,其他地区同比增幅更是高达76.59%。

会稽山上半年经营数据。来源:公司公告
而古越龙山(600059)今年上半年中高档黄酒和普通黄酒的销售收入同比均出现下降。从区域情况看,除上海地区同比略有增长外,浙江地区、江苏地区和其他地区黄酒销售收入同比均出现明显下降。
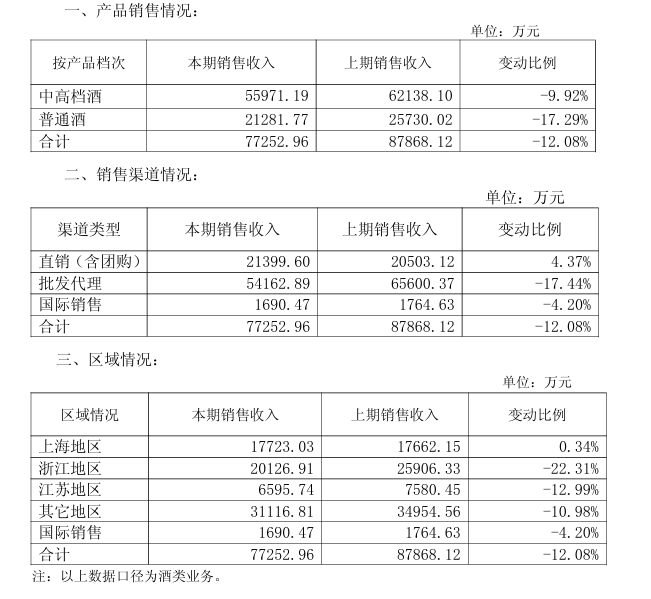
古越龙山上半年经营数据。来源:公司公告
高端化、年轻化、多样化
绍兴“黄酒双雄”忙转型
作为世界三大发酵酒之一,黄酒是中华优秀传统文化的瑰宝。以绍兴黄酒为典型代表,其拥有约2500年发展史。
在分析黄酒行业时,会稽山(601579)表示,近年来,黄酒行业正以“守正创新”的姿态,在政策红利、消费(883434)代际迁移与科技赋能的三重驱动下,开启了一场深刻的转型。行业龙头企业依托品牌、技术与渠道优势,积极推进生产工艺的现代化、产品结构的高端化与多样化。同时,通过持续的文化赋能与市场拓展,企业品牌影响力与消费(883434)者认同感正在不断提升。
目前,会稽山(601579)主要拥有“会稽山(601579)、兰亭、西塘、乌毡帽”等主品牌。公司以兰亭品牌为核心,深耕高端圈层客群与消费(883434)场景,常态化开展高端文化品鉴、回厂游等沉浸式体验活动,多维度构建高端品牌生态。贴合年轻群体悦己微醺、轻养生等健康消费(883434)趋势,创新推出“自发酵起泡黄酒”,以清爽口感和年轻化定位打破消费(883434)者对于传统黄酒的刻板印象。以黄酒文化传播为核心,亮相浙BA、浙江省桨板精英赛、杭州富阳(HK0352)半程马拉松、会稽山(601579)国际登山挑战赛等热门赛事,持续推动黄酒文化与现代潮流生活融合,助力品牌影响力向大众消费(883434)市场渗透,完善多层次品牌传播矩阵。
古越龙山(600059)旗下拥有古越龙山(600059)、鉴湖、女儿红、状元红、沈永和五大黄酒知名品牌。公司构建了层次分明、布局完善的产品矩阵,包括中高端国酿系列、青花醉系列、库藏系列;大众市场的清醇系列、彩包系列;围绕年轻群体的无高低、果酒、露酒、米酒系列;本地化的坛装酒系列等。
今年上半年,古越龙山(600059)的“青花醉”系列产品销售同比增长35.17%,其中青花醉10年陈、20年陈产品销售分别同比增长19.19%、53.03%;对国酿系列产品采用控量稳价策略,限量款“白玉”于3月底售罄,“红玉”实现较好销售,“只此青玉”实行配额制以确保产品市场价格稳定。
白酒板块仍处于调整期
资金出逃寻找新消费标的
对于近期黄酒上市公司尤其是绍兴“黄酒双雄”的持续大涨,分析人士认为,主要是白酒(881273)行业仍处于深度调整期,股价已持续四年多下跌。资金从白酒(881273)类上市公司流出,一部分转向长期滞涨、估值偏低的小众酒类赛道。
A股的黄酒上市公司本来数量就很少,再加上盘子小、流通市值不大,资金更容易炒作,拉涨停也比较轻松。从会稽山(601579)和古越龙山(600059)的成交龙虎榜来看,参与炒作的资金以游资为主,也有沪股通(885520)专用席位,一些机构专用席位则选择卖出。
其次,在白酒(881273)行业持续调整导致渠道利润变薄的背景下,手握核心渠道资源的白酒(881273)大商开始寻找新品类。黄酒高端产品渠道利润空间较厚,且契合低度健康趋势,对白酒(881273)大商的吸引力大增,市场博弈借助白酒(881273)大商的商务团购、高净值客户资源,把黄酒从江浙沪推向全国商务宴请场景,打破黄酒地域局限,也成为刺激黄酒股价的一个因素。
如今年4月,会稽山(601579)与河南茅五剑贸易(茅台、五粮液(000858)大商)组建子公司;9月份又签约四川盛世群运(茅台四川联谊会会长单位),切入西南高端市场。古越龙山(600059)最近也与华南老牌名酒大商广东粤强酒业等签署战略合作,并推出定制黄酒新品。浙江塔牌绍兴酒有限公司虽然不是上市公司,9月18日也与杭州本土头部名酒经销商杭州华商糖业烟酒有限公司签署战略合作,推出“双吟”黄酒品牌。
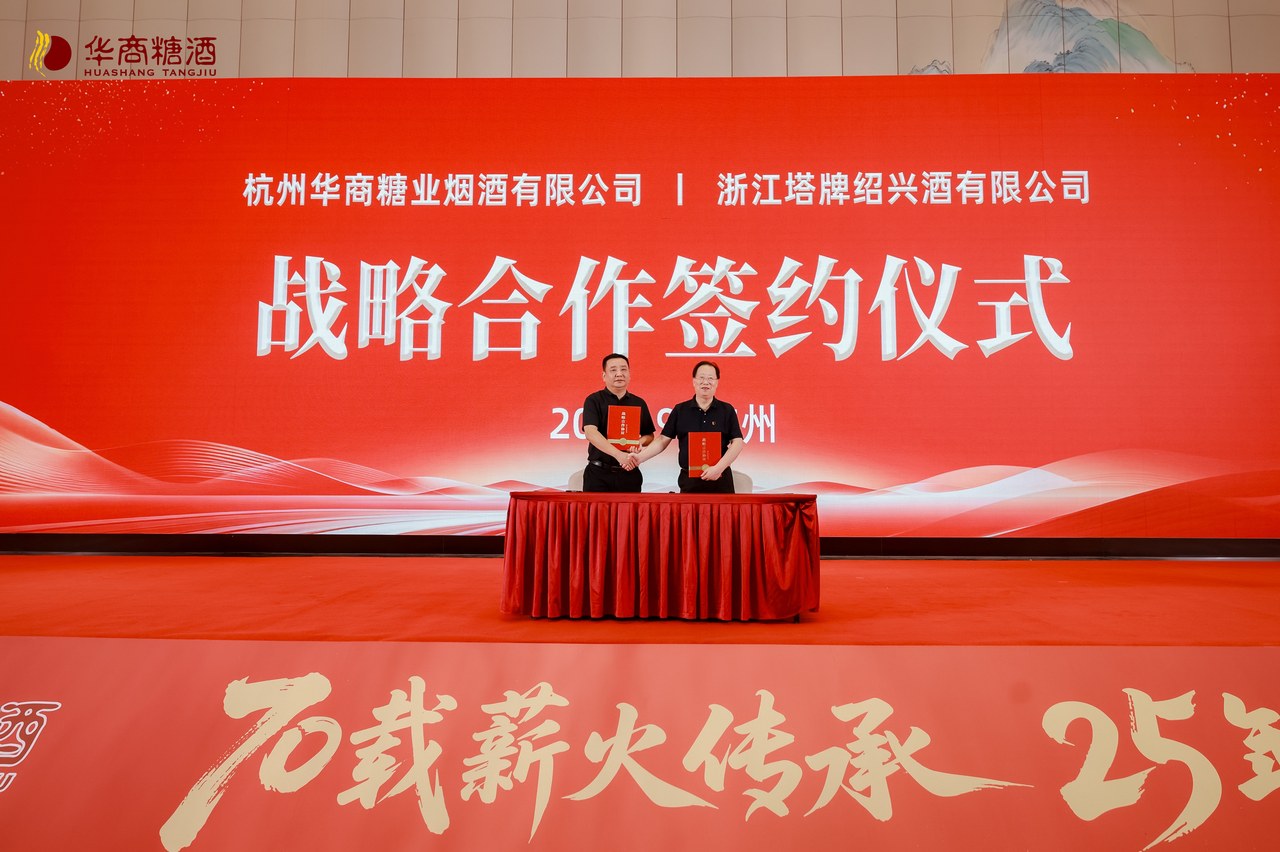
塔牌绍兴酒与华商糖酒签约仪式
另外,黄酒被纳入“历史经典产业”扶持框架,浙江等地对设备更新、数字化转型项目提供真金白银的支持,政策端给予了产业转型明确的支持信号。从消费(883434)趋势看,白酒(881273)受困于商务场景收缩,而低度化、健康化、微醺化的黄酒正迎合了当下的消费(883434)趋势。正如北京卓鹏战略咨询机构董事长、中国酒类流通协会零售及连锁专业委员会首席专家田卓鹏分析的,当前酒类行业正从过去的商务消费(883434)、政务消费(883434)为主逐渐向微醺+慢醺+悦己消费(883434)变迁。
不过投资者需要注意的是,黄酒消费(883434)仍主要集中在江浙沪地区,黄酒消费(883434)全国化实际落地难度很大。虽然会稽山(601579)今年上半年除江浙沪外其他地区销售收入增长势头很猛,但营收占比也仅16%,不到两成;古越龙山(600059)今年上半年除江浙沪之外的其他地区营收不增反降。最近黄酒上市公司股价的上涨,更多是情绪驱动与题材炒作,而并非完全是业绩驱动。


