


汇通财经APP讯——周三(9月23日),美国股债市场出现阶段性联动调整,整体行情呈现温和再定价的特征。在经济基本面超预期、能源(850101)价格回暖、政策预期微调等多重因素共同作用下,美债收益率阶段性走高并刷新多年区间高位。

一、市场核心行情表现
当日美国国债市场整体情绪偏弱,收益率呈现普遍上行态势。10年期美债收益率单日上行13个基点,收至5.08%,盘中最高触及5.07%,触及2007年7月以来的区间高点。30年期长债收益率同步上行9个基点,报5.39%。长端利率的抬升,更多体现了市场对长期经济韧性与通胀持续性的重新认知,并非单一利空冲击,美国长期无风险利率中枢出现温和上移迹象。
与此同时,对货币政策更为敏感的2年期美债收益率上涨14个基点至4.88%,创下两年多以来新高。短端利率波动反映出市场对短期政策变化的敏锐反馈,体现了资金端谨慎观望、提前布局的理性行为。
随着无风险利率走高,权益市场估值被动修复。截至美东时间午盘,道琼斯工业平均指数(DJI)小幅下跌0.61%,标普500(SPX)指数下跌0.66%,纳斯达克综合指数(IXIC)下跌1.06%。由于前期美股整体处于历史高位区间、估值相对充分,利率上行自然带来适度回调压力,属于市场自我调节的正常波动,成长板块因估值弹性更大,调整幅度相对更为明显。
二、本轮收益率上行的核心驱动因素
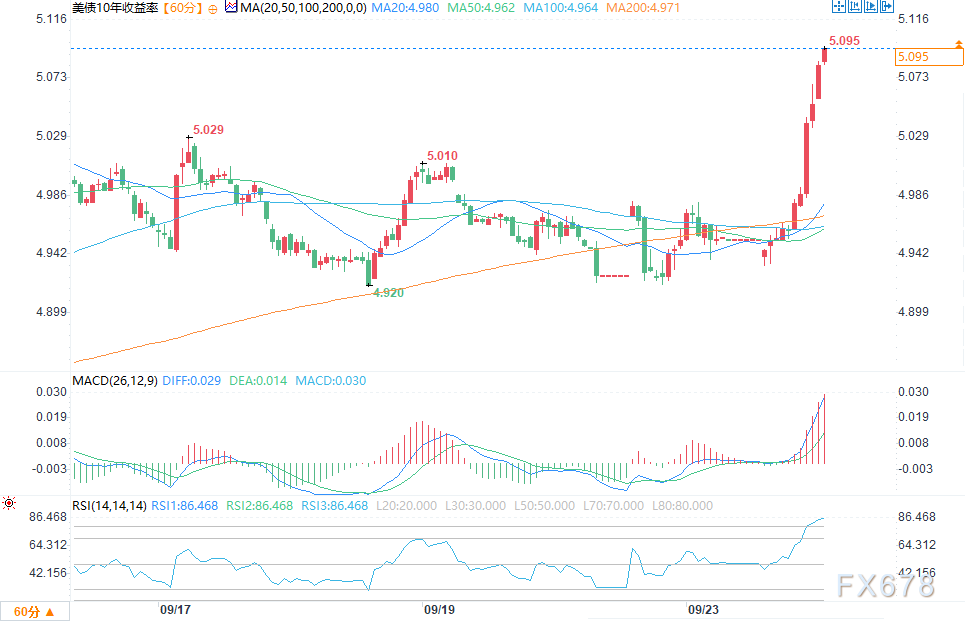
(美债收益率1小时图)
本轮美债收益率上行是多重市场信号共振的结果,各因素相互叠加、共同推动市场预期修复,不存在单一主导性利空。
首先,美国制造业经济表现展现出较强韧性。标普全球(SPGI)数据显示,美国9月制造业PMI录得57,显著高于市场预期的53.6,制造业活动连续四个月保持扩张,增速创下2021年7月以来阶段性新高。实体经济的稳健回暖,体现了美国产业复苏的积极态势,同时也让市场更加理性地看待通胀回落节奏,弱化了过快宽松的前期乐观预期。
其次,能源(850101)价格阶段性回暖带来温和通胀压力。当日布伦特原油期货上涨3.60%,WTI原油期货上涨2.45%,11月布伦特原油合约价格逼近每桶100美元。叠加美国柴油出口禁令的政策预期,市场对能源(850101)供应链稳定性的判断更加审慎,合理预判能源(850101)通胀或将维持韧性,有助于政策端保持稳健调控节奏。
再次,美联储官员释放稳健偏审慎的政策信号。美联储理事迈克尔.巴尔当日表示,当前通胀仍具备一定粘性,为稳步推动通胀回落至2%的目标区间,后续仍存在政策微调的可能性。该表态偏向前瞻性风险防控,有助于稳定长期通胀预期,让货币政策保持灵活、渐进的调整节奏。
最后,全球资本市场联动性有所增强。欧洲国债市场当日出现阶段性波动,跨境资金再平衡带动美债同步调整。全球固收市场的同步变化,体现了国际资本对全球宏观环境的统一定价逻辑,属于正常的跨国市场联动现象。
三、市场加息预期与机构观点
随着经济、通胀、政策信号持续释放,市场对美联储政策路径的预判更加细化。据CME美联储观察工具数据显示,10月加息概率由前一日55%升至71%,12月前至少加息一次的概率接近95%。加息预期升温并非恐慌式定价,而是市场基于最新数据做出的渐进式预期修正。
多家主流机构也对后市走势给出审慎、理性的研判。安永-帕特农首席经济学家格雷戈里.达科认为,美联储或于12月落地一次25个基点的加息操作,适度的政策收紧有助于平滑通胀波动、稳定长期经济预期,但也可能带来阶段性股市估值调整。特鲁斯特咨询首席投资官基思.莱纳(LEN)提到,本轮利率上行节奏偏快,短期容易引发市场波动。麦肯齐投资固定收益团队表示,债市前期平稳状态暂时结束,市场正在主动适应更为稳健、偏谨慎的货币政策环境。
四、年内长债收益率持续走高的结构性成因
本年度长端美债收益率稳步上行,源于长期结构性供需变化与市场定价逻辑的渐进调整,并非短期情绪冲击。
第一,美债风险溢价合理修复。伴随美国财政规模稳步扩张,市场理性要求更高的长期风险补偿,属于成熟资本市场正常的定价修复过程,推动长债收益率逐步抬升。
第二,实体融资需求带动债券供给扩容。AI产业持续发展带动企业资本开支增长,信用债发行规模稳步提升。市场投融资结构动态变化,固收产品供给多元化,促使整体收益率中枢适应性调整。
第三,政策维稳工具效果相对有限。美国财政部推出持续至11月初的国债回购操作,旨在平稳长端利率波动。该政策具备积极的市场稳定意图,但难以完全对冲宏观基本面与市场结构的长期变化,因此效果相对温和。
五、高利率环境的宏观与市场影响
债券价格与收益率呈反向波动,本轮利率上行,带动全社会融资价格合理回归。居民信贷、企业融资与政府付息成本出现适应性上调,有助于抑制过热需求、平滑通胀节奏,对长期经济稳定具备积极意义。
资本市场层面,无风险利率上行带来估值体系修复。成长股权对利率敏感度更高,因此短期调整更为明显。这类估值波动属于良性的市场自我修正,能够挤压非理性溢价,让资产定价更加贴合基本面。
总体而言,美联储本月初落地25个基点加息,在通胀仍存粘性、经济保持韧性的背景下,政策保持审慎收紧节奏具备合理性。未来市场将继续在经济韧性、通胀回落与政策调控之间寻找平衡,整体市场环境将朝着更稳健、更理性、更有序的方向演进。


