


文|林森
投资把小康人寿从死亡线上拉回;今年夏天,又是投资,把它推上了亏损榜首位。
2026年上半年,58家非上市人身险公司合计净利润616.88亿元,同比增长108.48%,51家盈利,14家由亏转盈。唯一由盈转亏的是小康人寿:上半年净亏损5.08亿元,二季度单季亏损6.01亿元,净利润同比降幅418.82%,居亏损榜第一。
投资端同样剧烈反转。一季度,这家公司以1.97%的投资收益率排在72家人身险公司第一梯队第三;一个季度后,综合投资收益率-7.30%,在58家非上市人身险公司中垫底。
全行业都在赚钱,小康人寿成了唯一的输家。亏掉5个亿只是结果,真正需要追问的是,它为什么会亏、又靠什么继续往前走?

扭亏靠投资
风险也在投资
小康人寿的前身中法人寿,2019年末偿付能力充足率-15561.31%,负到这种程度,基本处于无法正常经营的状态;2020年保险业务收入6.85万元,注意,单位是万元,不是亿元,公司业务基本停摆。
2020年底,鸿商集团、宁德时代(300750)、青山控股等产业资本入主,注册资本从2亿元增至30亿元,大幅增资后,公司清理债务,归还股东借款本息3.25亿元,次年更名为小康人寿。公司完成“换血重组”,被救活。
新班子先冲规模。2022年保险业务收入冲到31.11亿元,主力是增额终身寿。同年11月,原银保监会人身险部通报其两款增额终身寿利润测试的投资收益假设与经营实际存在较大偏差,产品被叫停整改;随后两年,保费从31.11亿元跌到18.33亿元、6.22亿元,连亏两年。
冲规模的路被叫停
接棒的是投资
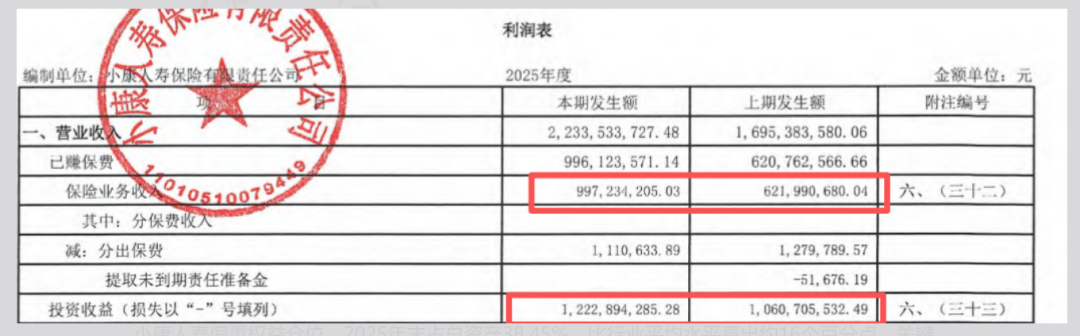
2024年、2025年投资收益分别为10.61亿元、12.23亿元,连续两年投资收益超过保险业务收入,公司借此扭亏。靠投资赚钱本身无可厚非,2026年上半年58家非上市险企净利润翻倍,主力同样是投资收益。
图源:小康人寿2026年第二季度偿付能力报告
问题不在投资,而在投资结构。
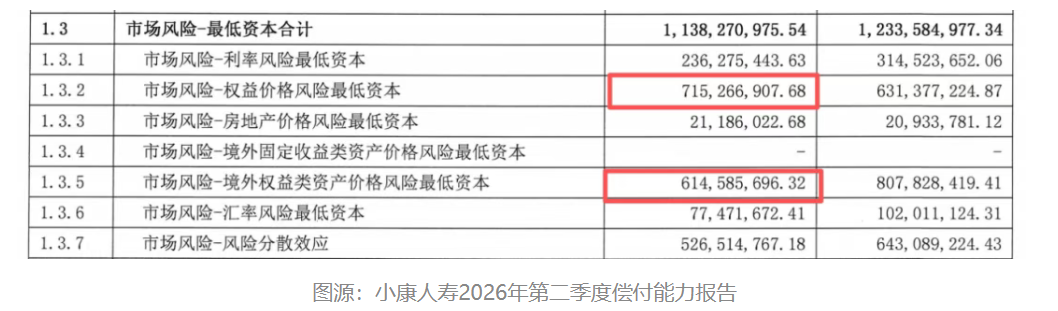
小康人寿偏重权益仓位,2025年末占总资产38.45%,比行业平均水平高出约16个百分点。关键点是,这些权益资产明显偏境外。二季度偿付能力报告显示,境外权益价格风险为6.15亿元,权益价格风险整体为7.15亿元,占比约86%。对一家总资产约155亿元的中小险企而言,这一集中度明显偏高。
仓位越重,对资本市场越敏感,回撤也越深。结果在2026年上半年显现:58家公司2026年上半年综合投资收益率简单平均2.22%,小康是-5.24%,明显跑输行业。权益仓位高度倚重境外资产的小康人寿,未能充分受益于A股上涨,反而因境外权益市值波动导致投资端大幅回撤。
利润的质量也经不起细看。2025年12.23亿元投资收益中,“处置金融工具的收益”为9.24亿元,占比约七成半。也就是说,撑起利润的主要是卖出股票、债券、基金的一次性收益,而非债券利息、股票分红等稳定的经常性投资收益。
同样靠投资,中宏人寿一季度综合投资收益率-0.2%,二季度做到4.38%,排第一,一个季度完成调头;小康的仓位没有及时调转,二季度综合投资收益率垫底。
资本缓冲变薄
二季度投资收益率-1.06%,综合投资收益率-7.30%,两者相差6个多百分点。实际亏的不算多,大部分亏损还没真正兑现,只是“挂在账面上”。但账面浮亏会直接减少实际资本,进而传导至偿付能力。
偿付能力充足率=实际资本/最低资本×100%
二季度末,核心偿付能力充足率单季下降33.95个百分点,至231.46%;实际资本单季减少7.24亿元。浮亏正在快速吃掉公司的资本缓冲,且趋势还没止住。公司自己预测,三季度末两项指标还要降到198.23%和213.07%。
231.46%,距离监管红线的50%还算安全,但在58家非上市险企二季度末核心偿付能力充足率榜单上,这个数字排在第51位,身处榜单后段。
家底变薄,手头现金也在收紧。
小康人寿的流动性指标明显恶化。不考虑资产变现的压力情景下,3个月流动性覆盖率从103.68%降到27.95%,12个月流动性覆盖率从53.94%降到11.09%。流动性指标衡量的是公司手头的流动资产能不能覆盖到期的支出,100%以上才算安全。公司已在报告里写明:未来一年将进入满期给付相对集中的阶段,现金流压力会加大。2025年,它的净现金流是-5.69亿元。
负债端短板
投资端可以靠行情,负债端只能靠年头。
小康人寿负债端基础薄弱,截至二季度末,只有北京、湖南两家分公司,个人营销员仅66人;保费几乎全靠银保渠道,上半年7.91亿元签单保费中,银保渠道贡献7.11亿元,占比接近九成,个险和团险渠道为零。
银保渠道通常卖的是储蓄型、理财替代型保单,容易冲规模,但利润薄、价值低。上半年新业务价值1956万元,新业务利润率仅为4.81%。
不只小康人寿,“负债管理能力弱”是很多中小险企的短板。
利率下行压缩利差,监管窗口指导把分红险演示利率上限从3.9%统一下调到3.5%,全行业都在从固定收益产品转向浮动收益产品,拼的是负债管理能力。
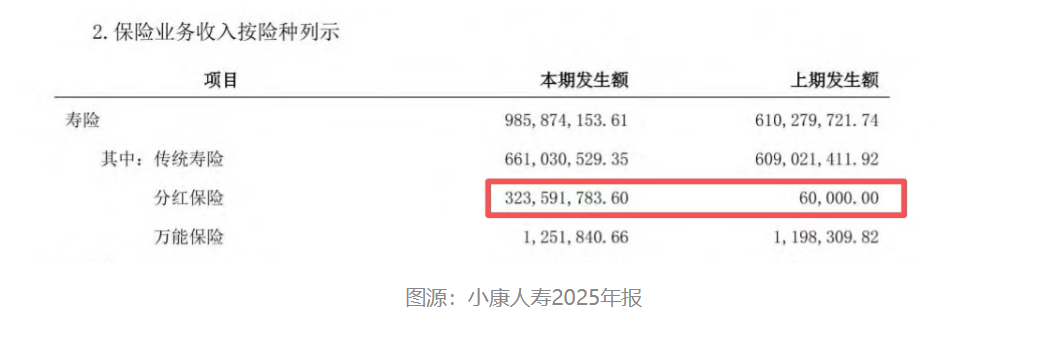
小康的转向不慢:2025年分红险保费收入3.24亿元,而2024年这项收入只有6万元;2025年度14款分红险红利实现率全部不低于100%,平均120.57%,最高的一款到166%。这是近三个月这家公司唯一一条硬正面,但能否持续,还要看它能不能真正补上负债端这块短板。
图源:小康人寿2025年报
管理层变动
总经理一职,自2016年原中法人寿总经理唐庚荣离任后,空悬近十年,这在人身险行业里找不出第二例。
今年5月,管理层再次变动。投资端的核心人物——业内称“投资鬼才”的执行董事、财务负责人、首席投资官霍康退出管理层。同期,华贵人寿总经理罗振华回归小康,头衔为“临时负责人”,截至9月中旬,正式任职资格尚未见核准公开信息。1965年生的罗振华,能在这个岗位上“超长待机”多久,北京商报在近期已公开提出过疑问。
长期空缺的影响是实打实的。有学者对北京商报指出,总经理长期空缺会导致决策效率低下、战略缺乏连续性,还是风险综合评级的扣分项。
补位在推进:空缺近一年的总精算师岗位由孙晓宇补上,首席投资官由内部提拔的袁青松接任,高管团队从4人扩至6人。公司战略口径也从“投资驱动”改成了“资负双轮驱动”,罗振华公开的主张是,寿险公司各渠道的困难,深层次上都是资产负债管理难题。
股权层面同样悬着。
第四大股东贵州贵星拟清仓7%股权,受让方西藏骏杰的股东资质仍待上海监管局批准,而这7%股权目前处于全部质押状态。四大股东分属矿业、新能源(850101)、钢铁(850106)、汽销,无实际控制人,这样的股东结构虽能提供资本,但缺乏统一战略共识,治理基础不稳。
小康人寿走到今天这一步,本质上是一家险企试图用投资端的“单腿跳”弥补负债端的先天跛足。
长远看,真正值得追问的,不是它这一次亏在了哪里,而是当行业从“资产驱动”集体转向“资负双轮”时,那些既没有渠道厚度、也没有治理定力的中小险企,还能靠什么跨过下一个周期(883436)?


