


短期来看,产业链的结构比较清晰:PX供应仍偏紧,PTA供应正在恢复,聚酯负荷维持低位。10月日韩部分PX装置已有检修安排,亚洲PX供应弹性有限;国内PTA前期检修装置陆续重启,周度产量回升,平衡表已经转向累库;聚酯端则受利润和订单约束,短纤、瓶片等品种开工仍处低位。短期品种强弱预计仍表现为PX偏强、PTA次之、聚酯相对偏弱。
四季度绝对价格仍主要依赖原油。当前原油和芳烃价格中枢已经较高,而下游需求对高价的承接能力有限,因此四季度PX和PTA仍以高位宽幅震荡为主,趋势性单边行情的确定性相对较低。相比单边方向,四季度产业链内部的强弱关系更值得跟踪。
跨品种方面,重点关注PX与PTA的供需分化。PX库存继续下降、PTA持续累库时,可以关注多PX、空PTA;PX库存转稳或PTA累库结束时,价差交易退出。这一组合直接交易两个品种库存方向的差异,信号相对清楚。
向下游套利则看成品库存。若短纤减产后库存去化仍然缓慢,可以关注多PTA、空短纤;若瓶片开工回升后重新累库,可以关注多PTA、空瓶片。待短纤或瓶片库存进入持续去化,加工费就具备修复条件,相应套利应当收缩或退出。
整体而言,四季度交易可以采用一套较简单的方法:单边看原油,PX—PTA看库存方向,下游套利看成品库存能否在减产后真正去化。
三季度PX、PTA期货整体呈现先弱后强、快速冲高后回落的走势。季度初,原油价格相对偏弱,聚酯产业链延续低位震荡;进入7月下旬以后,中东供应及航运风险反复,原油、石脑油价格逐步走强,同时PX、PTA装置检修增加,推动两品种价格重心持续抬升。9月以后行情明显加速,PX主力最高升至9948点,PTA主力最高触及6672点,均创阶段新高,随后随着原油风险溢价回落而高位调整。
从相对表现看,三季度后半段PX逐渐强于PTA。PX受到石脑油、MX供应偏紧以及PTA装置复产带来的需求支撑;PTA前期受集中检修和现货偏紧推动表现较强,但9月装置陆续恢复后,市场逐步交易供应增加和累库预期。季度末两者由前期同步上涨逐渐转向PX相对偏强、PTA承压的分化格局。

三季度产业链上涨具有明显的成本推动特征。原油受中东供应及航运扰动影响涨幅最大,石脑油随后跟涨,但涨幅已经明显收窄;继续向下传导至PX、PTA后,涨幅进一步递减。三季度的主线是高油价沿产业链向下传导。PX虽然经历集中检修、进口偏低以及9月PTA复产带来的需求增加,但PX—石脑油价差较季度初变化不大,原料上涨消化了大部分PX价格涨幅,PX环节并未出现与绝对价格相匹配的利润扩张。
PTA的情况有所不同。7—8月多套装置集中检修,行业负荷一度大幅下降,现货供应收紧,使PTA在成本上涨过程中具备更强的价格传导能力,加工费较季度初明显修复。但利润改善主要集中在PTA环节,没有继续顺畅传向聚酯。短纤、瓶片虽然跟随原料提价,但高价抑制了纺织、包装及出口需求,产品涨幅不足以覆盖PTA、MEG等原料成本上涨,毛利明显恶化,短纤亏损扩大尤其突出。进入9月后,聚酯企业陆续扩大减产,正是三季度上游成本上涨、中游PTA利润修复、下游聚酯利润被持续压缩这一利润再分配过程的结果。
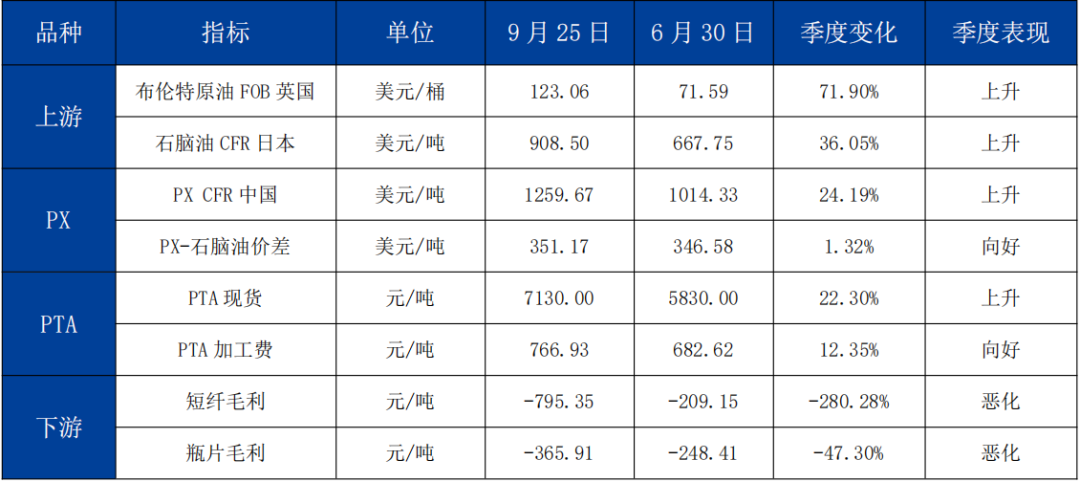
表1:产业链价格及利润季度变化
二、原油走强,PX成本支撑增强
三季度PX上游的核心变化,是成本端由季度初的相对宽松逐步转向偏紧。7月初,中东局势阶段性缓和,霍尔木兹通航恢复,叠加OPEC+继续恢复产量,原油及石脑油价格一度回落。随后中东运输风险重新上升,原油价格快速反弹,亚洲石脑油供应也受到影响,PX成本中枢随之抬升。进入9月后,原油再次冲高,虽然季度末风险溢价有所回落,但整体价格仍明显高于季度初,PX持续受到高成本支撑。
相比原油,三季度汽柴油利润维持高位后,炼厂更倾向于提高成品油产出,部分甲苯和MX被分流至汽油调和,化工(850102)用途供应相应减少。与此同时,PX装置陆续恢复,对MX采购需求增加,使MX价格表现持续偏强,PX-MX价差被明显压缩。PX部分利润被上游原料侵蚀,外采MX路线的生产压力明显增加。
石脑油三季度维持高位,主要受中东供应及运输扰动影响,但下游裂解利润偏弱,需求端并未同步走强,因此其对PX更多体现为成本支撑。相比之下,MX的供需变化对PX影响更直接。三季度汽油调油需求增加,部分MX被分流至油品端,同时PX装置恢复增加MX采购,推动MX持续偏紧,PX-MX价差明显收窄。整体来看,PX上游成本压力在三季度后半段进一步增强。
三、PX:三季度供需持续偏紧
3.1PX成本中枢上移,PX—N走扩
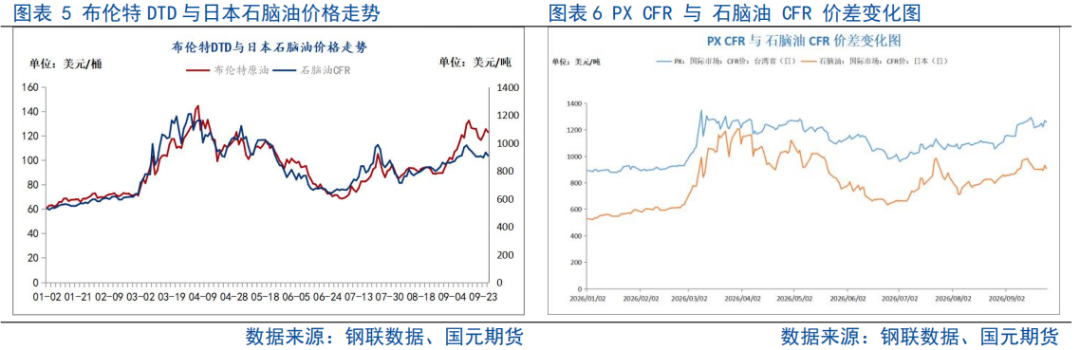
三季度原油与石脑油价格重心同步上移,其中原油涨幅更大,石脑油整体跟随成本上行。PXN则呈现较明显的阶段变化:季度前段随着石脑油快速上涨,价差有所收窄;进入8月以后,PX价格表现逐渐强于石脑油,PXN重新扩大。三季度首尾相比,PXN变化有限,但季度内部经历了一轮明显的压缩与修复。
前期行情主要由原油和石脑油成本抬升推动,PX价格跟随上涨;随后国内外PX装置检修增加,供应收缩,而PTA加工费修复后开工逐步恢复,PX需求同步增加,PX自身供需开始成为价格的主要支撑。由此看,三季度PX利润改善主要集中在后半段,PXN回升反映出PX环节的供需紧张程度逐步超过上游成本压力。
3.2PX开工率下滑后修复,进口有限
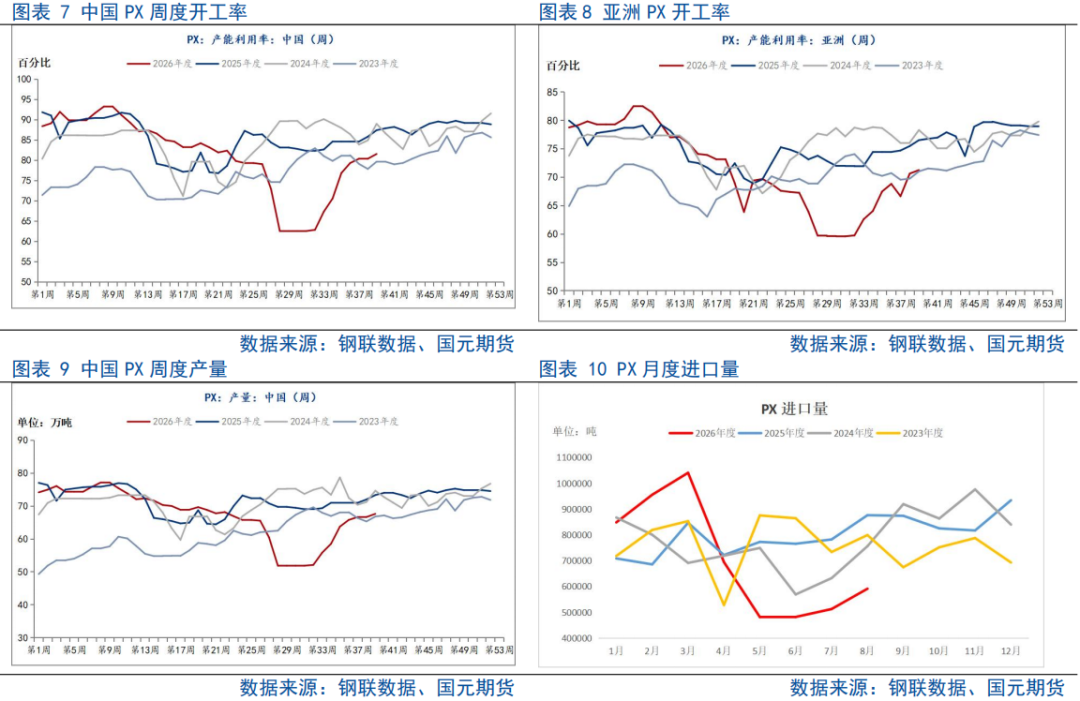
三季度PX供应经历了明显的“V形”变化。7月至8月国内PX装置集中检修,开工率和周度产量快速下降,亚洲PX开工也同步走弱;进入9月后,前期停车装置陆续恢复,国内供应明显回升,但亚洲整体开工恢复相对缓慢,海外供应仍弱于国内。
供应下降除计划检修外,也受到原料和炼厂生产结构变化影响。中东原油、石脑油运输受阻后,部分装置原料保障下降;同时汽柴油利润较高,国内外炼厂提高油品产出、压低化工(850102)负荷,也限制了芳烃供应恢复。到9月下旬,国内PX开工已恢复至八成附近,但韩国、日本开工仍处相对低位,亚洲总体供应恢复程度有限。
进口端同样没有形成明显补充。三季度海外PX供应偏低,国内进口整体维持低位,7月在国产量下降和进口偏少共同作用下,社会库存出现明显去化。进入9月后,国内供应虽然恢复,但PTA装置重启带动PX消费(883434)同步增加,库存并未明显回补。
整体来看,三季度PX供应从检修导致的主动收缩逐步转向装置恢复但原料及海外供应仍受约束。季度末国内产量已经明显回升,但PTA需求恢复更快,使PX现货仍保持偏紧,PX相对PTA表现偏强。
四、PTA:检修驱动去库,季末供应恢复
4.1PTA产量先降后修复
从开工率和周度产量来看,三季度PTA供应经历了明显的先收缩、后恢复。7月开始装置检修增多,8月供应收缩进一步加深,行业开工率一度降至48.39%,周度产量同步降至年内低位。进入9月后,等前期停车装置陆续重启,PTA开工率和产量快速回升,季度末供应端重新进入修复阶段。
三季度PTA供应变化因此具有较强的阶段性:7—8月集中检修创造了明显的供应缺口,9月装置复产又推动产量回升。同期PX供应偏紧,对部分PTA装置提负形成约束,使供应恢复速度相对温和,也延长了现货偏紧状态。

4.2PTA持续去库,季末出现拐点
从行业库存图看,三季度PTA库存整体延续下降,7—8月供应大幅收缩成为去库的主要驱动。聚酯工厂原料库存天数也同步回落,说明下游企业普遍维持较低原料库存,采购以刚需补货为主。库存下降进一步强化了现货紧张程度,并为PTA价格和加工费提供支撑。
9月以后供需结构开始发生变化。PTA装置集中复产,而聚酯企业逐步扩大减产,周度平衡由去库转向累库。到季度末,社会库存已经出现回升迹象,PTA市场由前期“低供应、持续去库”逐步切换至“供应恢复、库存回补”。

4.3PTA供应收缩推动利润快速修复
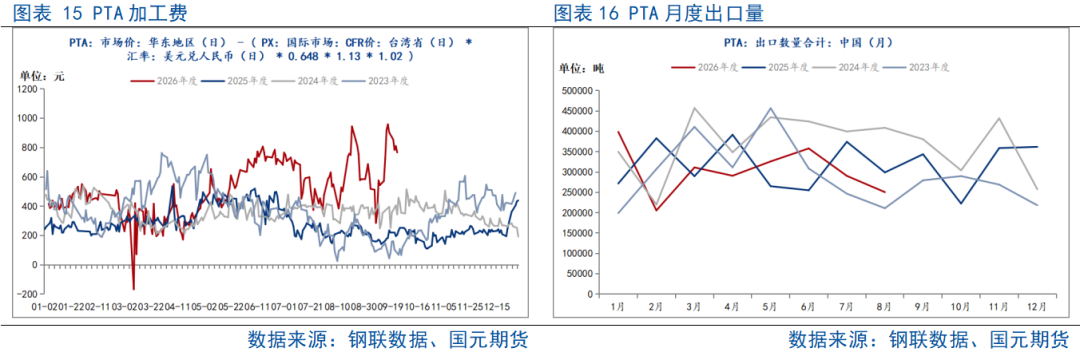
从加工费图来看,三季度PTA加工费整体明显抬升,其中8月至9月修复最为突出。7—8月集中检修压低供应,现货流动性收紧,PTA价格表现逐渐强于PX,加工费从前期低位快速回升;9月初随着现货进一步走强,加工费升至900元/吨以上,行业利润明显改善。
加工费变化与开工率走势基本对应:供应收缩阶段,PTA获得更强的现货溢价;装置恢复以后,加工费仍处较高水平,同时供应增加开始压缩进一步扩张空间。三季度PTA利润修复的核心驱动来自供应收缩和库存下降,体现出较强的供需定价特征。
4.4下游负荷走弱,需求承接有限
从聚酯产能利用率和周度产量图看,三季度下游负荷整体呈下降趋势,9月降幅进一步扩大。原料价格持续上涨压缩长丝、短纤和瓶片利润,龙头聚酯企业陆续增加减产,短纤和瓶片负荷下降尤为明显,PTA需求随之走弱。
终端需求对高价原料的承接能力偏弱。海外供应链逐步恢复后,中国聚酯出口面临的竞争增加,海外询单从二季度后期开始降温;进入传统秋季订单期间,织造和聚酯负荷仍处偏低水平。由此看,三季度PTA前半段的强势主要来自供应收缩,季度末随着PTA复产与聚酯减产同时出现,供需结构开始向累库方向转变。

短期来看,产业链的结构比较清晰:PX供应仍偏紧,PTA供应正在恢复,聚酯负荷维持低位。10月日韩部分PX装置已有检修安排,亚洲PX供应弹性有限;国内PTA前期检修装置陆续重启,周度产量回升,平衡表已经转向累库;聚酯端则受利润和订单约束,短纤、瓶片等品种开工仍处低位。短期品种强弱预计仍表现为PX偏强、PTA次之、聚酯相对偏弱。
四季度绝对价格仍主要依赖原油。当前原油和芳烃价格中枢已经较高,而下游需求对高价的承接能力有限,因此四季度PX和PTA仍以高位宽幅震荡为主,趋势性单边行情的确定性相对较低。相比单边方向,四季度产业链内部的强弱关系更值得跟踪。
跨品种方面,重点关注PX与PTA的供需分化。PX库存继续下降、PTA持续累库时,可以关注多PX、空PTA;PX库存转稳或PTA累库结束时,价差交易退出。这一组合直接交易两个品种库存方向的差异,信号相对清楚。
向下游套利则看成品库存。若短纤减产后库存去化仍然缓慢,可以关注多PTA、空短纤;若瓶片开工回升后重新累库,可以关注多PTA、空瓶片。待短纤或瓶片库存进入持续去化,加工费就具备修复条件,相应套利应当收缩或退出。
整体而言,四季度交易可以采用一套较简单的方法:单边看原油,PX—PTA看库存方向,下游套利看成品库存能否在减产后真正去化。


