


本周瓶片价格上涨主要受到成本端推动,但随着原油价格回落,成本支撑有所减弱。后续PTA供应继续恢复,乙二醇供应也存在增加预期,原料继续快速上涨的动力下降,瓶片价格上行空间更多取决于原油走势。
瓶片自身供应仍偏低,减产和库存下降继续提供支撑,但需求端改善有限。软饮料(884120)需求保持稳定,其他包装领域仍以刚需采购为主,旺季需求尚未明显释放。综合来看,短期瓶片维持高位震荡,上方受需求限制,下方受到成本和减产支撑。
交易策略方面,当前暂以观望为主。瓶片减产、PTA供应恢复有利于瓶片相对走强,但当前加工利润仍未修复,且乙二醇价格偏强使之前关注的多瓶片、空PTA策略存在较大成本风险。后续若瓶片继续低开工,同时PTA、乙二醇供应改善,可关注瓶片加工利润修复机会。
三季度瓶片期货整体呈现低位震荡、快速上冲、高位回落的走势。7月至8月,终端需求表现一般,瓶片价格主要跟随PTA、乙二醇等原料震荡运行,盘面最低下探至6400点附近。进入9月后,原油及聚酯原料快速上涨,叠加瓶片行业持续减产,盘面明显加速,最高升至8700点上方。随后随着原油回落、市场对高价接受度下降,瓶片自高位明显调整,但季度末价格重心仍显著高于季度初。

三季度产业链价格整体明显上移,但瓶片利润进一步承压。三季度原油涨幅最大,石脑油、PX和PTA依次跟涨,上游成本沿产业链持续向下传导。PX—石脑油价差变化有限,PTA加工费有所修复,而瓶片生产成本较季度初上涨约四分之一,涨幅高于PTA现货,瓶片毛利则由亏损进一步扩大。
从利润分布看,三季度瓶片的主要矛盾是原料成本上涨快于产品价格传导。瓶片毛利恶化程度虽然弱于短纤,但行业仍处亏损状态,说明上游价格上涨并未顺利传导至终端包装需求,产业利润继续向PX、PTA等上游环节集中。
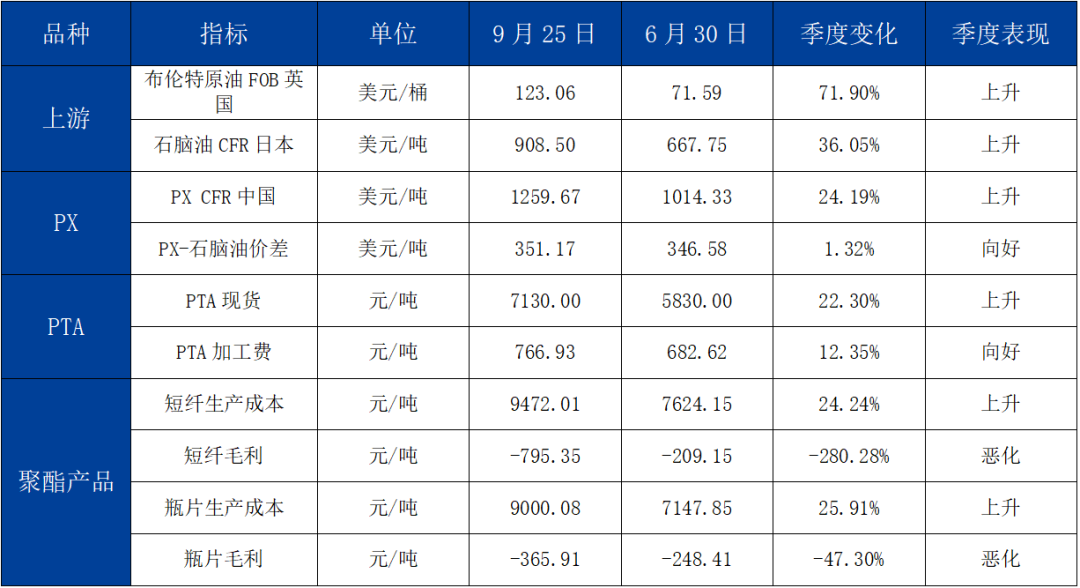
表1:产业链价格及利润季度变化
二、PTA供应恢复,乙二醇低库存支撑
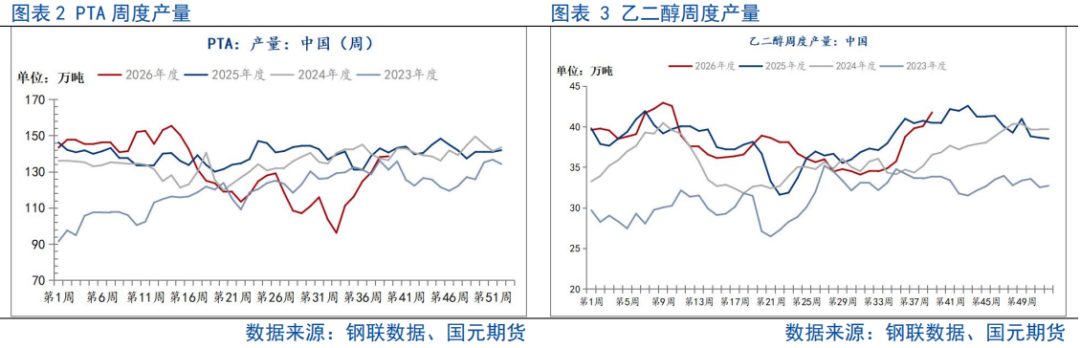
三季度瓶片原料端整体维持强势,但PTA与乙二醇的供需节奏出现分化。PTA周度产量在7—8月随集中检修明显下降,8月中旬行业开工降至阶段低位,随后装置陆续重启,9月产量快速恢复。供应端由收缩转向增量后,PTA自身紧张程度逐步缓解,成本支撑更多来自PX及原油。
乙二醇三季度的主要矛盾则集中在库存。中东货源到港下降带动华东主港持续去库,低库存推动乙二醇价格明显走强。9月国内煤制装置复产,国产量开始回升,进口到货亦有恢复预期,但季度末主港库存仍处低位。对瓶片而言,三季度后期PTA供应压力增加,而乙二醇继续提供较强成本支撑,原料端由同步偏强转向结构分化。
三、减产继续,利润仍承压
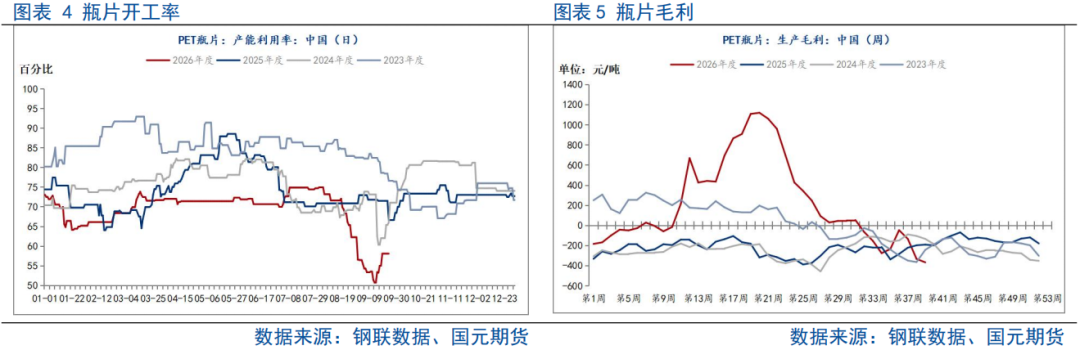
三季度瓶片供应端明显收缩。前期高负荷运行叠加需求承接有限,行业利润持续压缩,随后企业陆续降负、停车,瓶片开工率和周度产量逐步下降。随着供应减少,前期偏高的库存压力有所缓解,行业基本面由“高供应、高库存”逐步转向“低开工、库存回落”。
利润端改善仍然有限。三季度PTA、乙二醇等原料价格明显上涨,瓶片价格虽同步抬升,但涨幅不足以覆盖成本增加,瓶片毛利继续处于亏损区间。减产已经缓解供应压力,但尚未转化为明显的加工利润修复,说明当前瓶片行业仍处于依靠降负荷重新平衡供需的阶段。
四、下游旺季转弱,采购刚需为主
三季度瓶片下游需求整体保持稳定,新增需求有限。软饮料(884120)处于季节性消费(883434)旺季,行业开工维持较高水平,对瓶片形成基础需求;食用油包装需求有所恢复,但增量相对有限。下游采购整体仍以刚需补货为主,高价原料环境下企业主动扩大库存的意愿较弱。
其他包装领域表现相对偏弱,部分PET片材企业采购意愿下降,中低端产品还面临替代原料竞争。整体来看,三季度瓶片需求端没有出现明显扩张,行业基本面的改善主要来自供应端减产和库存下降,而非终端需求明显增强。
短期来看,瓶片价格仍主要跟随原油及聚酯原料波动。PTA供应已经进入恢复阶段,乙二醇后续也存在增产和进口回升预期,原料端继续快速上涨的动力较三季度有所减弱。瓶片自身开工仍处低位,前期减产带动库存回落,对现货形成支撑,因此短期更可能维持高位震荡,上方受终端需求限制,下方则受到成本和低供应支撑。
四季度瓶片更值得关注的是加工利润修复。当前行业已经通过降负荷缓解了前期供应压力,但利润仍处低位。若后续PTA、乙二醇供应继续恢复,原料成本有所回落,同时瓶片维持低开工、库存继续下降,瓶片价格相对原料有望表现更强,加工费逐步修复。反之,如果装置集中重启、库存重新累积,利润修复空间将受到限制。
因此,四季度瓶片绝对价格仍以原油和原料价格为主要驱动,更明确的交易逻辑在加工费。当瓶片维持低负荷,而PTA、乙二醇供应继续改善时,可关注多瓶片、空原料的利润修复机会。


