▌内容摘要
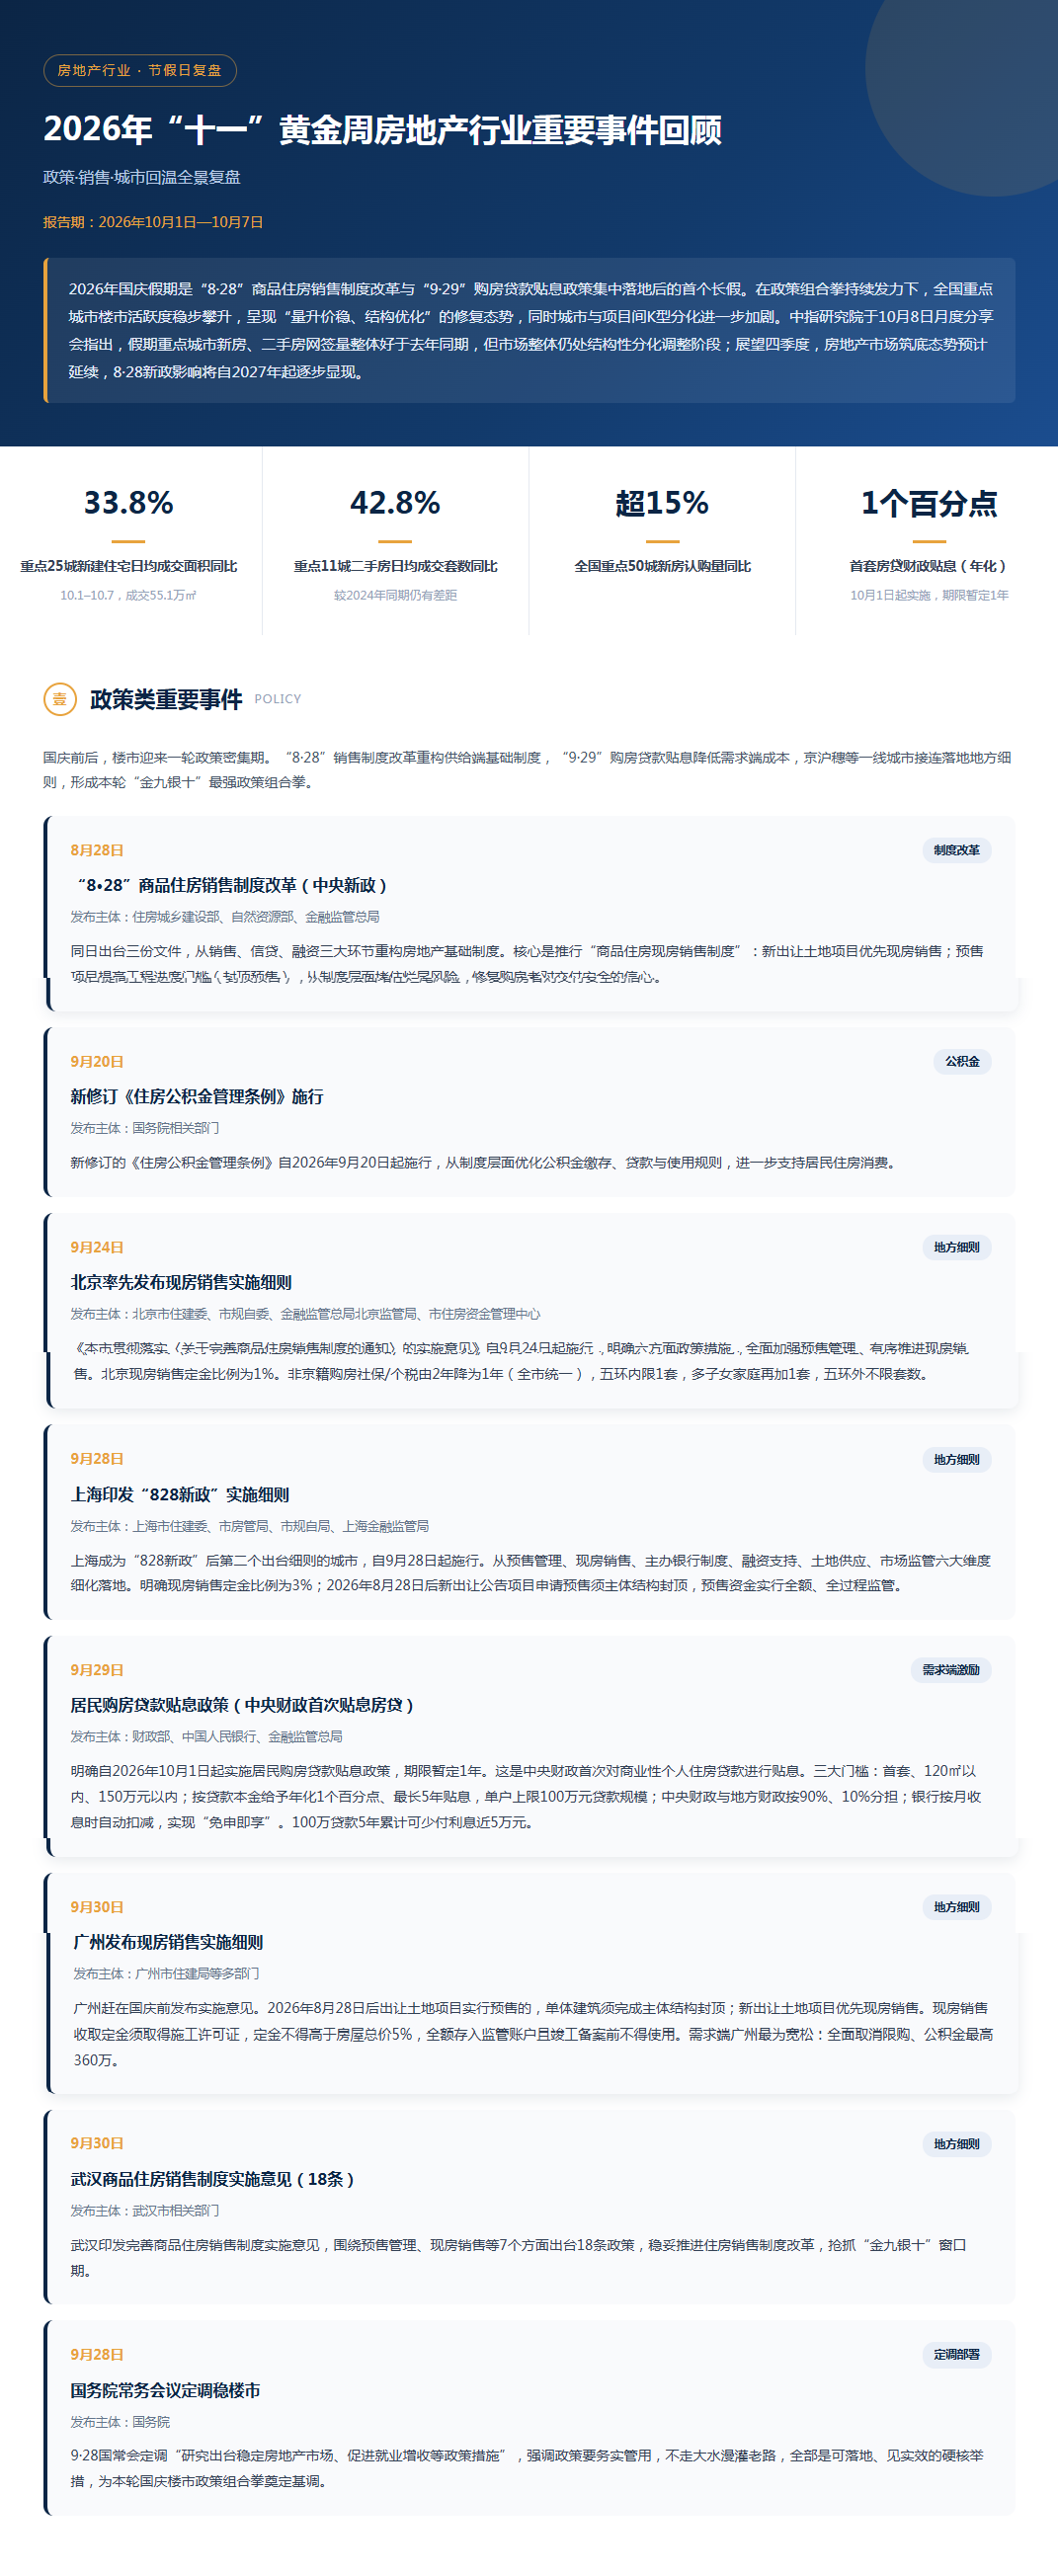
2026年国庆假期是“8·28”商品住房销售制度改革与“9·29”购房贷款贴息政策集中落地后的首个长假。在政策组合拳持续发力下,全国重点城市楼市活跃度稳步攀升,呈现“量升价稳、结构优化”的修复态势,同时城市与项目间K型分化进一步加剧。中指研究院于10月8日月度分享会指出,假期重点城市新房、二手房网签量整体好于去年同期,但市场整体仍处结构性分化调整阶段;展望四季度,房地产(881153)市场筑底态势预计延续,8·28新政影响将自2027年起逐步显现。
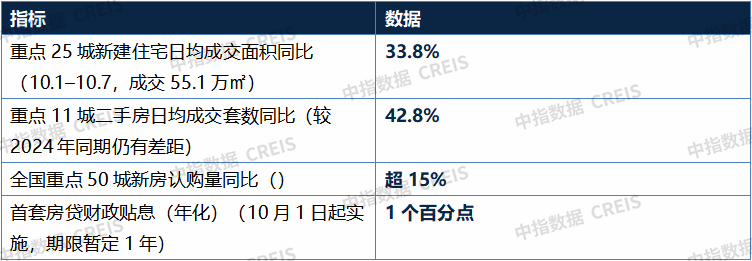
▌核心数据速览
政策类重要事件
国庆前后,楼市迎来一轮政策密集期。“8·28”销售制度改革重构供给端基础制度,“9·29”购房贷款贴息降低需求端成本,京沪穗等一线城市接连落地地方细则,形成本轮“金九银十”最强政策组合拳。
【8月28日】“8·28”商品住房销售制度改革(中央新政)
发布主体:住房城乡建设部、自然资源部、金融监管总局
同日出台三份文件,从销售、信贷、融资三大环节重构房地产(881153)基础制度。核心是推行“商品住房现房销售制度”:新出让土地项目优先现房销售;预售项目提高工程进度门槛(封顶预售),从制度层面堵住烂尾风险,修复购房者对交付安全的信心。
【9月20日】新修订《住房公积金管理条例》施行
发布主体:国务院相关部门
新修订的《住房公积金管理条例》自2026年9月20日起施行,从制度层面优化公积金缴存、贷款与使用规则,进一步支持居民住房消费(883434)。
【9月24日】北京率先发布现房销售实施细则
发布主体:北京市住建委、市规自委、金融监管总局北京监管局、市住房资金管理中心
《本市贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》自9月24日起施行,明确六方面政策措施,全面加强预售管理、有序推进现房销售。北京现房销售定金比例为1%。非京籍购房社保/个税由2年降为1年(全市统一),五环内限1套,多子女家庭再加1套,五环外不限套数。
【9月28日】上海印发“828新政”实施细则
发布主体:上海市住建委、市房管局、市规自局、上海金融监管局
上海成为“828新政”后第二个出台细则的城市,自9月28日起施行。从预售管理、现房销售、主办银行制度、融资支持、土地供应、市场监管六大维度细化落地。明确现房销售定金比例为3%;2026年8月28日后新出让公告项目申请预售须主体结构封顶,预售资金实行全额、全过程监管。
【9月29日】居民购房贷款贴息政策(中央财政首次贴息房贷)
发布主体:财政部、中国人民银行、金融监管总局
明确自2026年10月1日起实施居民购房贷款贴息政策,期限暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。三大门槛:首套、120㎡以内、150万元以内;按贷款本金给予年化1个百分点、最长5年贴息,单户上限100万元贷款规模;中央财政与地方财政按90%、10%分担;银行按月收息时自动扣减,实现“免申即享”。100万贷款5年累计可少付利息近5万元。
【9月30日】广州发布现房销售实施细则
发布主体:广州市住建局等多部门
广州赶在国庆前发布实施意见。2026年8月28日后出让土地项目实行预售的,单体建筑须完成主体结构封顶;新出让土地项目优先现房销售。现房销售收取定金须取得施工许可证,定金不得高于房屋总价5%,全额存入监管账户且竣工备案前不得使用。需求端广州最为宽松:全面取消限购、公积金最高360万。
【9月30日】武汉商品住房销售制度实施意见(18条)
发布主体:武汉市相关部门
武汉印发完善商品住房销售制度实施意见,围绕预售管理、现房销售等7个方面出台18条政策,稳妥推进住房销售制度改革,抢抓“金九银十”窗口期。
【9月28日】国务院常务会议定调稳楼市
发布主体:国务院
9·28国常会定调“研究出台稳定房地产(881153)市场、促进就业增收等政策措施”,强调政策要务实管用,不走大水漫灌老路,全部是可落地、见实效的硬核举措,为本轮国庆楼市政策组合拳奠定基调。
销售类核心数据
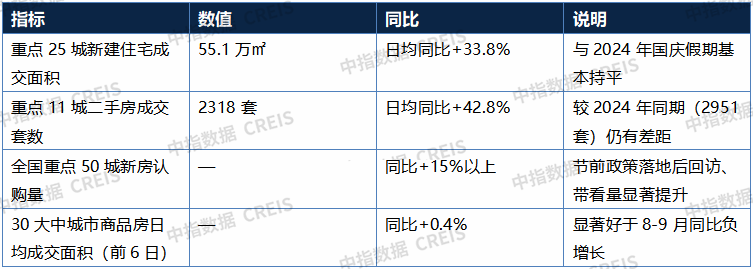
(一)全国重点城市整体表现
(二)重点城市新房与二手房表现
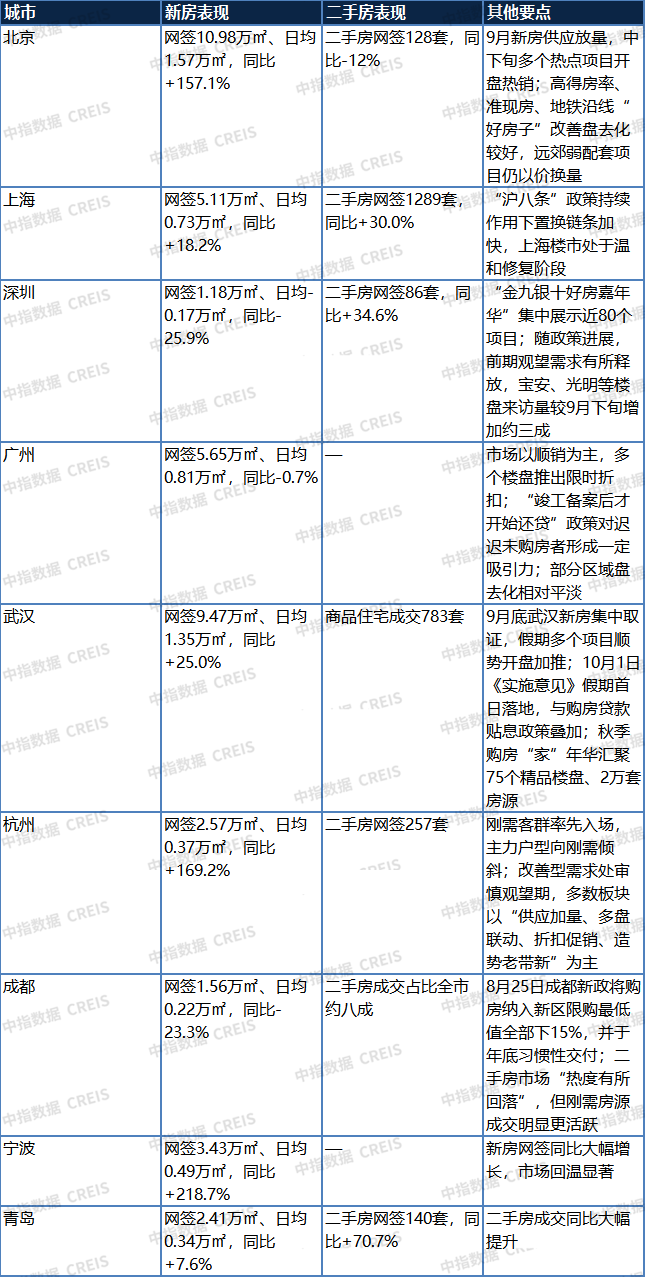
(三)部分重点城市新房网签明细(2026国庆 10.1–10.7)
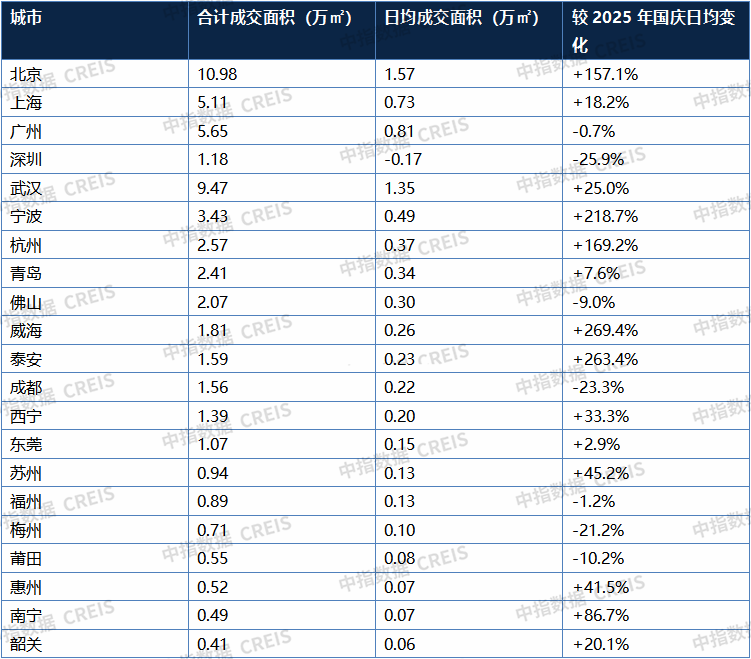
(四)部分重点城市二手房网签明细(2026国庆 10.1–10.7)

(五)重点城市市场详细点评
【北京】
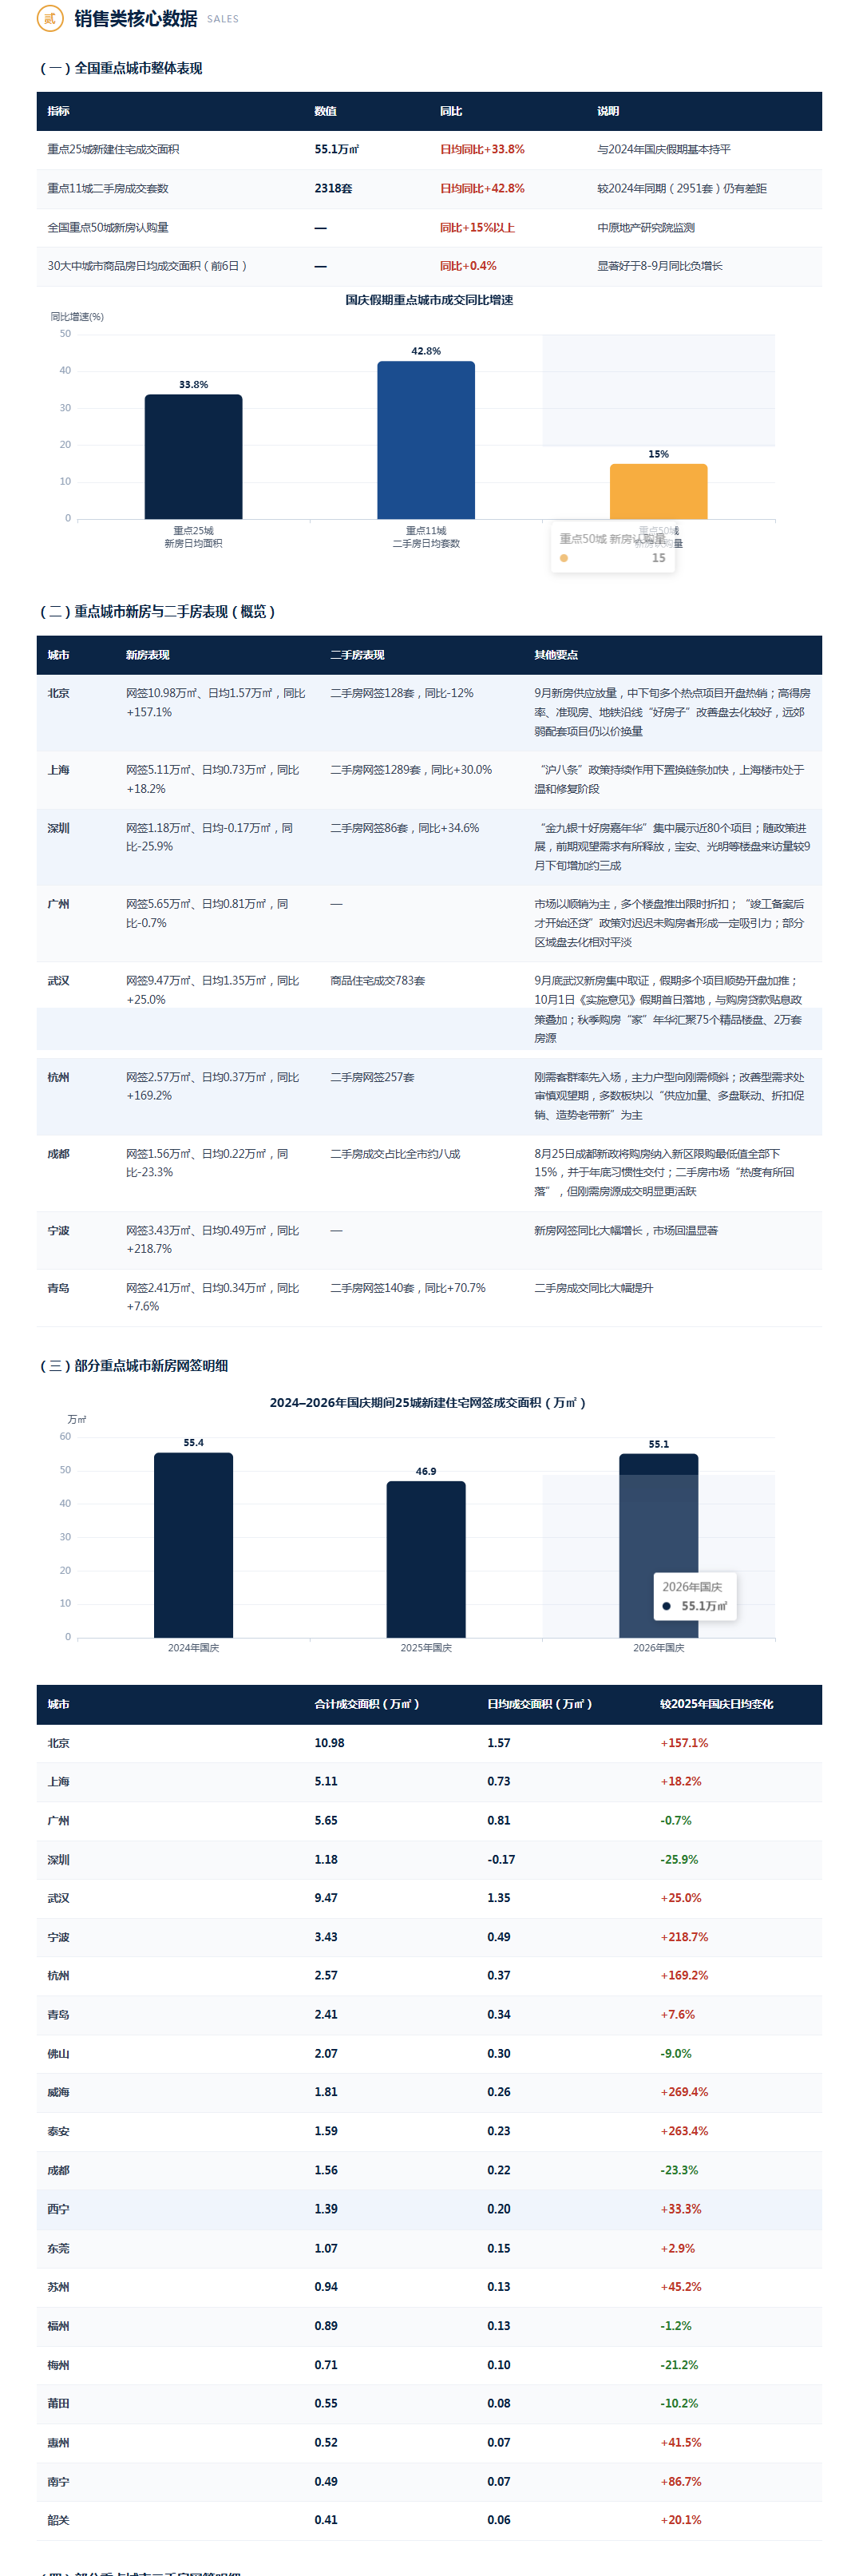
新房方面,9月北京新房供应放量,中下旬以来多个热点项目开盘热销。国庆假期期间,在政策利好与房企促销的叠加带动下,市场热度延续,多个楼盘到访量明显回升,部分热点项目样板间出现排队现象。从网签数据看,国庆假期北京新建商品住宅日均网签144套、1.57万㎡,较去年同期分别增长176%和157%。市场分化依然明显,高得房率、准现房、地铁沿线的“好房子”改善盘去化较好,远郊弱配套项目仍以价换量。二手房方面,假期带看有所回暖,仍以低价房源和刚需客群为主,成交整体相对平稳,部分优质房源挂牌相对坚挺,议价空间收窄。
【上海】
在“沪八条”等政策持续作用下,上海楼市置换链条有所加快,“金九”行情稳步推进。9月,全市新建商品住宅成交117.9万㎡,同比增长22.1%;二手房市场活跃度持续维持2.3万套以上,同比增速17.2%,创近六年同期新高。这一回升态势延续至国庆期间,新房、二手房成交同比增速长。整体来看,上海楼市处于温和修复阶段,置换需求有待继续释放。
【深圳】
国庆假期前,深圳政策与促房活动密集推出,全市集中展示“金九银十好房嘉年华”近80个项目,随推出特价房源、房贷补贴、首付优惠等措施。9月深圳入市项目显著增加,全月一二手住宅合计网签7049套,环比上涨2.7%。随政策进展(如限购松绑等),前期观望需求有所释放,宝安、光明等楼盘来访量较9月下旬增加约三成,外地客群看房占比上升。但市场整体分化延续,核心区改善盘去化率较高,外围盘仍以价换量。
【广州】
国庆假期期间,广州楼盘以顺销为主,多个楼盘推出限时折扣、成交赠车位、家电等优惠,部分板块推出“竣工备案后才开始还款”的促销,以减轻购房者现金流压力。市场表现分化:中心区域楼盘凭借低总价、配套优势,购房者认可度较高,到访与成交量明显上升;部分外围区楼盘因供应集中、价格调整,购房者预期仍偏谨慎,多数楼盘去化相对平稳。
【杭州】
假期期间,市场活跃度有所回升。需求方面,则需端客气群率先入场,总价150万元以内项目到访量明显增加,部分项目日均环比小幅上升,低总价房源占比提升,均以中低面积段为主;改善型需求则相对平稳,核心板块优质项目来访量相对稳定,但改善客群观望情绪浓、入市较缓慢。供应方面:房企多推低价盘入市,燃点板块促销为主,主城改善型推盘节奏仍较慢,“好房子”开盘也好,但整体热度集中于刚需及核心改善盘,中远郊及中低价格段仍显温和,市场分化格局延续。
【成都】
假期期间,成都二手房市场活跃度有所改善,二手房表现更为明显。政策端,8月25日成都新版将购房纳入新区限购最低值全部下15%,并于年底习惯性交付(相当于15%的首付);9月28日成都市新版将购房纳入新区限购最低值全部下15%,并于年底习惯性交付(相当于15%的首付);9月末,全市16个区县联动开展中秋国庆房产促销活动30余场,持续至10月18日,为假期造势聚拢人气。假期期间,二手房带看量有所增加,其中总价200万元以内、建成次新的二手房更受青睐;二手房成交占全市住宅比达六成以上,仍是成交主体。成都楼市热度整体尚可,但新房处在深度调整通道,市场回暖仍需政策进一步显效。
【武汉】
假期期间,武汉商品住宅成交783套、成交面积9.47万㎡,日均成交较去年同期上涨25%,市场活跃度提升。究其原因,一是9月底武汉新房集中取证,假期多个项目顺势开盘加推,市场供应较为充足;二是10月1日,武汉发布《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,8·28新政细则赶在假期首日落地,文件明确封顶预售、推进现房销售、允许保函置换监管资金等措施,与同日生效的全国购房贷款贴息政策相叠加,有助于稳定市场预期;另外,以“宜居武汉·品质生活”为主题的2026武汉秋季购房“家”年华于9月30日在汉口西北湖公园启幕,“1+15+N”展陈体系汇聚75个精品楼盘、2万套房源,展销持续至10月7日,为假期市场聚拢了人气。
中指研究院10月8日月度分享会核心内容
10月8日,中指研究院召开月度市场分享会,同步发布9月百城价格指数、1—9月房企业绩及四季度市场展望。核心判断:国庆假期重点城市新房、二手房网签量整体好于去年同期,但城市与项目分化延续;短期市场仍处结构性调整,四季度筑底态势预计延续,8·28新政的制度性影响将自2027年起逐步显现。
(一)9月百城价格指数
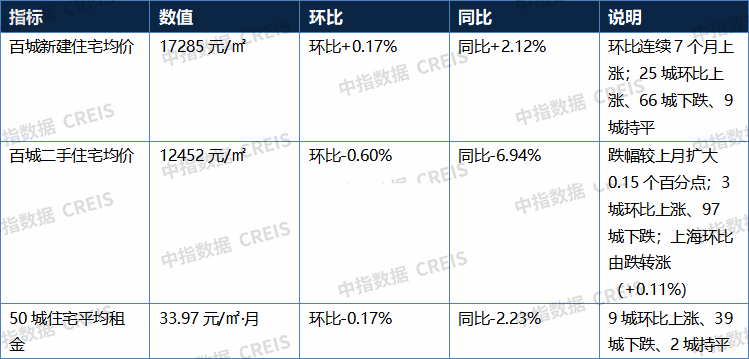
(二)1—9月房企业绩与投资
· 1—9月,100家房企全口径销售总额22597.2亿元,同比降幅与1—8月持平;其中操盘销售额17851.5亿元,权益销售额15689.7亿元。
· 9月单月百强房企销售额约2421亿元,环比上涨288亿元,“金九”业绩实现环比回升。
· 1—9月,全国前100家房企拿地总额约5785亿元,同比下降20.5%,降幅较1—8月扩大2.7个百分点;8·28新政落地后房企9月投资拿地趋于谨慎,但核心城市优质地块热度未减。
· 头部央国企优势凸显:1—9月保利发展(600048)全口径销售1812亿元居首,中海地产1809.9亿元、华润置地(HK1109)1646亿元分列二、三位;中海地产、华润置地(HK1109)、北京城建等实现销售额同比增长。
(三)四季度及中期展望
· 短期(四季度):市场筑底态势延续,核心城市需求端政策显效和优质项目入市仍将为新房销售提供一定支撑;二手房成交或保持较高活跃度,但挂牌规模仍处相对高位,价格短期或延续调整。部分企业倾向加快取证推盘以缩短资金占用周期(883436),叠加9·29房贷贴息政策及上年度低基数效应,四季度房企销售降幅有望进一步收窄。
· 中期(2027年起):8·28新政通过拉长资金占用周期(883436)、改变房企拿地投资行为,其影响将自2027年起逐步显现;2027年二季度前后是重点观察时点。四季度地方细则落地和年末供地高峰期的土拍表现是重要观察窗口,最小交付单元、土地款分期缴纳、过渡期安排等政策将直接影响企业投资能力和意愿。
· 长期:行业基础制度加快完善,有利于优化市场供应结构、促进行业平稳转型。
哪些城市市场回温
▌一线城市
北京、上海、深圳、广州一线城市成交回暖,核心区改善盘、准现房、地铁沿线“好房子”去化较快;北京新房网签同比增157.1%,上海二手房网签同比增30.0%、创近六年同期新高,深圳二手房网签同比增34.6%。
▌强二线及热点城市
武汉、杭州、宁波、青岛等城市回温明显,武汉新房网签同比增25.0%、杭州增169.2%、宁波增218.7%、青岛二手房网签同比增70.7%;威海、泰安等城市新房网签同比增超260%,家庭集体看房现象普遍,购房主力以30—40岁人群为主。
▌分化特征(K型)
市场呈现典型K型分化:核心城市、核心板块、优质房源量稳价升;远郊刚需盘、老旧劣质房源、人口流出城市仍以价换量、价格承压。同期成都新房网签同比-23.3%、深圳-25.9%,广州基本持平(-0.7%),城市间冷暖不均特征延续。
趋势研判与展望
▌政策从“救项目”转向“改制度”
“8·28”现房销售制度改革从供给端入手,重构销售方式与交付规则,配合“9·29”购房贷款财政贴息,形成“供给端制度重构+需求端成本减负”的组合拳,调控思路转向长效机制建设。中指研究院指出,相关改革对市场的影响并非立竿见影,而是会随着配套细则落地逐步释放。
▌现房销售重构房企打法
封顶预售、优先现房、资金严管成为统一框架,京沪穗三地走出差异化路径。房企回款节奏、资金管理、项目开发模式面临重塑,行业格局加速分化。8·28新政通过拉长资金占用周期(883436)、改变房企拿地投资行为,其影响将自2027年起逐步显现,2027年二季度前后是重点观察时点。
▌市场结构性回暖,K型分化加剧
热度集中于核心城市优质项目,看房热度先行、成交转化谨慎。多数城市仍以“以价换量”去库存,新房价格呈结构性上涨(9月百城新房环比连续7个月上涨)、二手房价格延续调整(9月百城二手97城环比下跌)。市场整体仍处结构性分化调整阶段。
▌四季度展望:延续筑底态势
中指研究院判断,四季度房地产(881153)市场预计延续既有筑底态势。核心城市需求端政策显效和优质项目入市将为新房销售提供一定支撑;二手房成交或保持较高活跃度,但价格短期或延续调整。叠加9·29房贷贴息政策、上年度低基数效应,四季度房企销售降幅有望进一步收窄。需重点关注购房贷款贴息政策实际带动效果、各地增量政策出台及销售制度改革地方细则落地进展。
▌数据来源与说明
说明:国庆假期网签成交量本身处于全年相对低位,且受假期备案节奏、同期基数等因素影响较大,同比增速易出现明显波动。本报告数据为公开信息整理,仅供参考。
报告生成:My Body · CI Buddy 房地产(881153)行业AI助手 · 2026年10月9日