



“非洲手机之王”传音控股(HK2636)(688036.SH,02636.HK),正在尝试用AI重新定义下一阶段的增长逻辑。
10月7日,传音控股(HK2636)启动H股招股,拟全球发售8664.83万股H股,发售价区间为35.30港元至38.80港元,预计10月15日在港交所挂牌。
按发售价中间值37.05港元计算,传音控股(HK2636)预计募集资金约31.18亿港元。
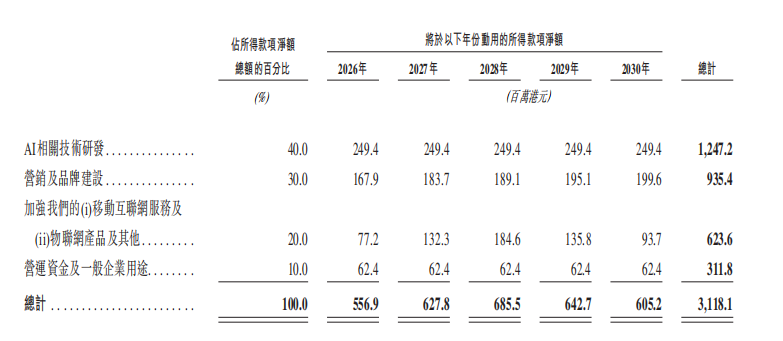
其中,约40%的募资净额计划投入AI相关技术研发,是此次港股融资最大的单一资金投向;此外,30%用于营销及品牌建设,20%用于加强移动互联网服务及物联网(885312)产品,剩余10%用于营运资金及一般企业用途。
翻开传音控股(HK2636)的招股书,其赴港融资并不只是“做AI手机(886070)”,真正想要解决的是,手机销量做到足够大之后,如何提高每一部手机、每一个用户能够创造的商业价值。

销量第一,但收入份额并不高
传音最鲜明的标签,依然来自新兴市场。
据弗若斯特沙利文,按2025年销量计,传音在全球新兴市场的手机销量达到1.69亿部,市场份额20%,排名第一;其中,在非洲手机市场,传音按销量计算的市场份额达到53.1%;在新兴亚太市场、中东市场,传音手机销量同样位居前列。
但如果将衡量标准从“销量”切换为“收入”,传音的市场位置便出现明显变化。
按收入计算,传音2025年在全球新兴市场的手机市场份额仅为4.7%,排名第五;在非洲市场按收入计算的市场份额为19.2%,排名第二。进一步放到全球范围来看,按手机收入计算,传音2025年的全球市场份额仅为1.7%,排名第八。
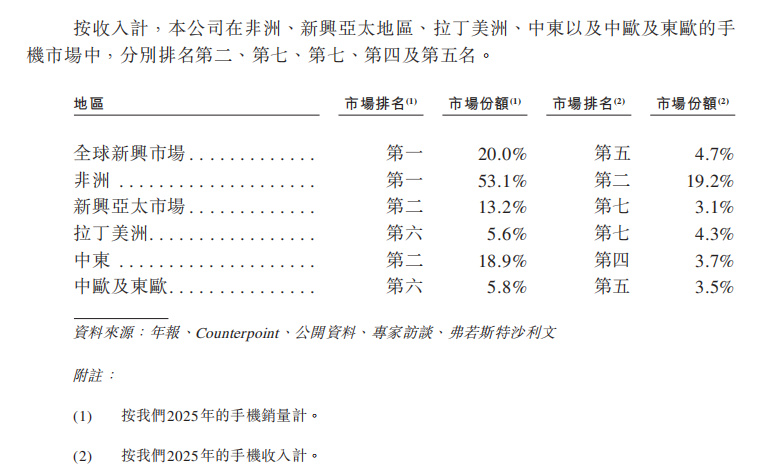
销量市场份额与收入市场份额之间的明显落差,揭示出的是传音过去增长模式的核心特征:通过性价比、本地化产品和渠道能力获得规模的高速增长,但产品平均售价和单机价值仍相对有限。
而近年来,依赖规模扩张的增长路径开始出现变化。
2025年,传音手机销量由2024年的2.01亿部下降至1.69亿部,其中智能手机销量由1.06亿部降至9681万部,功能手机销量则由9496.4万部降至7222.6万部。2026年前4个月,传音智能手机销量由上年同期的2800万部小幅下降至2725万部,功能手机销量也由2121万部将至2058万部。
销量走弱的同时,上游成本压力也在向经营端传导。
2025年,传音实现营收656.23亿元,同比下降4.50%;归母净利润25.84亿元,同比下降53.43%。2026年上半年,传音实现营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。
上半年的业绩修复并非来自出货量重新增长。
传音在半年报中表示,公司根据成本变化和市场竞争情况调整产品价格,智能手机平均售价有所提高;与此同时,由于此前采购的部分低成本库存仍在结转,存储芯片(886042)价格上涨对成本端的影响存在一定滞后,从而阶段性改善了毛利率表现。
招股书数据也体现了这一变化。
2026年前4个月,传音智能手机平均售价由上年同期的328.2元提升至422.5元,其中智能手机平均售价由上年同期的538.8元提高至705.5元。

也就是说,在销量仍有所下降的情况下,价格调整和产品结构升级正在成为传音支撑收入与盈利修复的重要因素。
对于已经在新兴市场建立庞大销量基本盘的传音而言,继续单纯依赖“卖更多手机”获取增长的边际空间正在收窄,如何提高单机价值,并进一步从庞大的终端用户中挖掘软件、服务和生态收入,则成为下一阶段必须回答的问题。
想做的不只是“AI手机”
传音的AI路线,具有明显的新兴市场特征。
根据招股书,传音计划通过持续加大研发投入,进一步强化AI基础能力,开发AI助手和AI智能体(886099),升级传音OS,并增强AI影像能力。
此次港股募资中,约四成净募集资金将用于AI相关技术研发,主要投向人才引进、研发服务、硬件设备及研发场地。其中,研发服务包括云计算(885362)资源,以及与科研机构合作开展视觉基础模型加速、多人对话中的个体发言人识别等项目。
具体技术路径上,一个值得关注的是“小模型”。
传音计划针对本地语言和混合语言环境开发AI小语言模型,并针对中低端芯片研究30亿参数规模的设备端模型和AI声纹识别能力;AI助手则重点适配多语言沟通、离线或混合网络环境以及本地日常任务。
这一路线与追求“大模型、大参数”并不完全相同。
长期以来,传音在新兴市场建立竞争优势的重要方式就是“本地化”:针对深肤色用户优化影像效果,根据当地语言环境开发系统功能,并围绕网络、电力等基础条件调整产品设计。
上述的AI技术路线,本质上是对这一既有路径的软件化延伸。
如果AI能够进一步进入翻译、语音、影像、通话等高频场景,并在中低端芯片、弱网络甚至部分离线环境下保持可用性,传音就有机会把过去主要建立在硬件层面的本地化优势,进一步延伸至操作系统和服务层。
支撑这一逻辑的,是传音多年手机出货所沉淀下来的庞大用户基础。
截至2026年前4个月,传音OS平均月活跃用户超过3亿,其中Palm Store月活用户超过2亿,AHA Games超过1.4亿,Phoenix超过1.5亿;同期,移动互联网服务付费客户留存率由上年同期的43.5%提升至59.6%。
但从收入结构来看,这一庞大用户规模目前尚未得到充分变现。
2025年,传音手机业务收入584.48亿元,占总收入的89.1%;移动互联网服务收入仅9.42亿元,占比1.4%;物联网(885312)产品及其他业务收入达到62.02亿元,占总收入的9.5%。
如果未来AI能够提升用户与操作系统的交互频率,再由应用分发、广告、游戏(881275)和内容服务完成商业化,传音就有机会从“一次性出售硬件”,进一步转向“持续经营用户”。
再进一步,如果手机承担用户入口,AI提升终端体验,传音OS和移动互联网服务负责用户留存与变现,再通过智能穿戴(885454)、家电、储能(885921)等产品扩展消费(883434)场景,那么传音试图构建的就不再只是一个手机产品组合,而是一套围绕新兴市场消费(883434)者展开的智能终端与服务生态。
这种转变的意义在于:未来增长未必只能依赖更多的手机销量,只要能够持续提升单用户贡献,庞大的存量用户本身就可能成为新的增长来源。


