


核心观点:
2026年9月南华综合指数小幅上涨0.23%,较上月7.77%的涨幅大幅收窄,指数由强转弱、接近横盘震荡。本月市场波动率0.68%,与上月基本持平,持续处于历史偏低区间,整体行情波动温和。但市场收益质量明显回落,夏普比率从11.67大幅回落至0.33,风险收益性价比显著下降。市场彻底告别前期普涨格局,板块涨跌分化明显,其中能化板块表现亮眼,NHECI指数单月上涨4.81%,而贵金属(881169)板块承压下行,NHPMI指数下跌6.52%,品类走势分化特征突出。
国内延续稳增长政策基调,流动性保持充裕,央行实施适度宽松货币政策,维持LPR利率不变,同时消费(883434)扩容、人工智能(885728)、新能源汽车(885431)等产业规划持续落地。海外市场受地缘冲突与货币紧缩主导,中东局势升级推升国际油价,输入性通胀压力抬升,美联储重启加息,欧美多国同步收紧货币政策,美债收益率走高,海外经济与金融市场承压,不过中美经贸磋商达成共识,小幅对冲外部不确定性。
展望后市,国内充裕流动性与经济弱修复将为市场提供底部支撑,整体大概率延续低波动、结构性分化的行情特征,但需重点警惕多重风险。
市场概况
9月南华综合指数NHCI当月收益率为0.23%,较8月7.77%的亮眼涨幅明显回落,指数收益由强转弱。从历史月度表现对比来看,本月小幅收涨,收益水平处于近五年月度收益区间偏低位置。波动率方面,9月NHCI波动率录得0.68%,在历史样本中处于36.26%分位数;上月波动率为0.67%,对应历史分位数35.09%,两个月度波动率水平十分接近,仅小幅抬升,市场波动环境没有发生明显变化,整体维持偏低波动状态。风险收益维度,夏普比率由8月的11.67大幅回落至9月的0.33。夏普比率显著下行,代表单位风险能够获取的超额收益大幅收缩,指数的风险性价比明显走弱。综合来看,9月商品指数(850001)维持低波动运行,但月度收益大幅缩水,风险调整后收益显著下滑,市场行情由8月高收益的向好格局转向平淡,交易层面的收益空间明显收窄。
从走势上看,延续上月涨势的指数共有3个,即综合指数NHCI、能化指数NHECI、工业品(850100)指数NHII,涨幅均较上月收窄。由涨转跌的有农产品(850200)指数NHAI、黑色产业(850104)指数NHFI、贵金属(881169)指数NHPMI、金属指数NHMI、有色金属(1B0819)指数NHNFI,均有不同程度下跌。

总的来说,所有南华板块指数中,板块指数涨跌分化。涨幅最大的为能化指数NHECI,上涨4.81%;上涨板块中涨幅最小的为工业品(850100)指数NHII,上涨0.97%。跌幅最大的为贵金属(881169)指数NHPMI,下跌6.52%;跌幅最小的为金属指数NHMI,下跌3.47%。
另外我们借助采购经理人指数(Purchasing Managers Index,简称PMI)来观察现货面的情况,从宏观角度判断大宗商品原材料需求方的生产状态。
表1.2:采购经理人指数数据及走势图
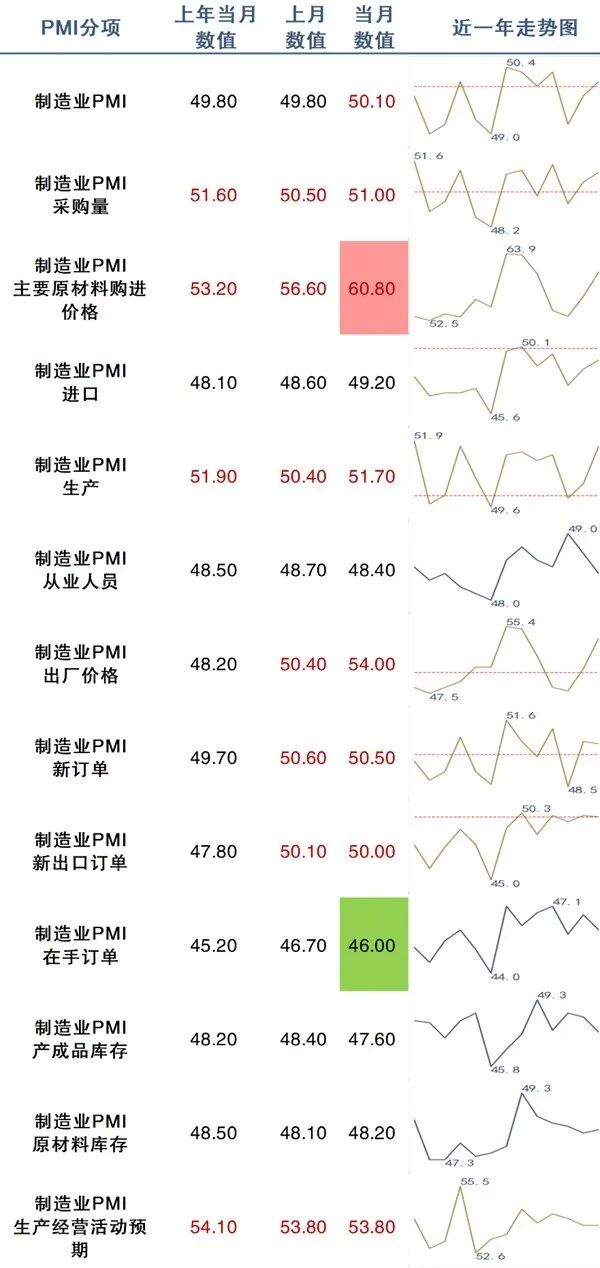
注:图中红线为50点枯荣线。数值所标点位是近一年来指数的最大和最小值。若近一年来所有月份点位均低于50枯荣线,则线条颜色为蓝。
资料来源:南华期货、iFind
2026年9月制造业PMI录得50.1,环比回升0.3个百分点,重回扩张区间,制造业景气边际抬升。沿产业链传导来看,上游原材料端涨价动能显著增强,主要原材料购进价格上行至60.8,环比大幅抬升4.2个百分点,带动采购量维持在51.0的扩张区间,企业主动备货意愿延续;进口分项小幅上行至49.2,内需回暖带动原料进口需求边际改善。成本压力向下传导,中游生产大幅提速,生产指数升至51.7,环比上行1.3个百分点,为近13个月第二高位,生产扩张力度明显增强;供货商配送时间维持扩张,供应链流转顺畅,但从业人员指数回落至48.4,企业用工意愿偏弱。下游价格同步抬升,出厂价格上行至54.0,环比上涨3.6个百分点,但涨价幅度弱于原材料端,上下游价格差扩大至-6.8,中游企业利润挤压进一步加剧。需求端呈现走弱迹象,新订单、新出口订单小幅回落,双双微降至50.5、50.0,内外需扩张动能放缓;在手订单继续回落至46.0,存量订单储备持续消耗,需求支撑力度不足。库存端,产成品库存回落至47.6,企业继续主动去库,原材料库存小幅抬升0.1个百分点,原料备货有所增加。生产经营活动预期持平于53.8,企业对后市信心保持稳定。整体来看,本月PMI回升主要由生产端与原料涨价拉动,需求端边际走弱,持续扩大的价格剪刀差是核心矛盾,若新增订单难以持续修复,成本上行压力或将压制后续生产的持续性。
下面对9月宏观新闻进行梳理。
8月以来,国内经济延续稳中向好态势,政策端持续发力稳增长。8月31日,七部门发布消费(883434)扩容升级意见,提出2030年社消品零售总额达60万亿元目标,聚焦培育绿色、智能、健康消费(883434);同日G20财长和央行行长会议举行,潘功胜行长表示将实施适度宽松货币政策,从不刻意追求贸易顺差。9月1日,8月制造业PMI升至49.8%,较上月回升0.6个百分点,高技术制造业PMI达52.9%,新动能稳定扩张;央行公开市场净回笼4690亿元,属跨月后削峰填谷常规操作。9月3日业内预计8月信贷社融同比少增,但政府债发行提速彰显稳增长决心;央行召开党委扩大会议部署稳妥化解重点领域风险与深化金融改革。9月7日外汇储备升至34383亿美元,稳中有升。9月8日,前8个月货物贸易进出口总值34.78万亿元同比增长17.6%,进出口连续4个月双位数增长,进口增速连续6个月超出口;央行黄金储备连续第22个月增持。9月15日,8月规上工业增加值同比增长5.2%,1至8月社消品和服务零售总额同比增长2.5%;社融存量同比增长7.2%,M2增长7.5%。9月20日LPR维持1年期3%、5年期以上3.5%不变。9月25日央行三季度例会强调发挥增量与存量政策集成效应,保持流动性充裕。产业端,工信部密集部署人工智能(885728)+软件行动及轻工纺织"十五五"规划,多部门出台中小企业、新能源汽车(885431)等产业规划,为经济高质量发展全面布局。
海外方面,地缘冲突与通胀博弈主导9月市场主线。8月底以来,美伊在霍尔木兹海峡军事对峙持续升级,伊朗打击美军目标、划定海上禁区,美军实施封锁与反打击,布伦特原油突破100美元/桶,纽约油价站上105美元;也门胡塞武装攻占曼德海峡丕林岛,全球两大航运咽喉同时受限,供应链与通胀压力骤增。通胀端,美国8月CPI同比维持3.4%、核心CPI环比升至0.3%,非农新增就业16.2万人远超预期,通胀韧性推动美联储9月16日一致加息25个基点至3.75%—4%,为2023年7月以来首次加息,点阵图暗示2026年或再加息一次;欧洲央行9月11日加息25个基点,欧元区8月通胀终值3.2%仍高于目标;新西兰、南非、挪威央行相继加息。债市方面,美债遭抛售,10年期收益率突破5%创2007年以来新高,30年期收益率创历史新高,德国国债亦遭猛烈抛售。日本方面,8月企业物价指数同比上涨7.6%,家庭消费(883434)连续八个月下滑,外汇储备单月减少796亿美元创历史最大降幅。经济展望方面,经合组织将2026年全球增速预期上调至2.9%,亚行将亚太发展中经济体增速预期上调至5%。外交层面,中美经贸团队举行第八轮磋商达成多项共识,俄乌局势呈现战场激烈与外交博弈并存态势,泽连斯基与特朗普会晤讨论能源(850101)设施停火,俄美外长在纽约举行闭门会晤。
各指数热力图分析
本章将对南华系列指数进行收益率、波动率的热力图展示与分析。图中所有横轴均代表月份,纵轴代表年份。对于历史数据的排序均遵循由小到大排列。本文所提到的收益率、波动率、夏普比率均没有经过年化处理。
图2.1:南华综合指数系列数据
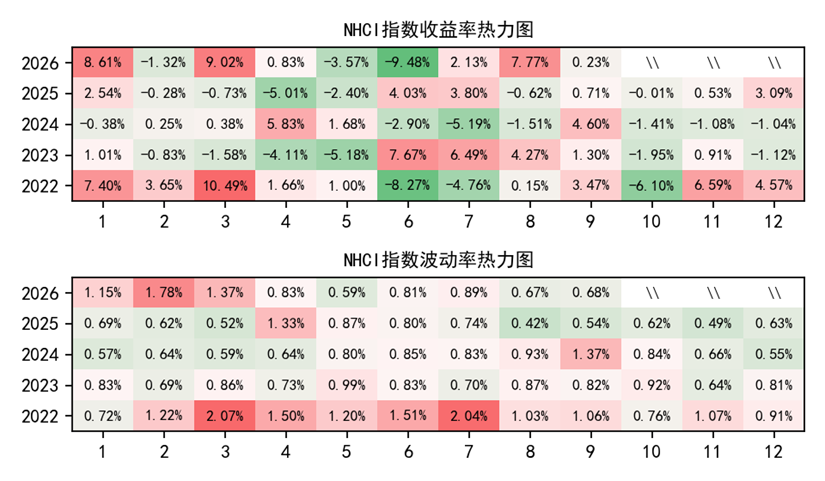

注:单品种指数折线对应左轴,板块或综合指数对应右轴。图例中的百分数代表该品种在对应指数中的最新权重,图中单品种指数的走势代表其相对于当月第一天的点位变化比率。
9月南华综合指数NHCI涨幅为0.23%,月收益率居于历史月收益率50.00%分位数的水平,较前月值7.77%来看,本月横盘;9月波动率0.68%,相当于历史数据中36.26%分位数的水平,较上月值0.67%(位于历史数据的35.09%分位数位置)来说基本持平,波动水平维持中性,但普涨格局已然终结,板块内部涨跌分化明显。
从结构上看,本月综合指数涨跌互现,分化特征显著。前期强势品种集体回吐:碳酸锂领跌全市场,单月大跌26.45%;贵金属(881169)高位回调,白银(-8.27%)、黄金(-5.57%)跌幅居前;农产品(850200)与黑色普遍走弱,棉花(-8.82%)、棕榈油(-6.83%)、铁矿石(-3.37%)、螺纹钢(-2.66%)均录得回撤。与之相对,原油逆势上涨17.82%一枝独秀,PTA(+7.95%)、天然橡胶(+5.96%)、聚乙烯(+4.34%)维持强势,铜(+0.64%)、豆粕(+0.66%)相对抗跌。需要注意的是,本月指数的横盘表象由多空力量对冲所致,行情主线由上月普涨转入结构性博弈,后续需重点关注能源(850101)链条能否延续强势,以及弱势品种的企稳节奏。
图2.2:南华能化指数系列数据
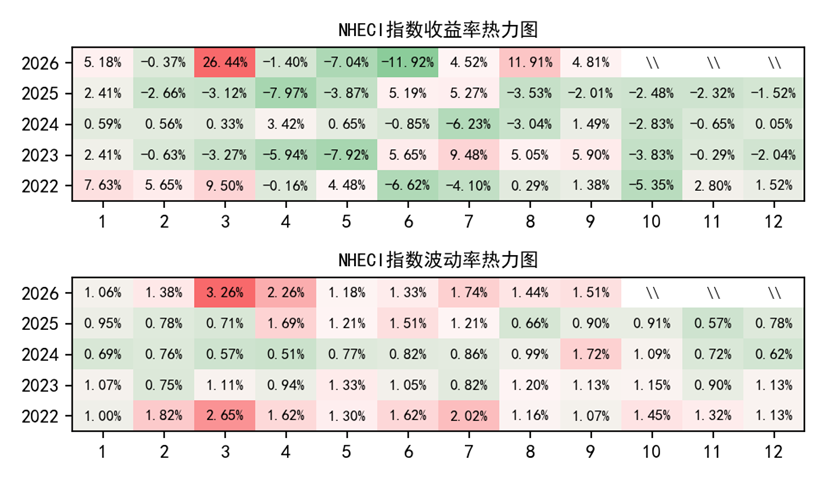
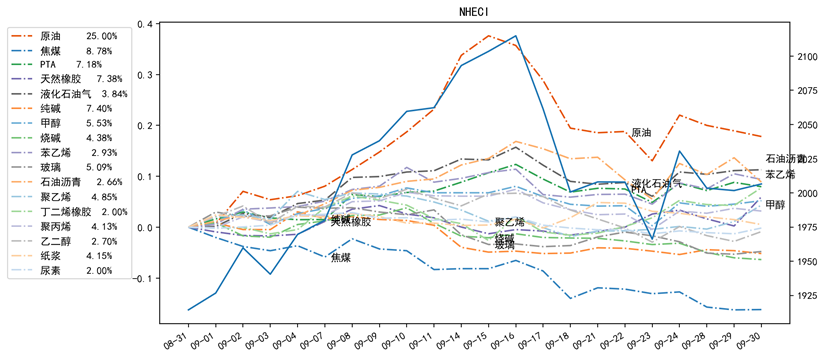
注:单品种指数折线对应左轴,板块或综合指数对应右轴。图例中的百分数代表该品种在对应指数中的最新权重,图中单品种指数的走势代表其相对于当月第一天的点位变化比率。
9月南华能化指数NHECI涨幅为4.81%,月收益率居于历史月收益率76.47%分位数的水平,较前月值11.91%来看,本月宽幅震荡上涨;9月波动率1.51%,相当于历史数据中84.80%分位数的水平,较上月值1.44%(位于历史数据的80.12%分位数位置)来说进一步抬升并处于历史高位,本月能化板块品种分化剧烈,指数涨幅主要由原油及油化工(850102)链条拉动。
从结构上看,本月能化呈现“油强煤弱、上游强于下游”的格局。原油及油化工(850102)链条(液化石油气、石油沥青、苯乙烯、PTA)在领涨品种之列,主要由地缘冲突反复下的供给中断溢价驱动,成本压力沿油化工(850102)链条依次传导;天然橡胶受产区减产预期、超季节性去库和交割品偏紧支撑,涨幅亦较可观。与之相对,煤化工(884281)及地产链品种集体走弱:焦煤受保供复产政策推进、进口价格下行与“金九”需求证伪压制,纯碱(884022)、玻璃被高库存和竣工需求疲弱约束,烧碱同样受制于高库存弱供需。需要注意的是,本轮能化上涨的基础偏供给与成本端,下游聚酯、烯烃需求支撑有限,且地缘溢价高度依赖局势延续,后续若中东局势出现缓和信号,领涨品种的支撑将快速减弱,能化内部高低切换的风险值得关注。
图2.3:南华工业品指数系列数据

注:单品种指数折线对应左轴,板块或综合指数对应右轴。图例中的百分数代表该品种在对应指数中的最新权重,图中单品种指数的走势代表其相对于当月第一天的点位变化比率。
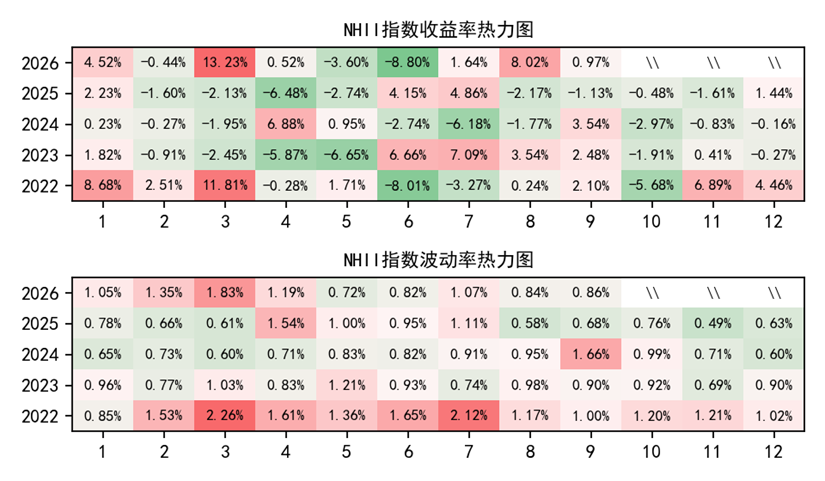
9月南华工业品(850100)指数NHII涨幅为0.97%,月收益率居于历史月收益率57.06%分位数的水平,较前月值8.02%来看,本月横盘;9月波动率0.86%,相当于历史数据中45.03%分位数的水平,较上月值0.84%(位于历史数据的42.69%分位数位置)来说基本持平,波动处于中性水平,但前期领涨品种本月转为领跌,指数在剧烈的多空对冲下仅勉强收涨。
从结构上看,本月工业品(850100)指数微涨的表象下多空力量高度对冲:原油一枝独秀上涨17.82%,PTA(+7.95%)、天然橡胶(+5.96%)、甲醇(+5.20%)、聚乙烯(+4.34%)、聚丙烯(+3.17%)沿成本传导与供给端预期走强,构成主要正贡献;与之相对,碳酸锂(-26.45%)、焦煤(-16.19%)跌幅巨大,叠加烧碱、纯碱(884022)、玻璃等地产链品种与镍、铁矿石、螺纹钢等普遍回撤,下跌品种数量明显多于上涨品种。宏观层面,制造业PMI重返扩张区间、原材料购进价格大幅上行,为成本端提供支撑,但美联储加息抬升美元与实际利率,压制金属类品种估值。需要注意的是,本月工业品(850100)的强势高度集中于能源(850101)链条,供给与成本逻辑的可持续性依赖地缘局势延续,而锂、煤化工(884281)链条的下跌反映供给端约束逻辑正在松动,后续板块内部分化预计仍将延续。
图2.4:南华金属指数系列数据
注:单品种指数折线对应左轴,板块或综合指数对应右轴。图例中的百分数代表该品种在对应指数中的最新权重,图中单品种指数的走势代表其相对于当月第一天的点位变化比率。
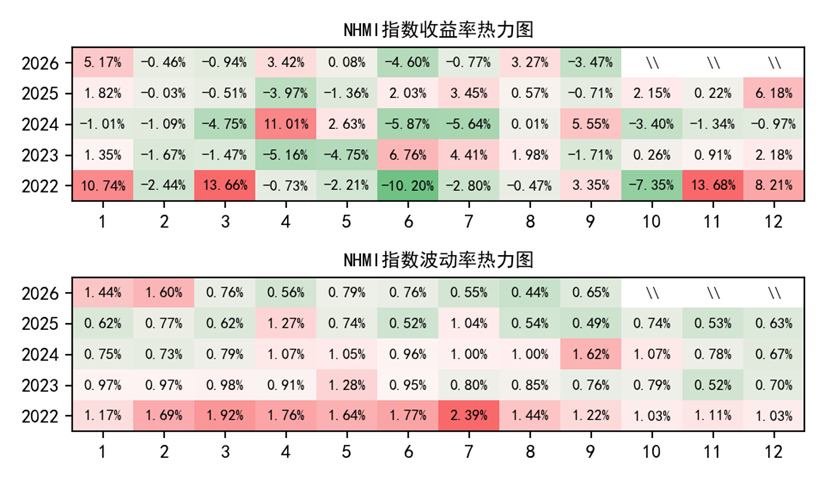
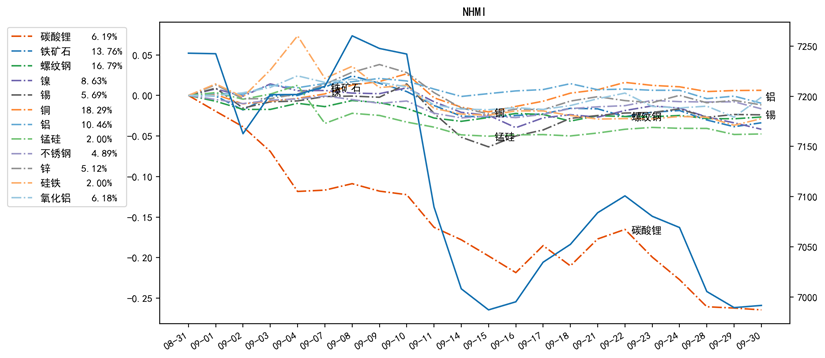
9月南华金属指数NHMI跌幅为-3.47%,月收益率居于历史月收益率17.65%分位数的水平,较前月值3.27%来看,本月单边下跌;9月波动率0.65%,相当于历史数据中21.05%分位数的水平,较上月值0.44%(位于历史数据的4.09%分位数位置)来说有所抬升但仍处于历史偏低区间,本月板块在低波动中趋势性下行,下跌过程平缓、未见恐慌性抛售。
从结构上看,本月金属板块仅铜录得上涨,其余品种普跌,其中碳酸锂是最大的单一拖累项:锂库存口径上修与澳矿复产使供给宽松预期强化,前期由供给收缩逻辑支撑的高估值被集中修正。黑色系品种(锰硅、铁矿石、硅铁、螺纹钢、不锈钢)跟随走弱,“金九”需求成色平淡、钢厂利润收缩叠加焦煤保供复产推进,成本支撑逻辑松动。镍受高库存与需求偏弱压制,锡、锌、铝小幅回落但跌幅相对可控,铜则凭借矿端供给紧张与需求韧性逆势收涨。需要注意的是,本月金属指数的下跌以碳酸锂与黑色链的自身供给逻辑反转为主导,宏观利率环境走强进一步压制估值,后续需关注碳酸锂供给预期是否继续松动,以及铜的抗跌性能否对板块形成缓冲。


