


9月国际原油前期呈现宽幅上涨,支撑市场,在中旬之后国际油价开始回落,但是月末受到双节支撑,终端存在补货需求,汽、柴油的需求好转,因此山东汽、柴油价格在国际油价先涨后跌的背景下持续上涨,批零价差跌至年内低位。
汽、柴油需求受成本端和需求端支撑市场价格持续上涨
国际原油方面:9月油价先涨后震荡回落,波动较大:美原油在90-10美元/桶区间运行,布伦特原油区间为94-109美元/桶。美国在阿曼附近开展海上护航,保障油轮通行并宣称海峡保持开放,但伊朗多次袭击油轮,实际通行量偏低,运费与保险费用上涨。同时胡塞武装袭击沙特,也门局势紧张,曼德海峡通行受阻,沙特东西管线遭袭,石油出口一度中断。地缘风险扰动全球原油供给预期,推升国际原油现货与船运成本,对炼化企业形成原料成本上行指引。炼厂原油采购成本抬升,带动批发价格持续上涨。
供应方面:截至9月30日,山东地炼的平均开工负荷为60.11%,较8月环比上涨7.00%.具体来看,利津、无棣鑫岳、奥星常减压恢复开工。不过由于原料紧张,下半月,岚桥进入装置检修期,东营、淄博、潍坊、菏泽等地区部分炼厂小幅下调开工负荷。但整体来看,由于9月份检修炼厂较少,山东地炼一次常减压装置平均开工负荷仍环比上涨,汽柴油供应量增加,利空市场。
需求方面:汽油方面,前期缺乏假期支撑,居民出行以日常通勤为主,汽油需求支撑不足;下旬,双节假期支撑,居民驾车出行半径增加,汽油消费(883434)增加,汽油需求好转。柴油方面,进入秋季,高温天气减少,工程基建、物流运输等行业开工活跃度逐渐提高,叠加休渔期结束,柴油需求迎来传统旺季。
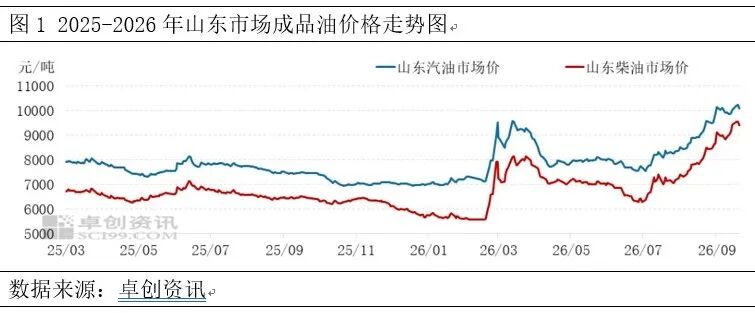
综合影响下,9月行情由国际原油成本端利多主导,供应端利空影响有限。地缘局势持续推升国际原油价格,炼厂原料成本上行,构成山东汽柴油主要上涨动力;虽然山东地炼开工回升带来汽柴油供应增量,对价格存在压制,但国内需求边际回暖部分消化了新增货源。汽油月末受双节出行拉动,柴油步入秋季传统需求旺季,下游消费(883434)向好。多重因素博弈下利多占据上风,9月山东汽、柴油市场价格呈现上涨走势,月均值环比上涨。9月30日收盘,山东市场92#汽油价格为10092元/吨,9月均值9867.27元/吨,较8月环比上涨14.54%;0#柴油价格9407元/吨,9月均值8905.68元/吨,较8月环比上涨18.64%。整体来看,成本端驱动是本月山东成品油行情上行的核心主线,需求回暖进一步巩固价格支撑,供应增量带来的压制作用未能扭转市场整体上涨格局。
零售价连续上调批零价下滑至年内低位
9月国内成品油最高零售限价经历两次上调,调价落地对市场预期形成较强指引。前期原油价格走强支撑成本端,汽柴油批发价格持续推涨;虽后期原油价格有所回落,但中秋、国庆双节带动汽柴油需求改善,炼厂挺价意愿维持高位,批发价格涨幅超过零售限价上调幅度,使得山东汽柴油批零价差较月收窄,并跌至年内低位。9月山东汽油批零价差均值为1000.36元/吨,柴油批零价差均值为588.77元/吨,较8月均值环比分别下滑43.49%和56.63%。零售限价上调打开价格上行预期,炼厂推涨意愿较强,批发价格上涨幅度超过零售价上调幅度,持续压缩流通环节的盈利空间。

后市预测:油市价格有望呈现高位波动行情山东汽、柴油市场价格或先涨后跌
国际原油方面,10月油市价格有望呈现高位波动行情,上方承压,月度均值环比小幅下跌。总体来看,9月美伊冲突升级后进入有谈判信号但分歧仍存的拉锯阶段,油市主要受地缘局势和海峡通航情况主导,基准情景下美伊核心矛盾难以快速化解,博弈持续,霍尔木兹海峡维持低通航水平,沙特东西管道部分恢复,供应紧张边际缓解,但全球库存仍在持续去化,油价将高位宽幅震荡、重心较9月小幅下移。
供应方面,山东部分炼厂降负运行,汽柴油供应减少,支撑市场。需求方面,汽油方面,国庆节假期支撑汽油需求,假期之后居民出行恢复至日常通勤为主,汽油需求转弱;柴油方面,工程基建、物流等行业继续提供支撑,10月为柴油需求传统旺季,叠加上半月出口利润较好,柴油需求表现较好。下半月成品油零售限价呈现下调预期或利空市场,柴油成交或有小幅转弱。综合影响下,预计10月山东汽、柴油市场价格或涨后跌,批零价差月均值或环比上升。


