


三季度焦炭价格走势先弱后强,市场运行逻辑由终端淡季负反馈转为成本端强势驱动,市场供需由宽松转为明显供应紧张,市场价格先降3轮后连涨5轮,调整幅度由50-55元/吨扩大到100-110元/吨。四季度成本端支撑边际减弱,焦炭供应明显改善,价格或呈偏弱区间震荡态势。
三季度煤焦供应明显收紧,钢铁(850106)需求淡季负反馈传导强行逆转,焦炭价格先弱后强运行
7月中旬-8月中旬,钢铁(850106)需求季节性转弱,高炉铁水减量,而焦化整体开工负荷高位,焦炭供需宽松,价格连续3轮提降并落地。以河北唐山准一级干熄焦市场价格为例,截至8月20日,河北唐山准一级干熄焦市场价收于1980元/吨,较7月初价格累计降165元/吨,降幅7.69%。焦炭价格下滑主要原因在于焦炭供强需弱矛盾凸显:首先焦化厂开工负荷高位,7月份独立焦化厂平均开工负荷达75.04%,仅次于5月份;另外焦化厂焦炭库存高企,截至7月底,全国样本焦化厂焦炭库存天数增至2.1天,为年内最高点,同比去年同期水平高138.64%;第三,钢材价格下滑明显,螺纹钢价跌破3000元/吨,高炉检修增多,7-8月高炉开工累计下滑2.59个百分点。

8月开始焦煤供应紧张矛盾凸显,焦化厂大范围限产,焦炭供应明显收缩,前期库存较快消化,钢厂焦炭库存不断下滑,煤焦价格开启快速上涨模式。截至9月底,河北唐山准一级干熄焦市场均价2475元/吨,累计涨495元/吨。8-9月份焦炭价格连续提涨5轮,主要涨价驱动首先是成本端强势拉涨,其次焦化厂大幅限产,焦炭供不应求。
成本端:5.22沁源煤矿安全事件后,山西停产煤矿较多,复产进程缓慢,随着市场社会库存出清,叠加蒙古煤通关量下滑,国内焦煤供应紧张矛盾凸显,焦煤价格快速攀涨。截至9月8日,山西吕梁低硫主焦煤市场均价2625元/吨,较8月初累计涨750元/吨,涨幅40%,同比去年同期价格涨84.21%。
供应端:受原料供应不足及严重亏损压力影响,8月中旬焦化厂开始大范围限产,山西地区独立焦化厂限产幅度30%-50%,顶装焦企限产幅度达50%-60%,焦炭供应明显收缩。9月初,卓创资讯(301299)监测的样本独立焦化厂平均开工负荷64.41%,为近三年最低水平;国家统计局统计8月全国焦炭产量3992万吨,同比下滑6.2%。焦炭产量大幅下滑,供应收紧,焦化厂前期库存快速消化,钢厂焦炭库存不断下滑,市场出现供不应求局面。
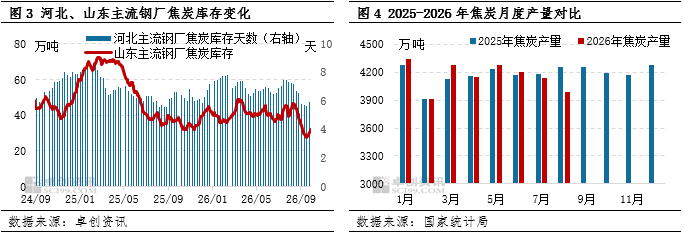
在成本端强势驱动,供需基本面明显收紧情况下,焦炭价格开启快速连续提涨,且涨幅由50-55元/吨扩大到100-110元/吨,五轮累计涨幅450-495元/吨。
金九银十需求端表现远不及预期,钢厂进入全面亏损,终端负反馈向上游传导
9月份虽然钢材社会库存整体下滑,但主要由于钢厂减产所致,钢厂降价出货,钢材价格重心维持偏弱下行,在煤价、焦炭等原料成本持续上涨情况下,钢厂基本全面亏损,且多数钢厂已经触及现金流,高炉被迫减产、检修情况增加,铁水产量开始小幅下滑,影响焦炭消耗。截至9月30日,河北唐山钢坯盈利-230元/吨;螺纹钢盈利-290.8元/吨;热卷盈利-286.73元/吨,基本为2024年以来最低水平。钢厂普遍陷入严重亏损,铁水开始减量,对焦炭等原料继续涨价的接受度明显下降。
另外,临近供暖季,国家政策面强调煤矿稳产保供,山西停产煤矿复产进程有加快,焦煤供应增量预期偏强,期货盘面开始走弱,9月中旬开始坑口焦煤价格开始高位回落,焦炭成本端支撑减弱。
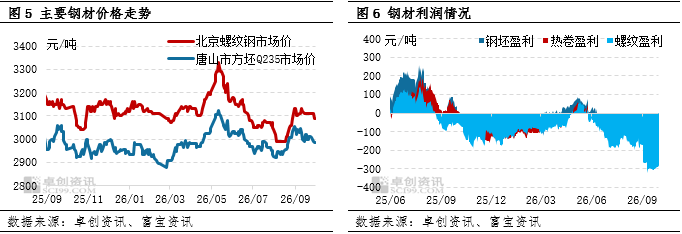
四季度成本端支撑边际减弱,焦炭供应较前期改善,焦炭价格或呈偏弱震荡趋势
成本端:四季度国内供暖季,山西煤矿复产进程将加快,焦煤供应边际改善,成本端上行驱动明显减弱;但在保供电煤压力下,市场炼焦煤供应增量有限,焦煤价格仍然是易涨难跌,高位运行为主,对焦炭价格形成较强托底支撑。
供应端:煤矿产量环比三季度增加情况下,原料焦煤采购压力减少,叠加化产品收益良好情况下,焦化厂整体生产意向尚可,截至10月15日独立焦化厂平均开工负荷增至73.99%,较9月低点回升9.58个百分点,随着焦炭价格下滑,部分焦化厂亏损,以及后期铁水继续下行,预计11-12月焦化厂开工负荷略降,但整体维持在70%-73%区间,焦炭整体供应充足。
需求端:10月份随着焦炭价格下滑,钢厂利润有所修复,高炉铁水产量或整体趋稳,日均铁水产量预计维持230-235万吨,焦炭刚需仍有支撑;但11-12月份钢材市场需求季节淡季,年底环保限产压力增加,铁水整体产量预期下滑,钢厂低价出货为主,或维持低利润运行,对焦炭涨价接受度有限。
整体看,四季度焦炭市场原料端托底支撑仍存,供需关系随钢焦利润动态调整,维持紧平衡状态,价格运行紧跟成本端变化,呈区间震荡态势。预计10月份终端需求负反馈向上传导,倒逼煤焦价格整体下行,焦炭有提降2-3轮预期,预计降幅200-275元/吨;11月供暖季煤炭(850105)保供,坑口增量缓慢,焦煤价格或再次走强,焦化厂亏损,重回成本端驱动。焦化亏损或再次减产,焦炭价格反弹,预计提涨2-3轮,涨幅100-165元/吨;12月终端需求季节性转弱,负反馈传导加剧,价格将再次转弱,预计焦炭提降1-2轮,跌幅50-110元/吨。


