【20261019】股指周报:风险主要来自油价和AI债务利差飙升
主要观点
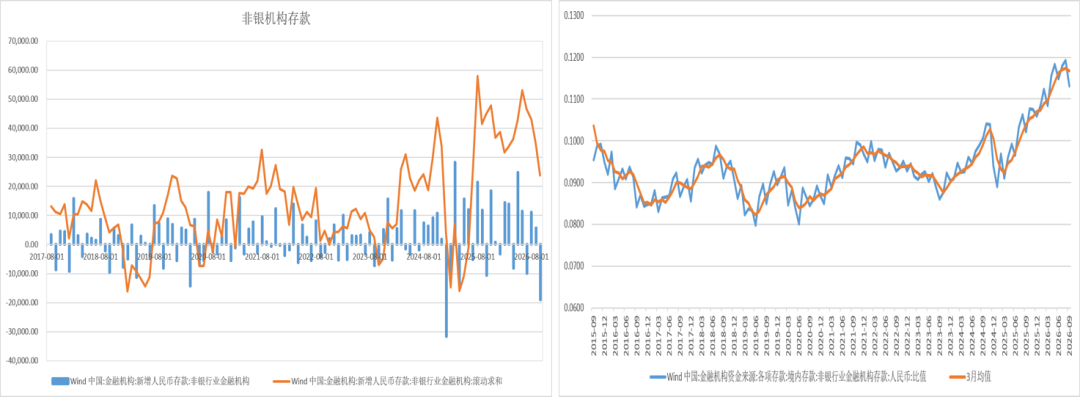
核心观点:偏空全球利率高企,原油价格高企推升通胀,AI龙头营收不及预期,这是当前全球股市三大核心焦点。大趋势已经非常不利于股市了。虽然短期美债利率有所回落,但核心原因可能还是欧洲政治动荡加剧的避险,并非是通胀缓解。中东局势没有解决方案,不排除还有军事升级的可能。油价维持时间越久通胀扩散越越大,央行加息周期(883436)也就越长。导致经济衰退只是时间问题。而投资者对AI的质疑越来越大,英伟达(NVDA)旗下高杆杆的云服务商CoreWeave(CRWV)无担保债券CDS超过1100多BP,违约概率高达60%,当前还是投资级的甲骨文(ORCL)债券CDS突破了300BP,由于AI融资链存在巨额不透明的循环融资,如果出现连锁反应可能出现恐慌性抛售。A股本身经济内需极弱,主要靠AI投资和出口形成局部热点,非常容易受到外部冲击。市场主要靠护盘资金买入核心ETF来托底,当前大背景下托市的压力非常大,9月份非银金融机构存款下降1.9万亿,是今年最大的资金流出,上方套牢盘巨大,当前的护盘力度尚不足以扭转趋势。短期技术上有所超跌,但油价与海外AI公司的CDS是关注事态发展的核心指标,如果没有扭转A股难以形成持续的反弹动力。
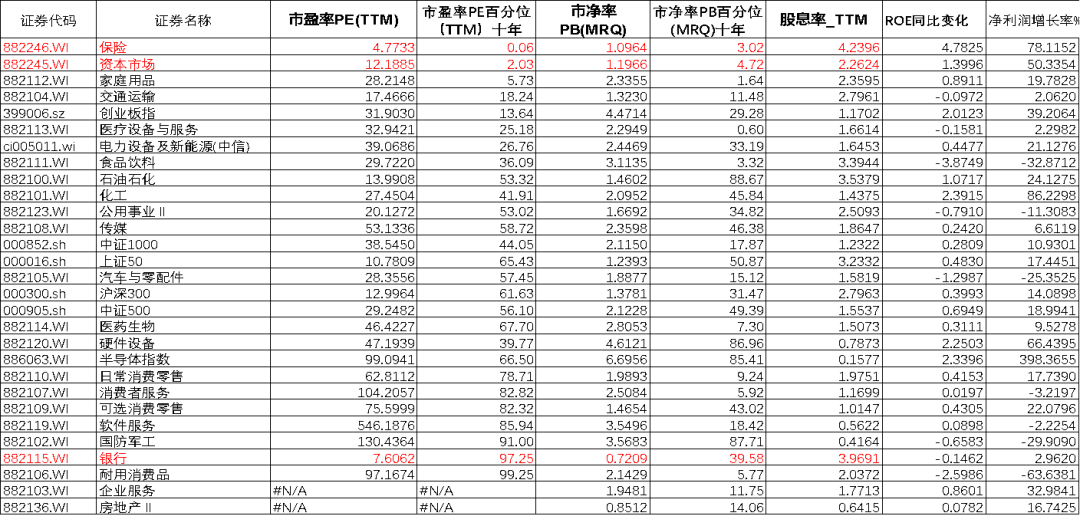
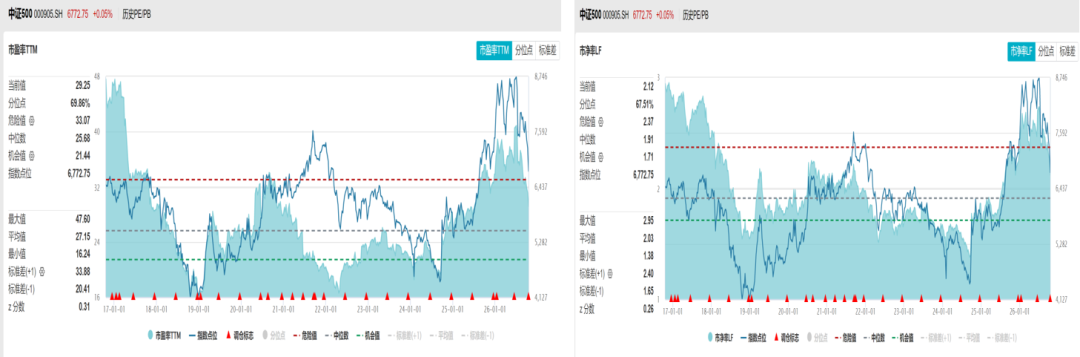
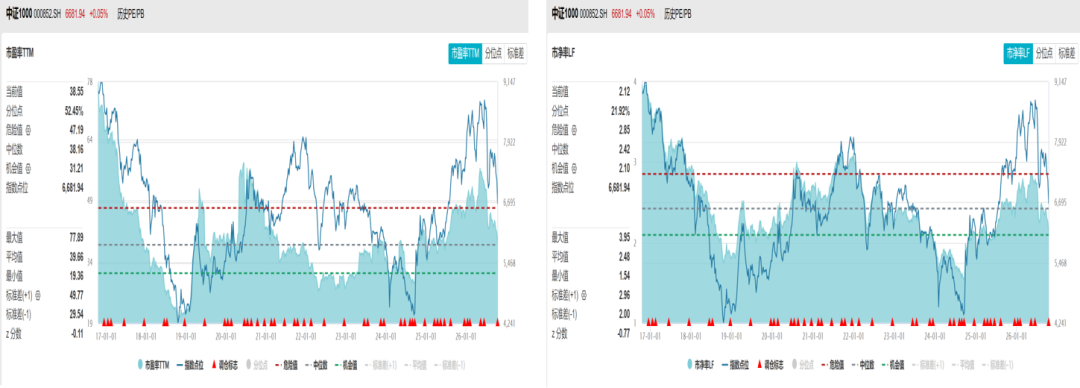
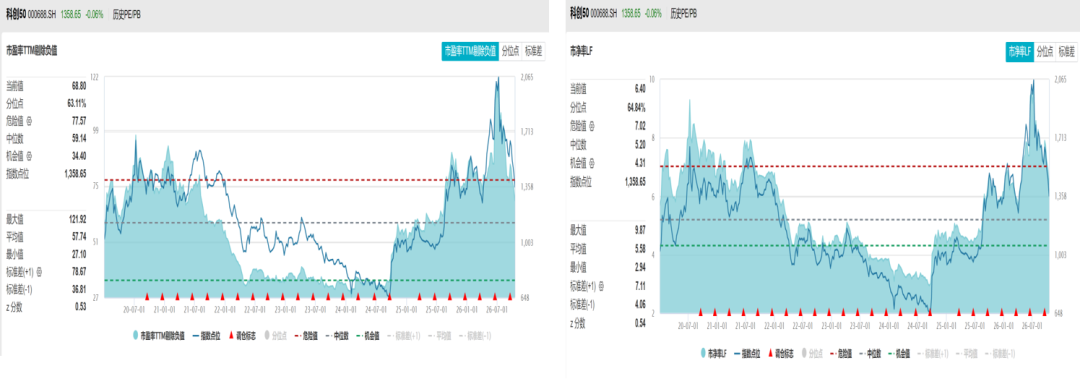
估值:中性十年期国债利率1.65%,沪深300(399300)指数十年风险溢价率分位数81%,股市估值显著优于债市,恒生指数平均风险溢价率回升。沪深300(399300)PE十年分位点54%,PB分位点30%,处于中位。上证50(1B0016)PE十年以来分位点57%,PB分位点52%,中证500(399905)PE注册制改革以来PE分位点69%,PB分位数67%,中证1000(399852)PE注册制改革以来分位点52%,PB分位数21%,万得全A估值PE分位数66%,PB分位数46%,处于中高位,科创50(1B0688)PE分位数63%,PB分位数64%,处于中位,创业板指(399006)PE分位数18%,PB分位数31%,估值偏低。
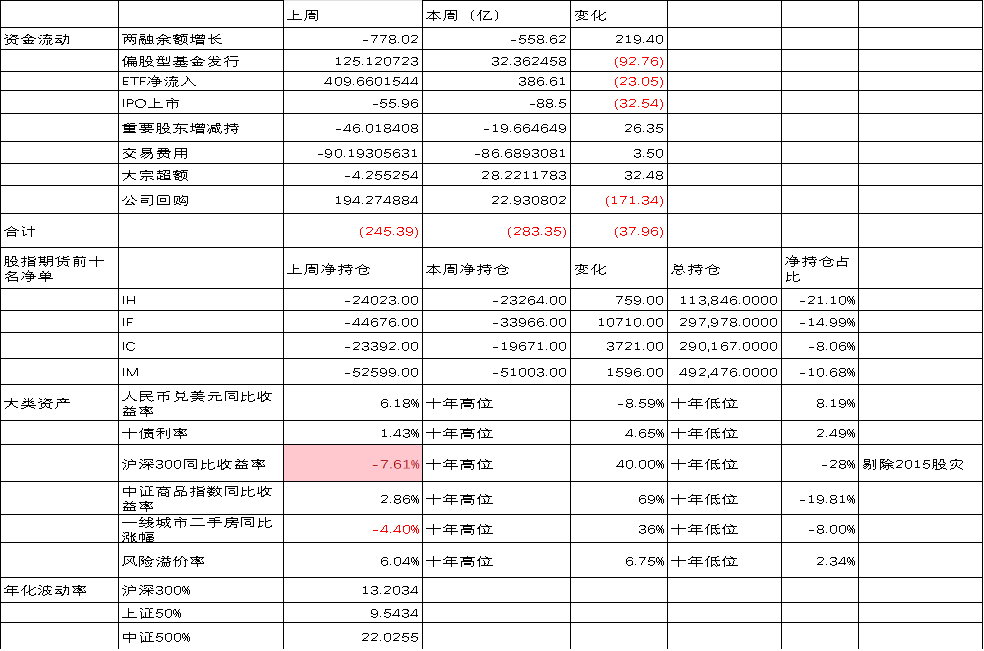
短期资金:偏空上周短期资金仍处于持续流出当中,市场去杠杆在持续,两融资金持续大幅流出,偏股型基金发行低迷,但是ETF持续大幅流入,资金护盘现象明显,IPO上市减缓,产业股东减持下降,大宗交易低迷,公司回购意愿增强。
股指期货:中性股指期货方面IF前十会员净空单大幅减仓,IH和IC、IM也处于净空减仓状态,股指近月贴水收敛,但远月仍维持较高水平。
大类资产:偏空美长期国债利率高位回落,但是信用利差开始显著扩大,美股高位分化,AI相关大跌。上周十年期国债期货价格继续上行,中证商品指数(850001)冲高回落,期货情绪指数处于中性。原油、燃料油等领涨,碳酸锂破位大幅领跌,农产品(850200)、生猪等表现较差,黄金低位震荡,白银继续大幅下跌,铜表现非常抗跌,铁矿持续下跌动力有所减缓。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
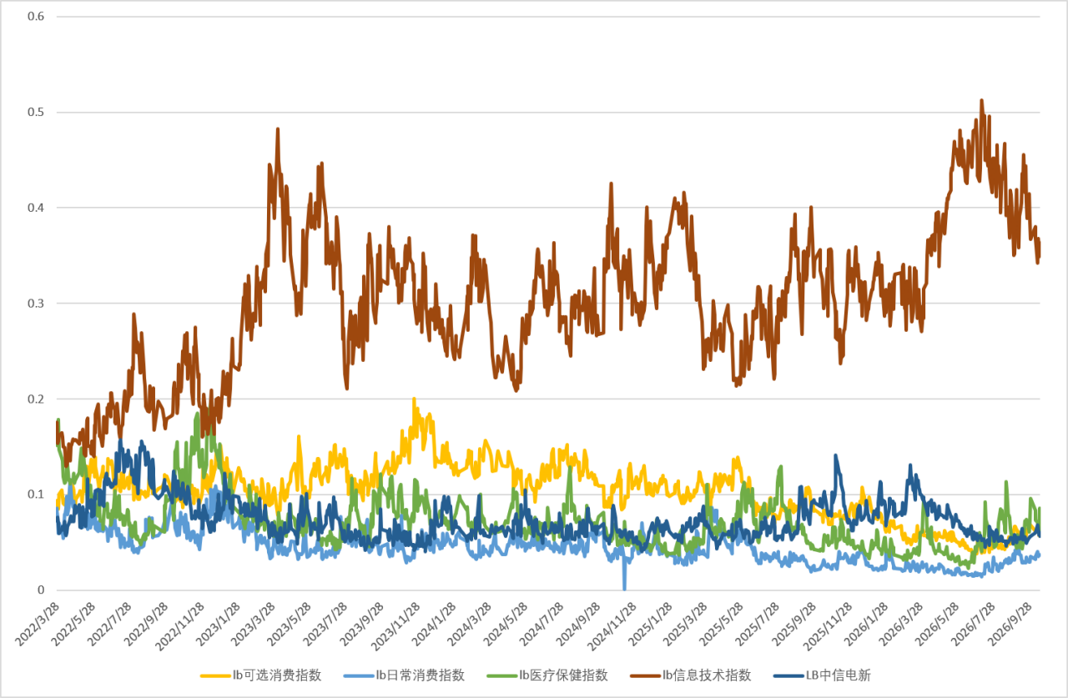
行业及ETF:偏空上周市场行业表现上电信、传媒、食品饮料、日常消费(883434)行业表现抗跌,大部分行业下跌,硬件设备、半导体(881121)、化工(850102)领跌。上周ETF市场日经指数、中药、纳指、电力、酒等ETF抗跌领涨,通信、芯片、半导体(881121)、消费电子(881124)、科创50(1B0688)等ETF大幅领跌。上周A股传统行业成交占比当中,房地产(881153)行业占比冲高回落,金融指数(399240)成交占比大幅回升,能源(850101)、公用事业、工业指数(1B0001)占比稳定,材料指数有所下降。新经济行业中信息技术行业小幅回落,医疗保健保持活跃,日常消费(883434)、可选消费(883434)小幅回升,电力新能源(850101)继续低迷。
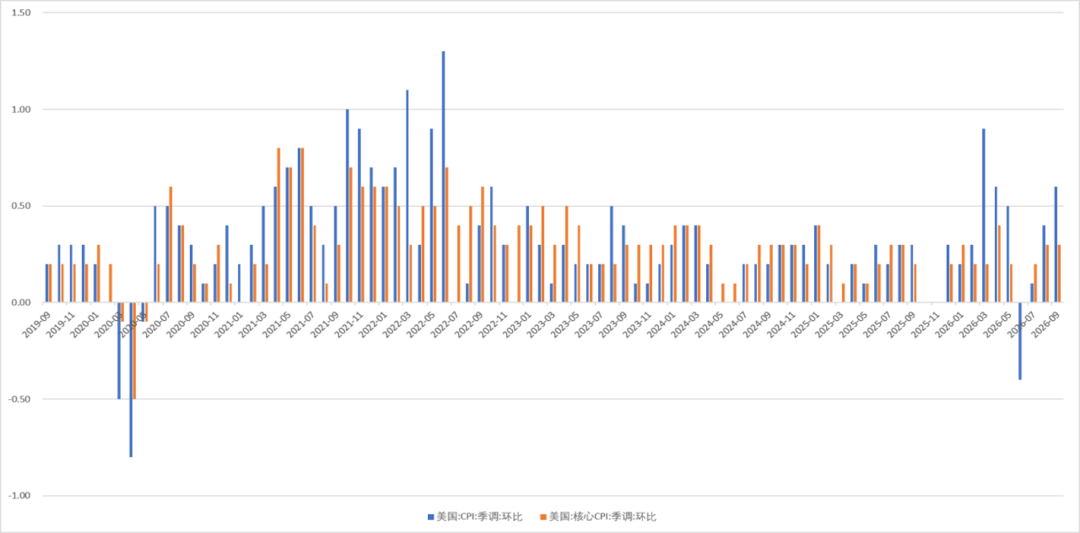
经济数据:偏空美国9月整体CPI环比+0.6%(5个月最大涨幅),同比+3.7%;核心CPI(剔除食品能源(850101)):环比+0.3%,同比+2.6%;都超预期,触发了10月加息可能性升温。能源(850101)整体环比+5.2%,是推升整体通胀主因。住房(租金)继续走强,环比+0.4%,高于8月0.3%;显示了通胀的持续性.
政策:偏空伊朗武装部队从锡里克地区附近向霍尔木兹海峡试图“违规”通行的船只开火,并将其拦截。中东局势战争阴云密布。法国财政持续恶化,爆发大规模骚乱,并外溢到其他欧洲国家。
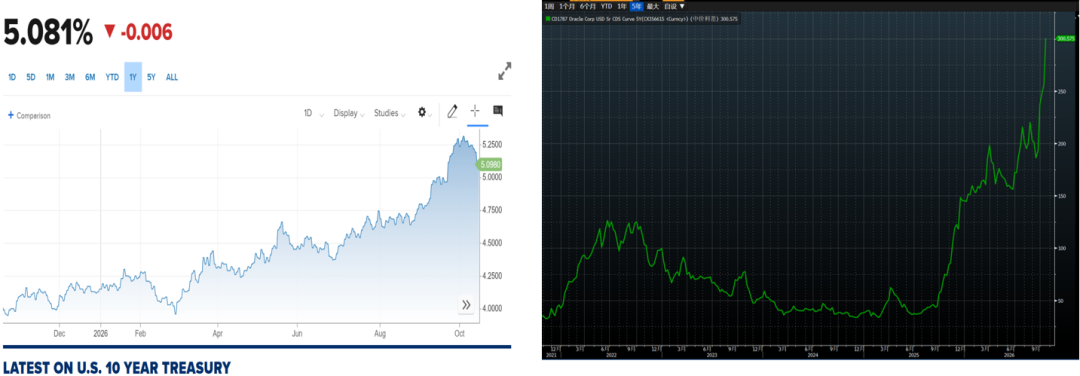
长债利率回落,AI行业CDS扩大
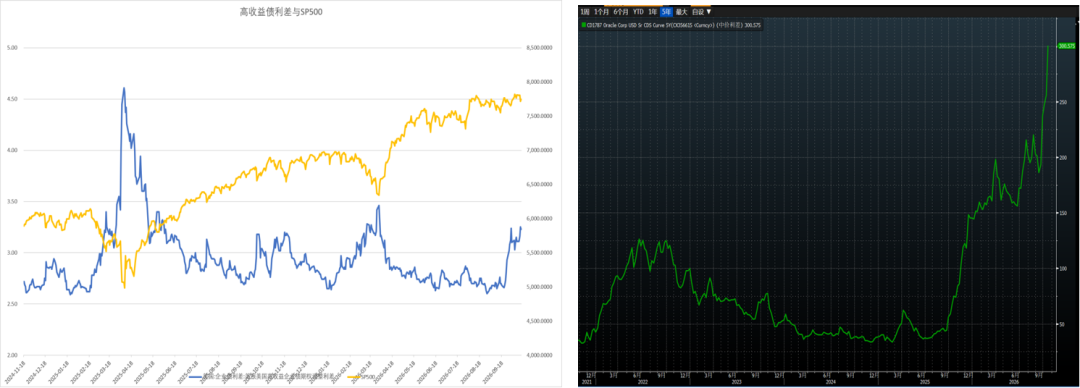
美十年期国债利率有所回落。英伟达(NVDA)算力生态里的嫡系AI云厂商”CoreWeave(CRWV)股价暴跌,无担保债属于已经属于高息垃圾债,融资成本超过15%。巨头甲骨文(ORCL)的CDS突破300BP,迈向垃圾级。由于AI融资链存在巨额不透明的循环融资,如果出现连锁反应不排除诱发危机可能。
数据来源:Wind
美国9月CPI超预期,10月加息预期再度升温。
数据来源:Wind
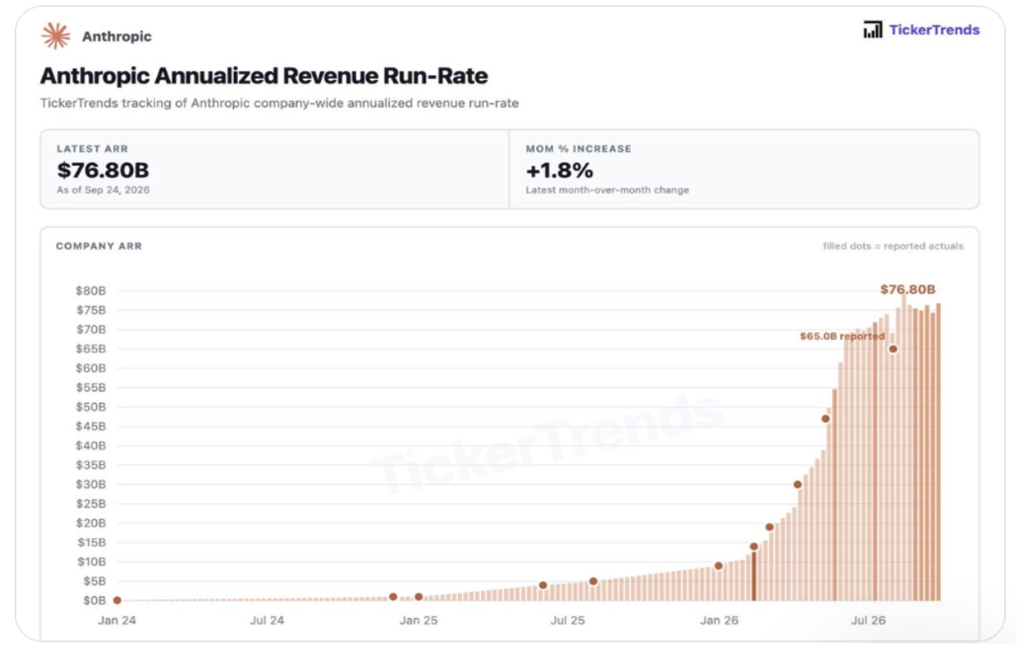
科技巨头AI独角兽Anthropic营收低于预期
据ZeroHedge测算,Anthropic今年7月底的年化营收运行率已达650亿美元,而三季度数据所隐含的月度增速已从此前约33%的月复合增速骤降至3.4%至6.6%。若按此趋势延续,公司年底的年化营收约为890亿美元,距离此前市场普遍预期的"逾1000亿美元"年底目标仍有约100亿美元的缺口。
数据来源:华尔街见闻
非银机构存款大幅流出
9月份非银金融机构存款下降1.9万亿,是今年最大的资金流出,非银机构存款占比也出现高位拐头的现象,市场资金流出压力非常大。
数据来源:Wind
周度市场综合数据监测
上周短期资金仍处于持续流出当中,市场去杠杆在持续,两融资金持续大幅流出,偏股型基金发行低迷,但是ETF持续大幅流入,资金护盘现象明显,IPO上市减缓,产业股东减持下降,大宗交易低迷,公司回购意愿增强。
股指期货方面IF前十会员净空单大幅减仓,IH和IC、IM也处于净空减仓状态,股指近月贴水收敛,但远月仍维持较高水平。
数据来源:Wind
周度流动资金合计图

数据来源:Wind
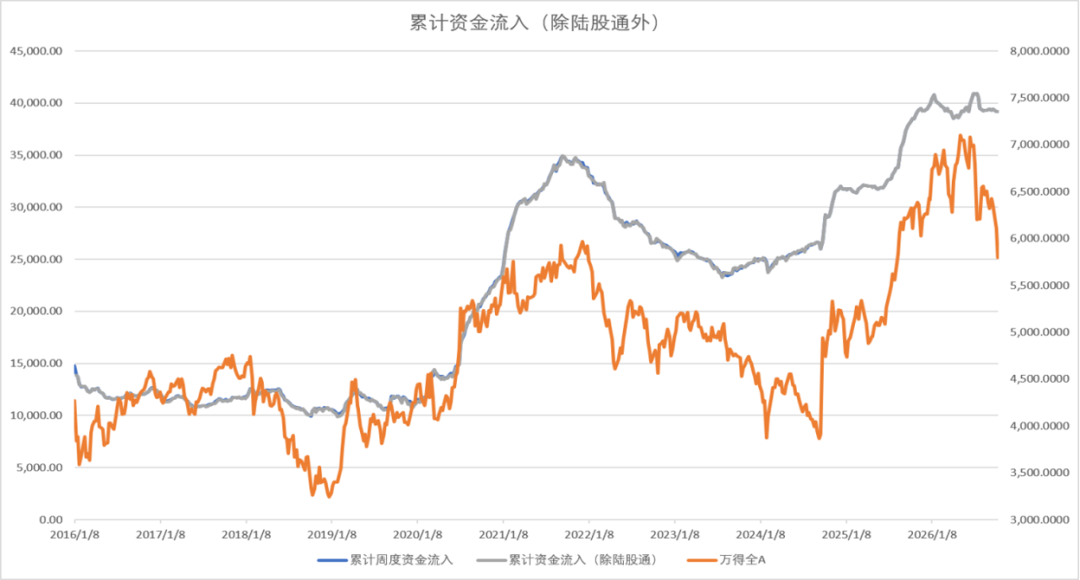
累计资金流向(除陆股通外)
数据来源:Wind
股指期货基差概览

数据来源:Wind IH净空单与基差变化
IH前十会员净单占比稳定,平均基差贴水保持较高水平,保值盘稳定。

数据来源:紫金天风期货
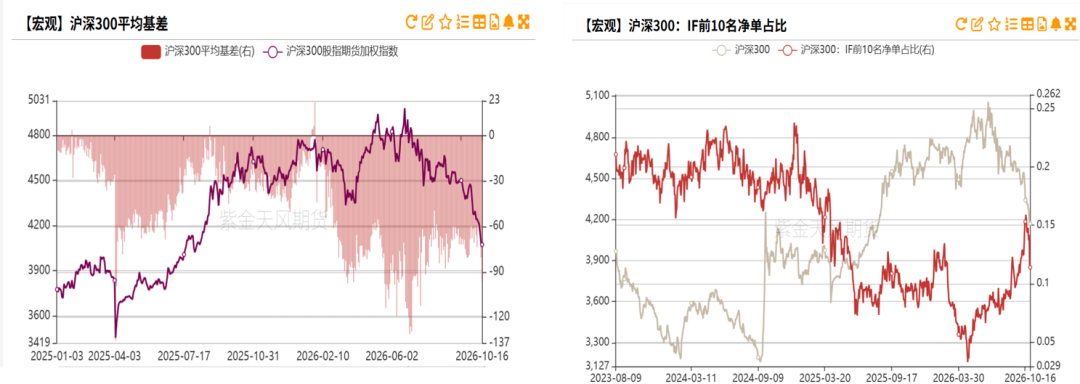
IF基差与净空单变化
IF前十名会员净空单占比低位大幅下降,平均基差贴水偏高,保值盘出现短期平仓。
数据来源:紫金天风期货
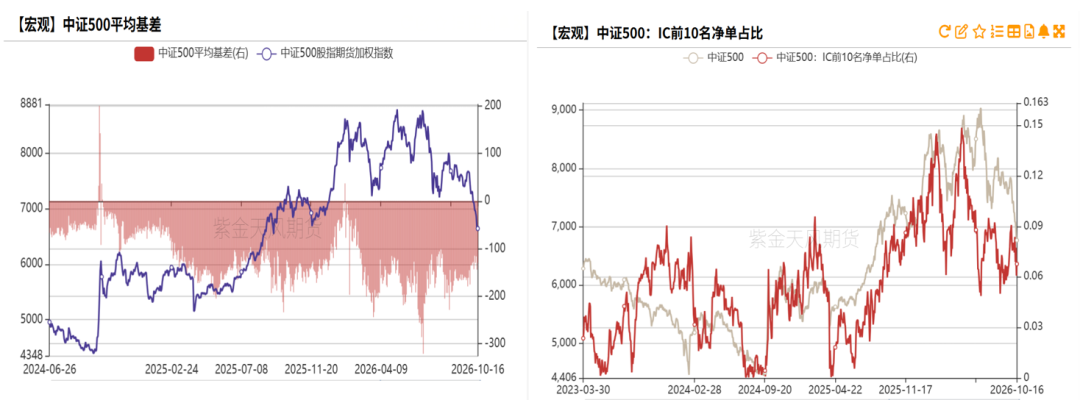
IC净空单与基差变化
IC前十会员净空占比回落,平均基差贴水稳定,保值盘稳定。
数据来源:紫金天风期货
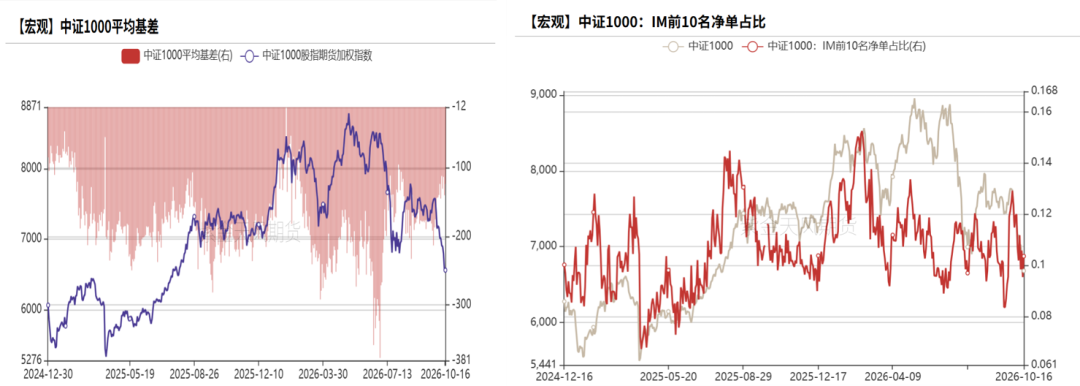
IM净空单与基差变化
IM前十会员净空单占比迅速回落,平均基差贴水缩小,保值盘显著减少。
数据来源:紫金天风期货
指数与行业估值表
沪深300风险溢价率
十年期国债利率1.65%,十年风险溢价率分位数81%,股指风险溢价率处于偏高,股市相对债市明显占优。

数据来源:Wind
沪深300估值
沪深300(399300)PE十年分位点54%,PB分位点30%,处于中低位。

数据来源:Wind
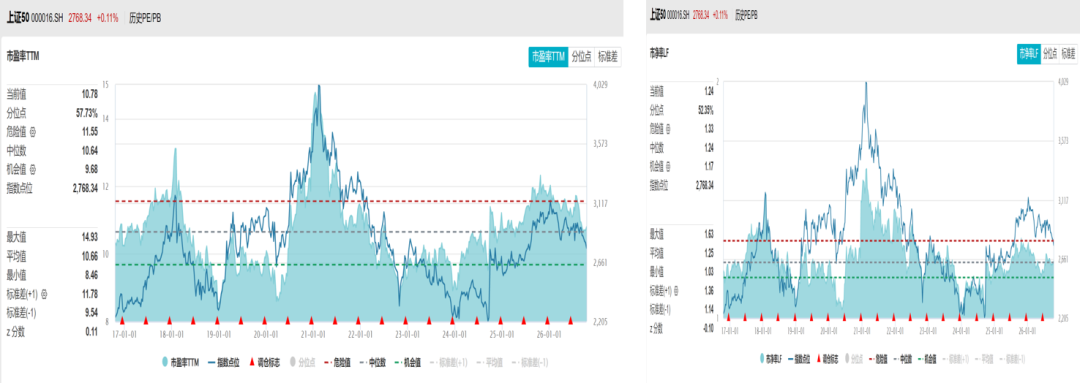
上证50(1B0016)PE十年以来分位点57%,PB分位点52%,处于历史中位。
数据来源:Wind
中证500(399905)PE注册制改革以来PE分位点69%,PB分位数67%,处于中高位。
数据来源:Wind
中证1000(399852)PE注册制改革以来分位点52%,PB分位数21%,估值中低位。
数据来源:Wind
万得全A估值
万得全A注册制以来估值PE分位数66%,PB分位数46%,处于中位的水平。

数据来源:Wind
科创50
科创50(1B0688)注册制以来估值剔除负值PE分位数63%,PB分位数64%,处于中高位的水平。
数据来源:Wind
创业板
创业板指(399006)注册制以来估值PE分位数18%,PB分位数37%,处于中低位的水平。

数据来源:Wind
恒生指数
10年期美债利率5.09%,恒生指数以中美10年期国债平均收益率计算风险溢价率有所改善。

数据来源:Wind
恒生溢价指数

数据来源:Wind
美股表现与估值
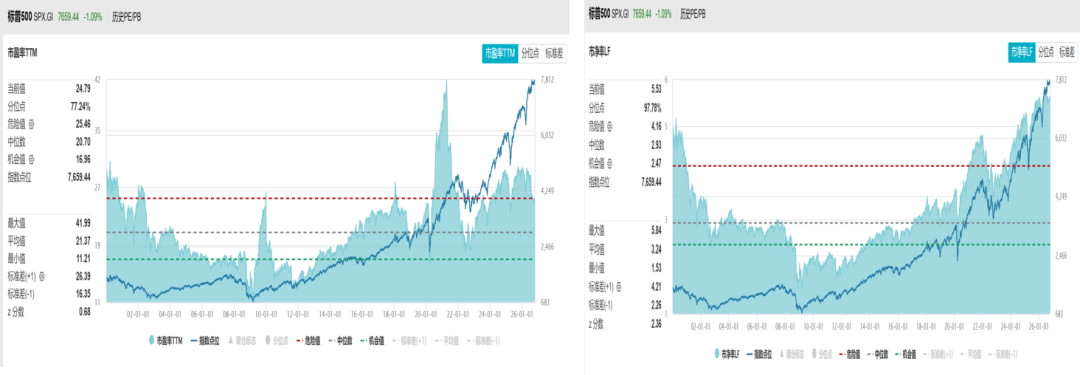
美股估值处于历史较高位,SP500市盈率三十年分位数77%,市净率分位数97%。
数据来源:Wind
全球资产定价中枢的美国十年期国债
美十年期国债利率、实际利率、美元指数高位回落,涨势放缓。

数据来源:Wind
美企业债利差
美高收益企业债利差低位上升,甲骨文(ORCL)CDS突破300BP,违约风险大增,达到垃圾级别。
数据来源:Wind
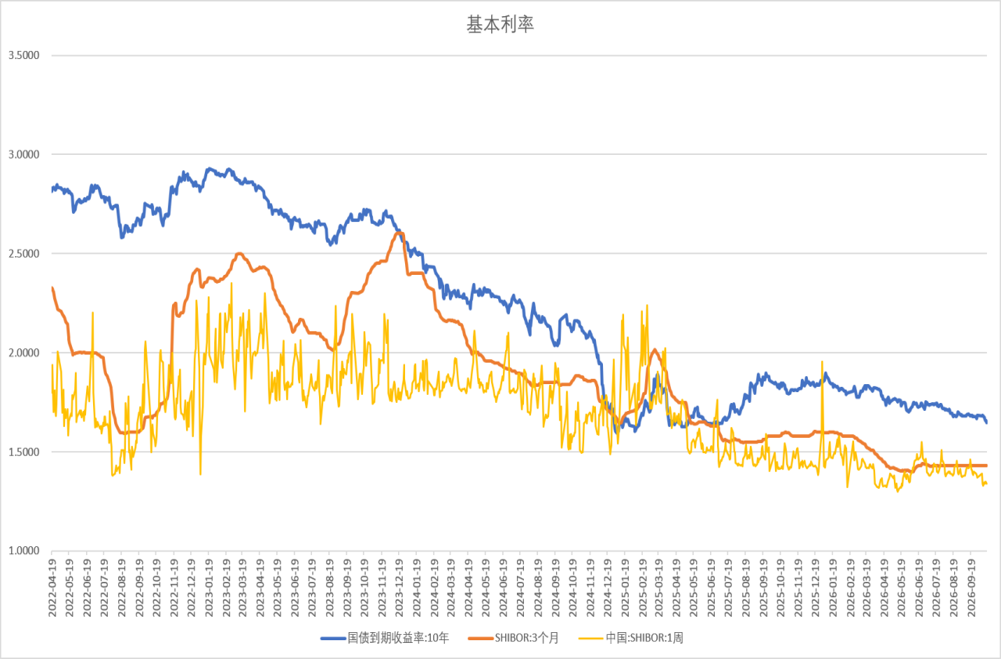
货币债券市场利率
货币市场7天shibor利率维持历史低位、三个月SHIBOR维持低位,十年期国债利率维持低位。
数据来源:Wind
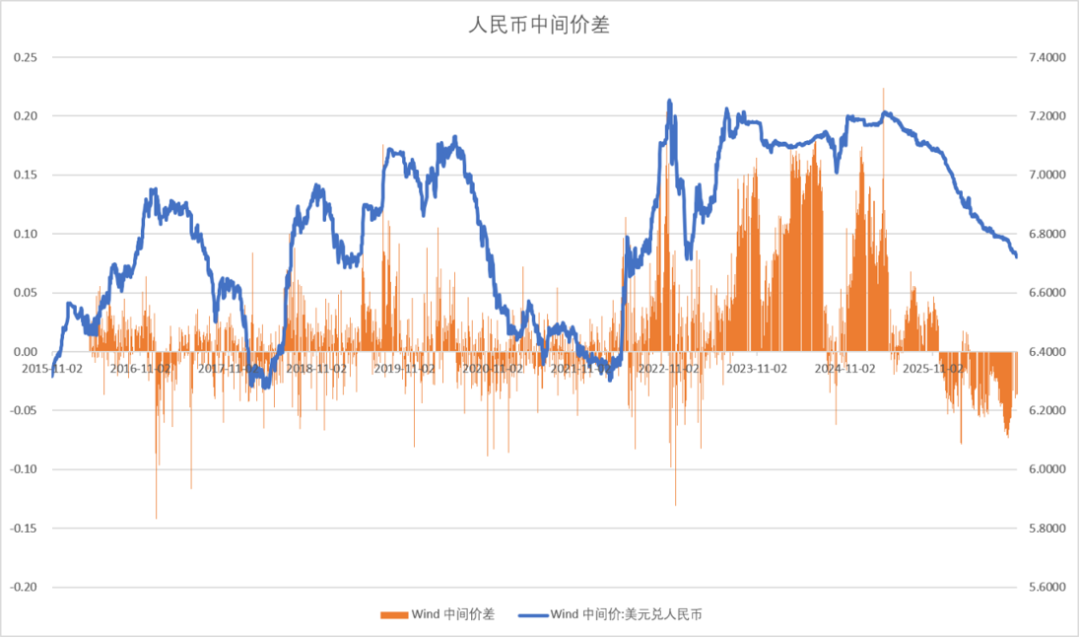
人民币汇率
人民币兑美元维持升值趋势,市场价较中间价偏强,但价差有所缩小。
数据来源:Wind
中美利差与股指
中美十年期国债利差开始缩小,主要是美债利率回落。

数据来源:Wind
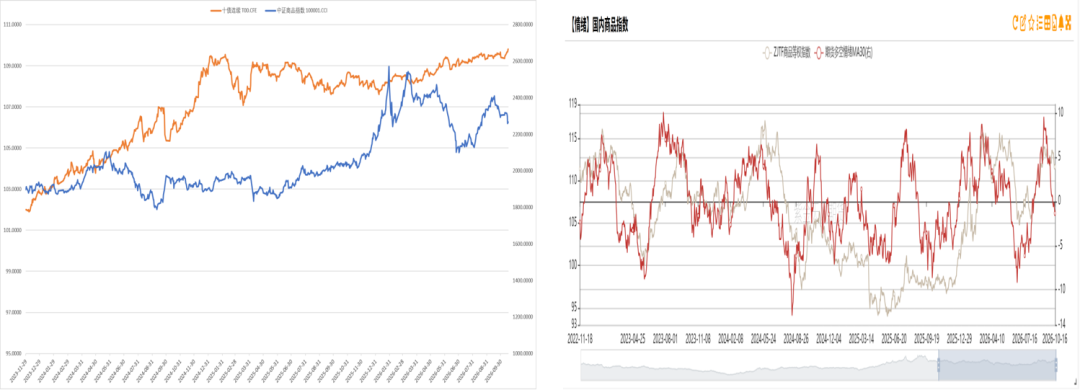
股债商轮动
上周十年期国债期货价格继续上行,中证商品指数(850001)冲高回落,期货情绪指数处于中性。原油、燃料油等领涨,碳酸锂破位大幅领跌,农产品(850200)、生猪等表现较差,黄金低位震荡,白银继续大幅下跌,铜表现非常抗跌,铁矿持续下跌动力有所减缓。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
数据来源:Wind
中证1000、沪深300比价
中证1000(399852)与沪深300(399300)的比值下行,成交量占比回到偏低的水平。

数据来源:Wind
中证1000波动率指数VIX
中证1000(399852)波动率大幅回升。

数据来源:Wind
换手率
全A指数换手率小幅回升。

数据来源:Wind
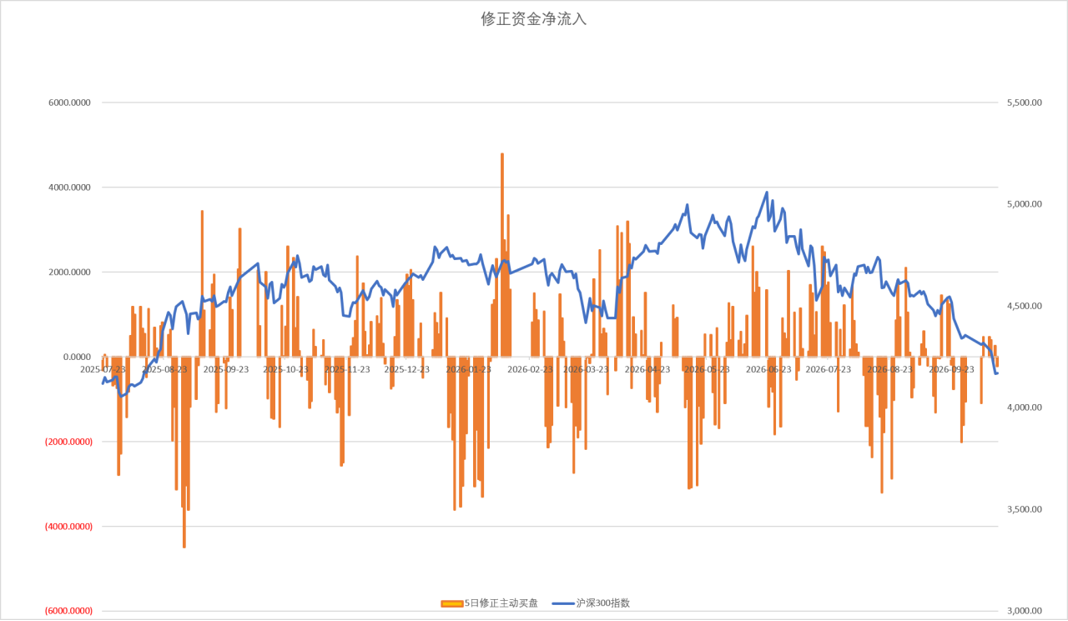
修正主动买卖盘
市场持续下跌后资金流入低迷,陷入阴跌不止的状态。
数据来源:Wind
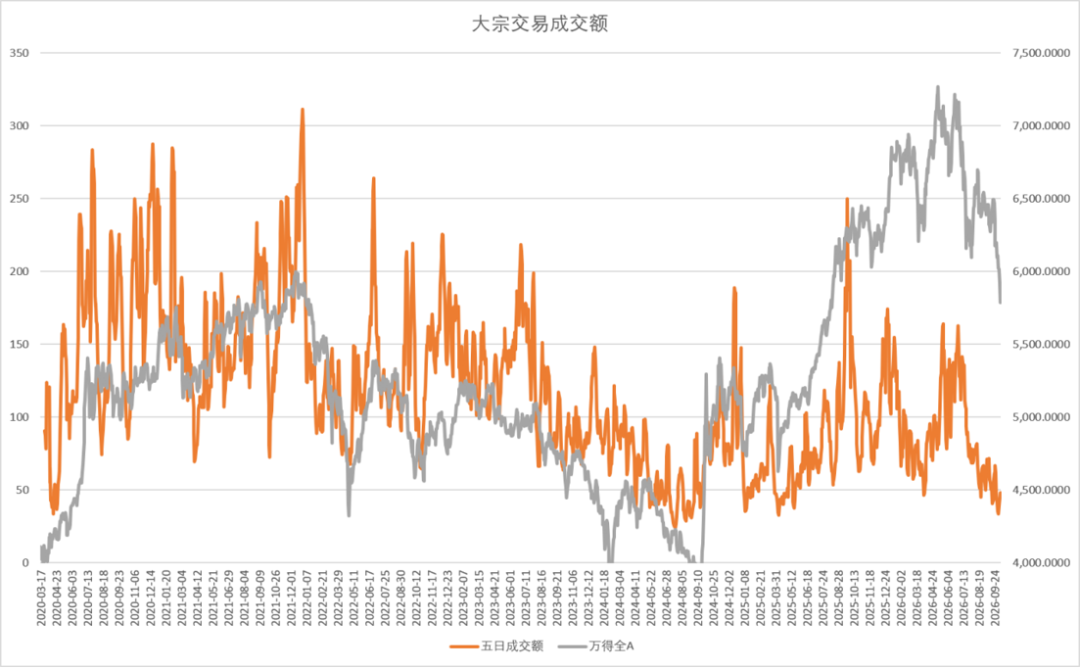
大宗交易成交额
五日大宗交易成交额47亿,活跃度处于历史低位。
数据来源:Wind
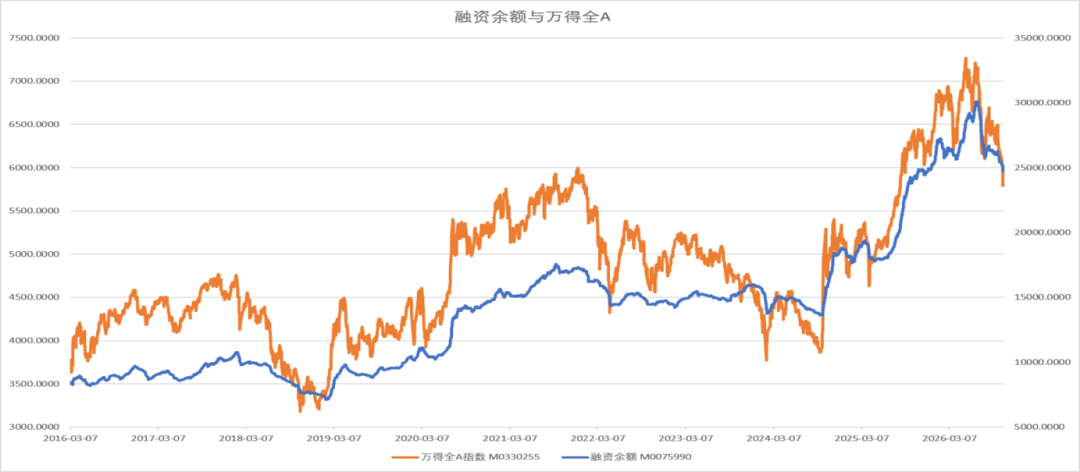
两融余额与交易占比
两融余额周度转为流出558亿,融资交易回落。
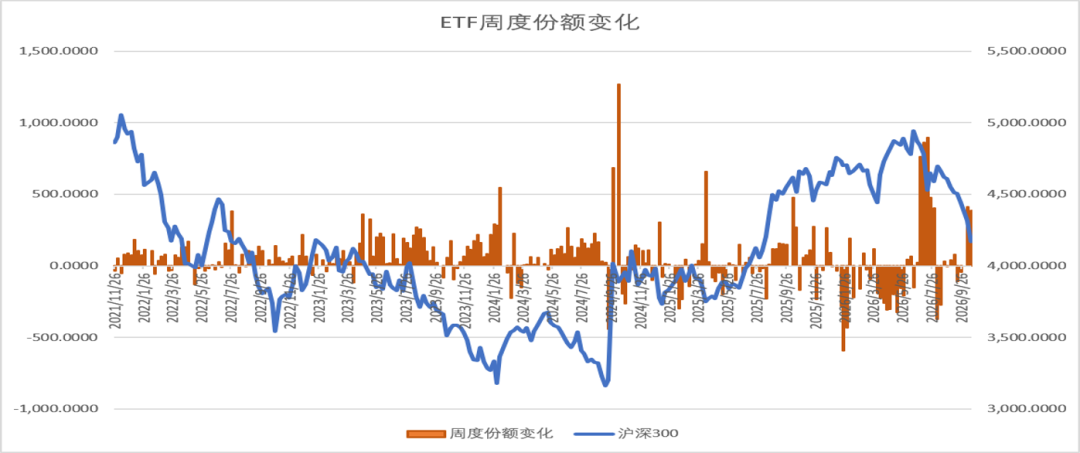
数据来源:Wind ETF份额
股票型ETF份额呈现流入386亿。
数据来源:Wind
指数ETF申赎排名
指数ETF净申购居前的是沪深300(399300)、创业板指(399006)、科创50(1B0688)等宽基指数,逆势护盘的资金加大买入力度。

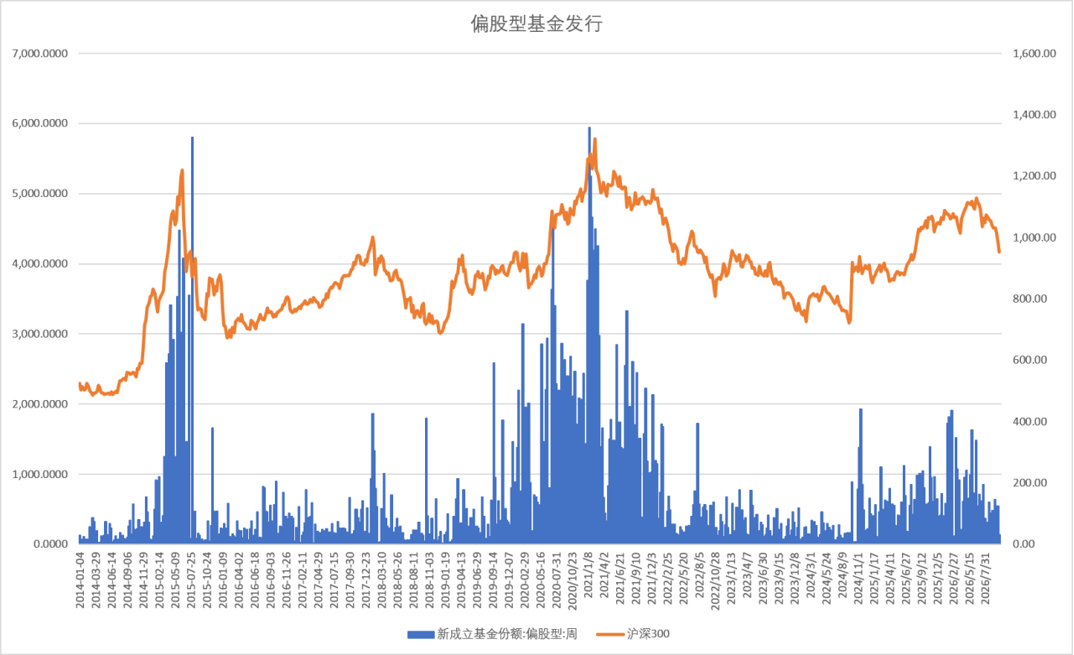
新成立偏股基金规模
新成立偏股基金发行规模上周增32亿,股票基金发行低迷。
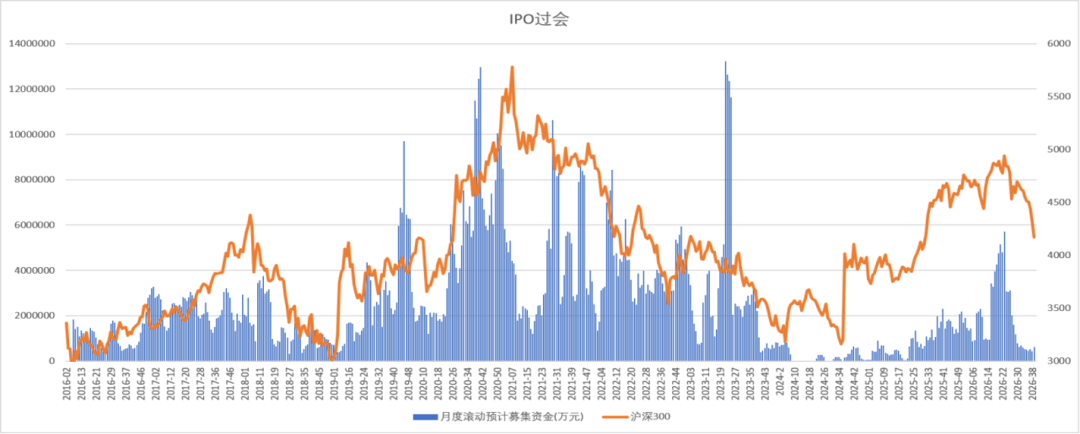
数据来源:Wind IPO上市规模
周度上市金额88亿,IPO过会融资27亿。IPO处于较低水平。
数据来源:Wind
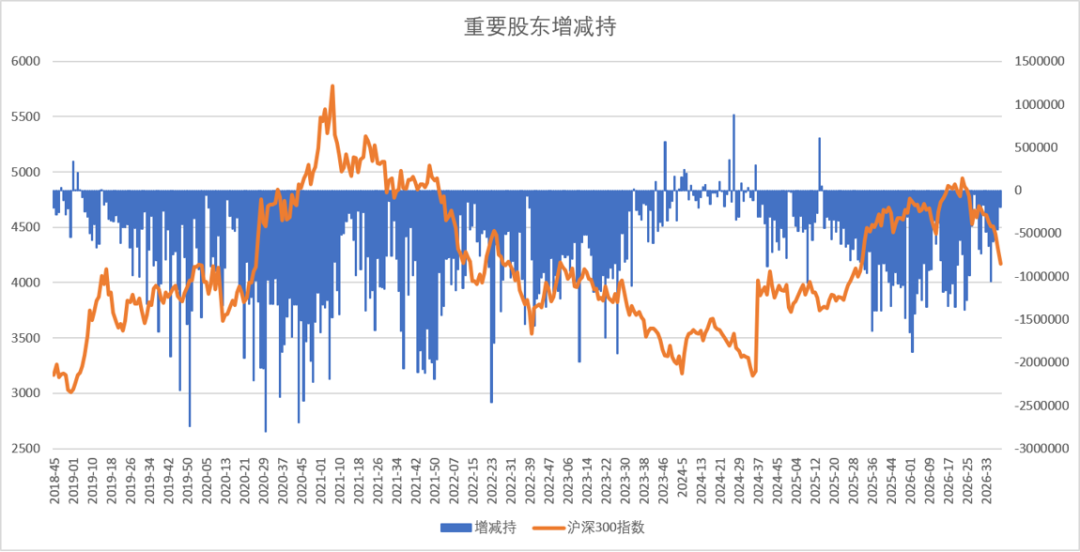
重要股东增减持规模
上周产业资本减持20亿,处于较低水平。
数据来源:Wind
周度限售股解禁规模
2026年12月解禁规模大幅回升,仅次于7月份。

数据来源:Wind
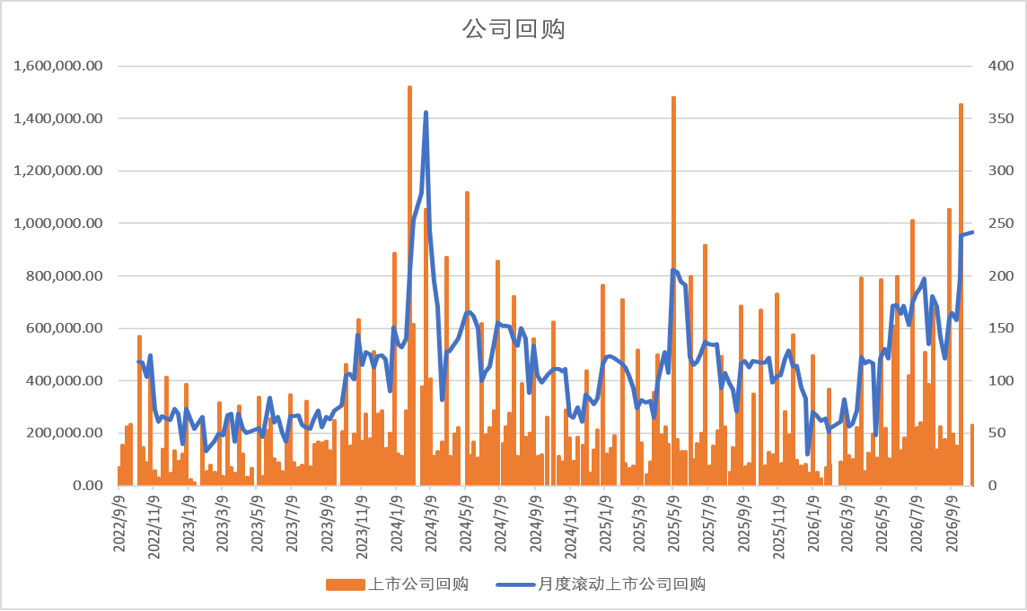
上市公司回购
上市公司周度回购22亿。
数据来源:Wind
行业变化
上周市场行业表现上电信、传媒、食品饮料、日常消费(883434)行业表现抗跌,大部分行业下跌,硬件设备、半导体(881121)、化工(850102)领跌。

数据来源:Wind ETF变化
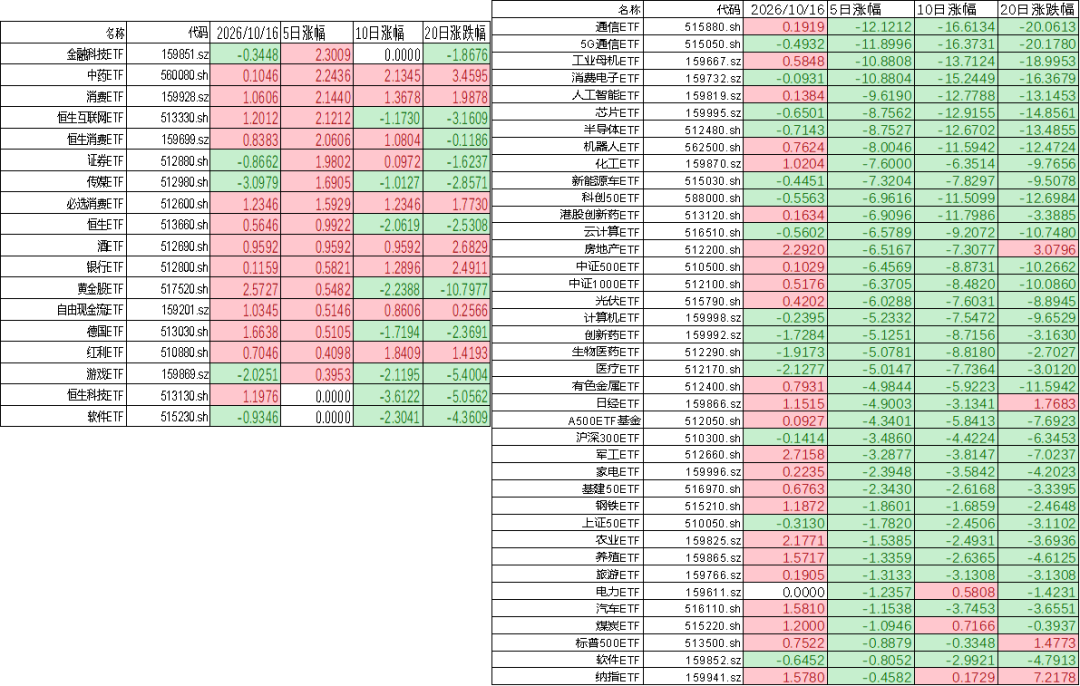
上周ETF市场日经指数、中药、纳指、电力、酒等ETF抗跌领涨,通信、芯片、半导体(881121)、消费电子(881124)、科创50(1B0688)等ETF大幅领跌。
数据来源:Wind
传统行业成交占比
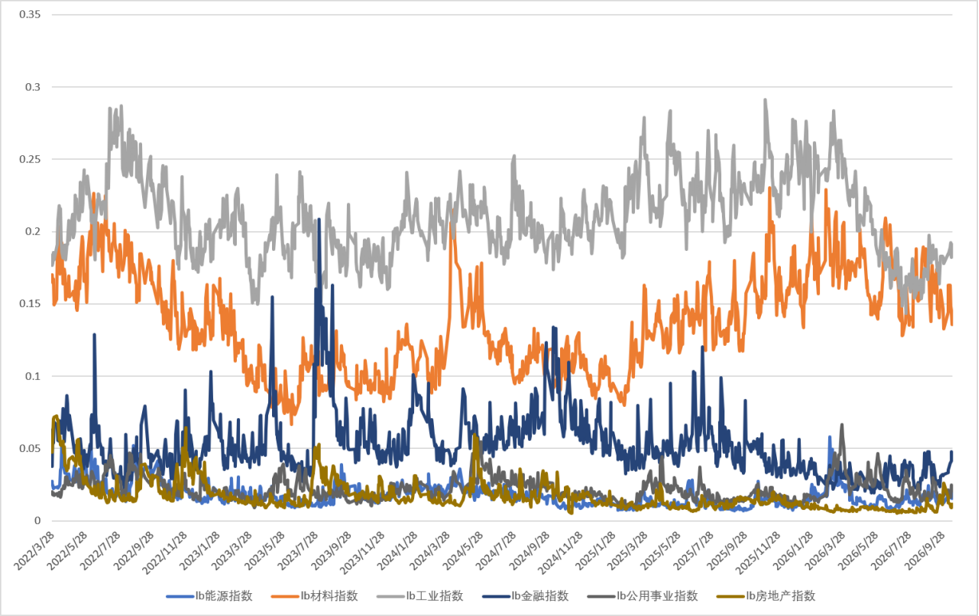
上周A股传统行业成交占比当中,房地产(881153)行业占比冲高回落,金融指数(399240)成交占比大幅回升,能源(850101)、公用事业、工业指数(1B0001)占比稳定,材料指数有所下降。
数据来源:Wind
新经济行业成交占比
新经济行业中信息技术行业小幅回落,医疗保健保持活跃,日常消费(883434)、可选消费(883434)小幅回升,电力新能源(850101)继续低迷。