


一片不粘锅涂层,被AI服务器重新定了价。
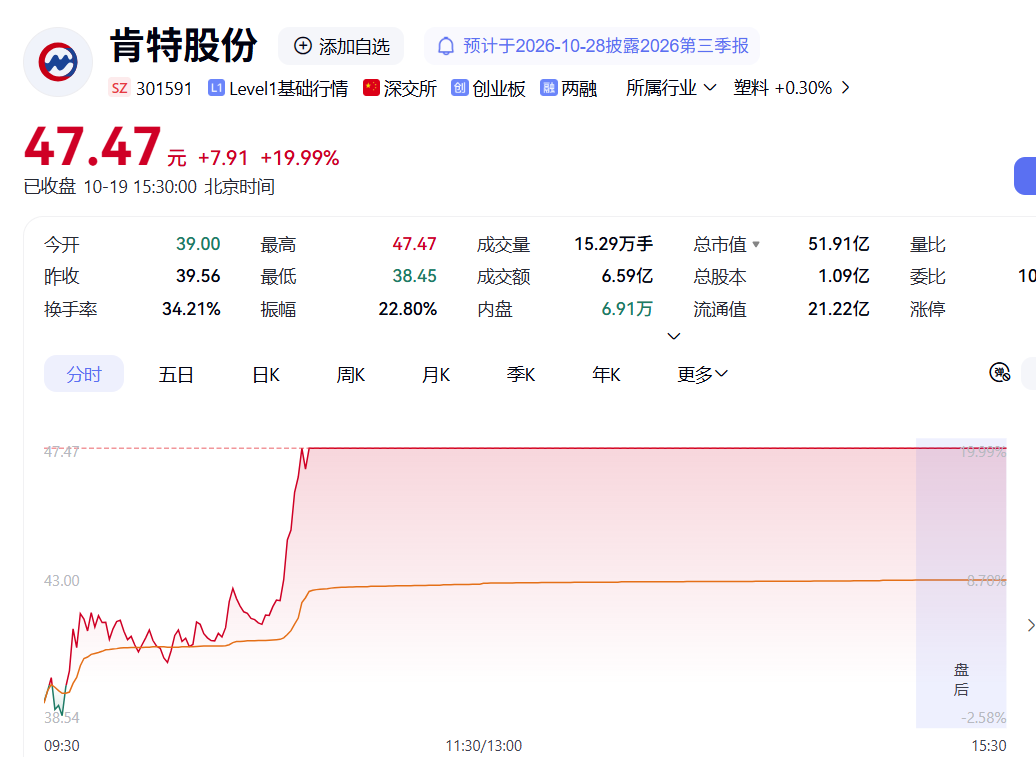
10月19日,PCB概念股盘中异动,收盘时板块内多只个股封住涨停。肯特股份(301591)收于47.47元,涨幅19.99%,全天换手率34.21%,是当天PCB产业链里封板最坚决的标的之一。其他多只PTFE个概念股纷纷出现大涨或者涨停。
涨停名单里,肯特股份(301591)的位置有点特别。它不做PCB,全资子公司天津氟膜做的是电子级PTFE薄膜,下游客户包括生益科技(600183)。市场把它推到47.47元收盘价的位置上,交易的不是PCB产能,而是一种叫PTFE的材料正在被AI服务器重新定价。
01
PTFE火了
10月19日的涨停潮,放在整个PCB产业链里看,覆盖面和以往不太一样。过去几轮PCB行情,资金主要停留在制造端,这一次上游薄膜、树脂、覆铜板都有标的被选中。收盘数据也能看出分化的层次。肯特股份(301591)和协和电子(605258)封住了涨停,四会富仕(300852)盘中触及76.94元的20%涨停价,但尾盘未能封住,收盘回落至74.65元,涨幅16.42%。协和电子(605258)收于42.90元,封住10%涨停。沃特股份(002886)收于24.01元,涨幅9.99%,首板封单1.42亿元。澳弘电子(605058)收于72.41元,尾盘封住涨停,录得21天12板。生益科技(600183)收于117.63元,涨幅2.64%,盘中最高触及120.18元。

数据来源:东方财富、证券时报
同一个概念,资金在不同环节上的态度并不完全一样。
当天同步流出的三季度业绩预告,给这个覆盖面提供了解释。生益科技(600183)前三季度归母净利润预计64.6亿至68.7亿元,同比增长164%至181%。沪电股份(002463)预计54.5亿至57亿元,增速也在100%以上。业绩和股价同向加速,说明PCB的景气度不是停留在情绪层面,上游材料的紧缺正在变成报表上的利润。
玻纤布、铜箔、铜箔基板从去年开始轮番涨价,到了2026年下半年,高阶玻纤布的紧缺没有缓解,HVLP4铜箔的供需缺口还在,IC载板产能也基本售罄。材料端的约束一层一层往下传,市场自然会去找下一个能补上缺口的环节。PTFE就这样从雷达、卫星和不粘锅涂层的旧场景里被拉了出来。
涨停名单里,肯特股份(301591)和沃特股份(002886)这两个名字值得单独看。沃特股份(002886)收于24.01元,PTFE薄膜已经获得高频高速PCB头部客户认可,单向拉伸PTFE薄膜批量用于芯片封装离型保护膜,子公司浙江科赛拥有8000吨/年高性能特种氟材料产能。
肯特股份(301591)收于47.47元,全资子公司天津氟膜做电子级PTFE薄膜,2025年向生益科技(600183)出货纳米改性膜约7413万元,2026年上半年四氟膜业务营收4775万元,同比增长42.24%,占总营收的比例接近两成。两家公司站在同一条PTFE薄膜线上,但收盘价的差异已经反映出市场对它们卡位和弹性的不同判断。
02
英伟达(NVDA)为何看上PTFE PTFE的全称是聚四氟乙烯,化学惰性极强,耐酸碱、耐高温、耐老化,过去几十年最出名的身份是不粘锅涂层和密封件。但高频高速电路看中的是另一组参数。介电常数Dk决定信号在介质里跑得多快,介质损耗Df决定信号跑完一段距离还剩多少。PTFE在10GHz下的Dk大约2.1,Df可以低到0.0004,在商用聚合物里几乎是天花板水平。环氧树脂的Dk约3.6,Df约0.025,PPE体系的Dk约2.45,Df约0.007。PTFE的损耗比传统高速板体系低了一个到两个数量级。
这组数字在224G以下的速率里,余量还够用。但AI服务器把信号往337G甚至448G推的时候,传统覆铜板体系的损耗余量正在被吃掉。速率每往上抬一档,接收端分辨0和1的难度就多一分,材料损耗从“可以接受”变成“卡脖子”。PTFE的损耗比M9方案低30%到40%,这让它从备选材料变成了M10体系里最受关注的树脂候选之一。
直接点燃情绪的催化剂来自英伟达(NVDA)。2026年10月的OCP Global Summit上,英伟达(NVDA)展出了NVLink PTFE板卡,天风电(885641)新在解读中认为,这次展出说明PTFE确认在Switch Tray环节使用,此前供应链层面的“较大概率”第一次有了公开场合的实物参照。更早的产业链反馈指向Rubin Ultra的正交背板和NVSwitch板卡,样品已经做出,预计2026年四季度出最终结果。
但“展出”和“量产采用”之间需要划一条线。英伟达(NVDA)官方确认的是Rubin平台进入量产,并没有公告写明Rubin Ultra最终锁定PTFE。从材料验证、打样、PCB制作、放量验证到可靠性测试,周期(883436)以季度甚至年为单位计算,有产业链调研给出的时间表是2027年Rubin Ultra开始应用PTFE,2028年大规模放量。行情交易的从来不是已经落地的事实,而是概率发生变化的预期。PTFE当前的吸引力,恰恰在于它是一张还没有完全翻开的牌。
PTFE自身也有加工短板。材质偏软,热膨胀系数大,和铜箔的粘结难度高,钻孔残留不好清除,纯PTFE做板良率难看。产业里讨论较多的折中路线是PTFE芯层与M9半固化片混压,PTFE负责低损耗传输,M9提供机械支撑。这也决定了PTFE的渗透不会是“一夜替换”,而是沿着“能用到多少就用多少”的节奏逐步推进。
市场规模的数据可以给这个故事一个量级参照。Global Growth Insights统计的全球PTFE覆铜板市场2025年约8.2亿美元,预计2035年达到19.8亿美元,2026至2035年复合增速9.2%。9.2%算不上爆发式增长,但它的含义不在绝对增速,而在于PTFE从一个成熟的工业材料,正在被归入一条估值逻辑完全不同的赛道。同一块PTFE,放在不粘锅涂层里和放在AI服务器覆铜板里,市场愿意给的定价是两回事。
03
四氟膜有收入,AI订单未落地
肯特股份(301591)是10月19日涨停名单里很适合拆开来看的样本。它的上涨有业务基础,但业务的位置和股价讲的故事之间,有一段需要仔细辨认的距离。收盘47.47元,动态市盈率80.85倍,总市值51.91亿元,换手率34.21%。一个四氟膜占营收不到两成、上半年利润仍在同比下滑的公司,被推到了这个位置。

四氟膜业务是实的。天津氟膜深耕氟塑料超过20年,从混料、模压烧结到薄膜成型全部自主掌控,四氟膜已经进入生益科技(600183)的供应体系。2026年上半年42.24%的营收增速,说明这条业务线本身在往上走。从“有没有真实业务”这个角度衡量,肯特股份(301591)比只有概念没有收入的公司扎实得多。
但把业务拆细,画面的另一面会浮出来。肯特股份(301591)向生益科技(600183)供应的四氟膜,终端应用场景被公司自己描述为通讯基站、汽车电子(885545)和电动汽车雷达。2026年8月PTFE概念第一波升温时,肯特股份(301591)在股价异动公告里明确写了两句话,四氟膜产品没有应用于AI服务器用PCB覆铜板,没有英伟达(NVDA)相关业务。它确实站在PTFE薄膜这条线上,但站的位置和英伟达(NVDA)催化出来的那一段需求之间,隔着覆铜板客户的认证节奏和终端场景的切换。
要给肯特股份(301591)在PTFE产业链里找一个坐标,它不在最上游的树脂环节,也不在离英伟达(NVDA)最近的覆铜板环节,而是卡在两者之间的薄膜加工上。上游树脂端,昊华科技(600378)旗下中昊晨光的电子级PTFE已经通过英伟达(NVDA)M10认证,巨化股份(600160)和东岳集团(HK0189)在产能规模上有卡位,树脂环节的特点是认证门槛高,一旦进入供应链替换成本很大。中游覆铜板端,生益科技(600183)被市场视为PTFE方案确定性最高的标的,是大陆唯一通过英伟达(NVDA)M9认证的覆铜板厂商,80层PTFE混压正交背板已进入深度验证阶段。10月19日生益科技(600183)收盘117.63元,涨幅2.64%,盘中最高120.18元,收盘价和盘中的距离,说明连确定性最高的覆铜板龙头,资金在追高时也留着余地。肯特股份(301591)所处的薄膜环节,技术壁垒不低,电子级PTFE薄膜的均匀性和一致性直接影响覆铜板良率,但它的订单节奏不由自己掌握,取决于生益科技(600183)等覆铜板客户的放量时间表。

机构对PTFE链条的收入弹性做过排序。M10体系引入PTFE复合之后,单机柜PTFE价值量约1.2万至1.6万美元,较M9提升3到5倍。如果看边际增量弹性,优先顺序是肯特股份(301591)、中英科技(300936)、沃特股份(002886);如果看确定性和产业地位,优先顺序是沪电股份(002463)、胜宏科技(300476)、生益科技(600183)。肯特股份(301591)出现在“弹性优先”的第一位,而不是“确定性优先”的名单里。这个排序的含义很直接。弹性大,意味着如果PTFE真的沿着M10体系放量,肯特股份(301591)的四氟膜业务有空间顺着生益科技(600183)的产能爬坡接到增量订单。但弹性的另一面是不确定性,订单落地的节奏和幅度都还没有被验证,不像生益科技(600183)那样已经有英伟达(NVDA)端相对明确的牵引。
盈利数据也不支持一个“业绩已经爆发”的叙事。2026年上半年,肯特股份(301591)营收2.51亿元,同比增长7.96%,归母净利润3210万元,同比下降22.95%。四氟膜收入在增长,利润却在下降,综合毛利率下降了2.61个百分点至37.81%。四氟膜毛利率大约25%,在材料环节里不算突出。80.85倍的动态市盈率,承载的是市场对PTFE在M10体系里渗透率提升的远期定价,而不是当期利润的兑现。

产能端倒是在做准备。募投项目预计2026年底建成,达产后年产值接近2亿元,产能从600吨向5500吨扩张的节奏,会在未来几个季度的财报里留下痕迹。但产能建好和订单填满之间,还隔着客户认证、方案冻结和量产时间表这几道关口。
10月19日的47.47元收盘价和20%涨停,把肯特股份(301591)推到了PTFE概念的显眼位置。PCB的基本面是实的,生益科技(600183)和沪电股份(002463)的三季度业绩给出了佐证。PTFE的预期是活的,OCP大会的展示和英伟达(NVDA)的平台迭代给了它持续发酵的土壤。但产业链各环节的确定性并不均匀。树脂端看认证,覆铜板端看英伟达(NVDA)的订单节奏,薄膜端看的则是覆铜板客户愿不愿意把肯特股份(301591)的四氟膜从基站和汽车雷达的场景,真正挪到AI服务器的板子上。肯特股份(301591)的弹性在PTFE链条里排在前列,但它的位置决定了它需要等待的时间比生益科技(600183)更长。后面的章节能不能写下去,得看四氟膜在覆铜板客户的AI服务器项目里,什么时候落下第一张实质性的订单。


