


汇通财经APP讯——周二(10月20日)亚洲时段,美元兑日元窄幅震荡,当前交投于158.20附近。
大和证券表示,日本央行正进入一个新阶段,政策目标已不再是推动通胀升至2%,而是将其稳定在该水平。这一转变的核心,在于工资增长的持久性。
日本央行行长植田和男在10月16日的新闻发布会上表示,潜在通胀大致接近2%,从该水平进一步上升不可容忍。
他指出,央行此前愿意让潜在通胀向目标攀升,但如今将通胀牢牢锚定在2%附近,已成为核心政策目标。
大和证券称,这些言论确认了其此前识别的政策转向——从“达到2%”转向“稳定在2%”。
这一转变意味着,日本央行不再需要推动通胀上行,而是要防止通胀过度偏离2%。政策框架的调整,使央行的关注点从“是否达到目标”转向“如何维持目标”,也为未来加息的时机与节奏设定了新的逻辑。
10月会议:大概率按兵不动,但或上调通胀评估
植田表示,政策委员会将在10月29日至30日的会议上深入讨论潜在通胀是否已达到2%。
大和证券援引报道称,日本央行可能在该次会议上将政策利率维持在1.25%,但可能将潜在通胀评估上调至大致2%左右。这不会被视为价格目标的立即实现,央行预计将在金融条件仍宽松的情况下继续加息,据报道12月加息未被排除。
这一预期的核心是,10月会议大概率按兵不动,但可能通过上调通胀评估释放鹰派信号。若央行正式承认潜在通胀已达到2%左右,将为12月或更晚的加息铺路,同时保留政策灵活性。
工资是关键:2027年春季谈判是检验通胀是否确立的窗口
大和证券表示,无需加速加息步伐,因消费(883434)者支出仍然疲软,尽管企业投资保持强劲。8月核心机械订单增长5.2%,指向有韧性的资本支出,包括AI相关领域。
与此同时,通胀压力并未明显消退。9月企业商品价格同比上涨6.8%,较8月的7.6%有所放缓但仍处高位,进口价格因原油价格上涨而重新开始上升。
该行认为,明年春季工资谈判是检验通胀是否已确立的关键。日本最大的工会联合会连合据报道正考虑在2027年要求5%或以上的加薪,为连续第四年达到该水平,对小型企业的目标更高,为6%或以上,整体目标约为6%。今年的谈判实现了约5%的加薪,但小型企业的涨幅较低,约为4.7%。
大和证券表示,重要的不仅是整体数字,而是强劲的加薪能否成为持久常态,并从大企业蔓延至小企业。未来几个月将有更多细节,包括连合10月的基本计划和商业游说团体经团联11月的立场,这将使日本央行在12月会议前获得更清晰的判断。
市场含义:日元获支撑,短端日债收益率或上行
大和证券的解读指向一个不急于行动、但尚未完成加息的日本央行。这使日元在任何工资增长变得根深蒂固的迹象中获得支撑。10月29日至30日会议维持利率不变,叠加通胀评估上调,将使12月加息保持在视野内,并可能推高短期日本国债收益率。
油价是关键摆动因素。大和证券指出,进口价格因原油价格上涨而重新开始上升,若伊朗冲突导致油价进一步跳升,将增加通胀超调的风险,强化更快收紧的理由。对日本股市而言,渐进加息伴随稳健的资本支出不太可能使市场脱轨,但更快的加息步伐将考验估值。长端日本国债收益率已升至3%以上,仍对日本央行任何基调转变保持敏感。
日元获边际支撑,但利差仍主导走势
大和证券的解读对美元兑日元构成边际利多日元的作用。其核心逻辑在于,日本央行从“追求2%”转向“维持2%”,意味着政策正常化方向未变,只是节奏更谨慎。10月会议大概率维持利率在1.25%,但可能将通胀评估上调至大致2%,这使12月加息仍留在视野内。若2027年春季工资谈判显示加薪成为持久常态并向小企业蔓延,日本央行加快收紧的理由将增强,日元的利率劣势有望逐步收窄,这为日元提供了中期的支撑基础。
但短期内,美元兑日元仍受美日利差主导。美国10年期国债收益率维持在5.30%附近,美联储12月加息预期仍被定价,利差悬殊的格局并未改变。大和证券也指出,日本央行并不急于加速加息,消费(883434)者支出疲软制约了收紧步伐。因此,日元的支撑更可能在中长期逐步显现,而非立即扭转汇价走势。
油价是关键摆动因素。若伊朗冲突推高油价,日本进口价格上升将增加通胀超调风险,可能促使日本央行更快收紧,这对日元构成额外支撑。综合来看,美元兑日元短期大概率维持157至159区间震荡,日本央行10月会议、工资谈判进展与油价走势,是决定中期方向的核心变量。
总结
大和证券认为,日本央行正从追求2%通胀转向维持2%,工资增长的持久性是关键。植田和男表示潜在通胀接近2%,进一步上升不可容忍,央行将把通胀锚定在2%附近作为核心目标。10月会议预计维持利率在1.25%,但可能上调通胀评估至大致2%,12月加息未被排除。
大和证券认为无需加速加息,因消费(883434)者支出疲软但企业投资强劲,通胀压力未明显消退。2027年春季工资谈判是检验通胀是否确立的关键,连合可能要求5%或以上的加薪,重要的是加薪能否成为持久常态并蔓延至小企业。
对市场而言,这一解读指向一个不急于行动但尚未完成加息的日本央行,日元在工资增长根深蒂固的迹象中获得支撑,10月会议维持利率并上调通胀评估,将使12月加息保持在视野内,并可能推高短期日债收益率。油价是关键摆动因素,长端日债收益率对任何基调转变保持敏感。
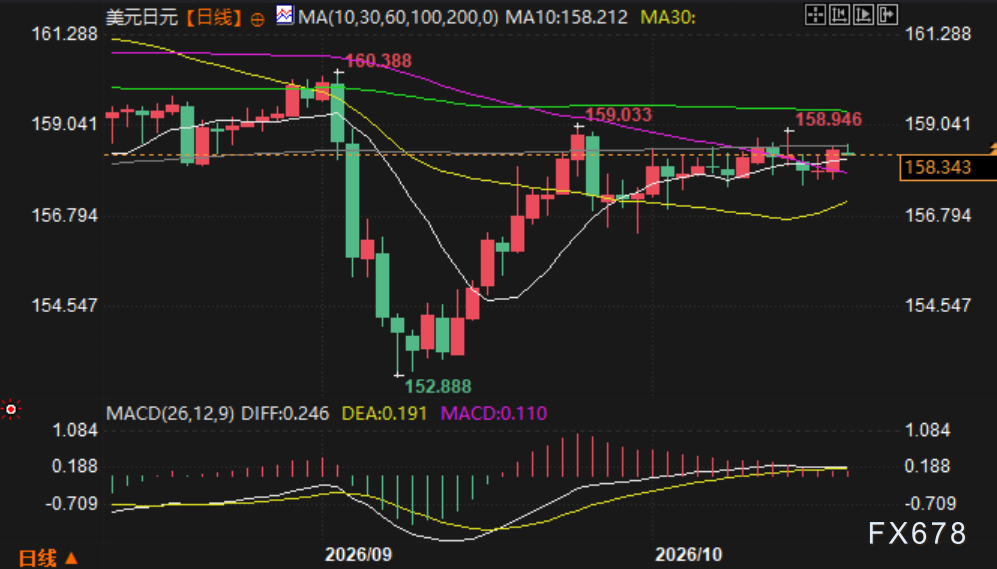
(美元兑日元日线图,来源:易汇通)
北京时间13:05,美元兑日元报158.20/21。


