


企查查的会员生意摸到天花板了。
10月以来,已经有5家企业陆续撤出A股IPO审核队列:北京博华信智科技股份有限公司、江苏佳饰家新材料集团股份有限公司、赛克赛斯(002912)生物科技股份有限公司、中环洁集团股份有限公司和企查查科技股份有限公司相继撤回IPO申请,分别涉及深交所创业板、深交所主板、上交所科创板、北交所和上交所主板,5家企业均在主动撤回申请后被交易所终止审核。
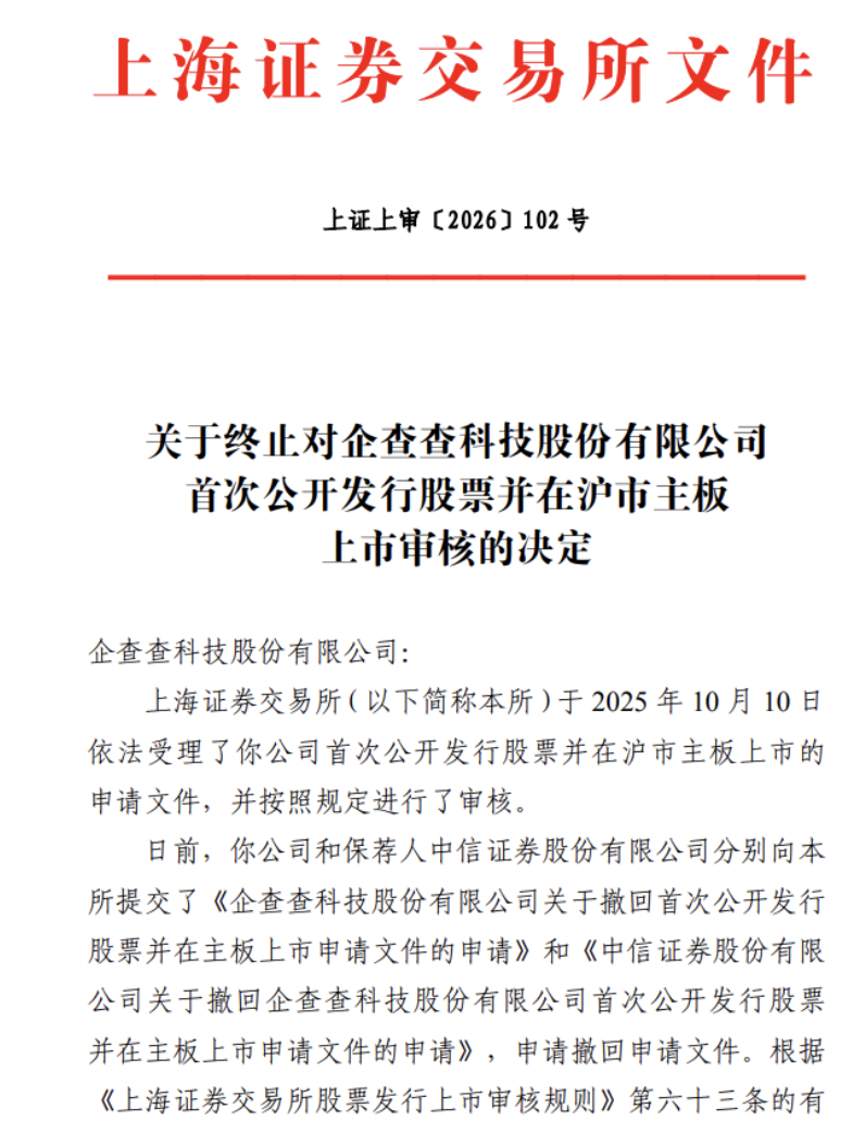
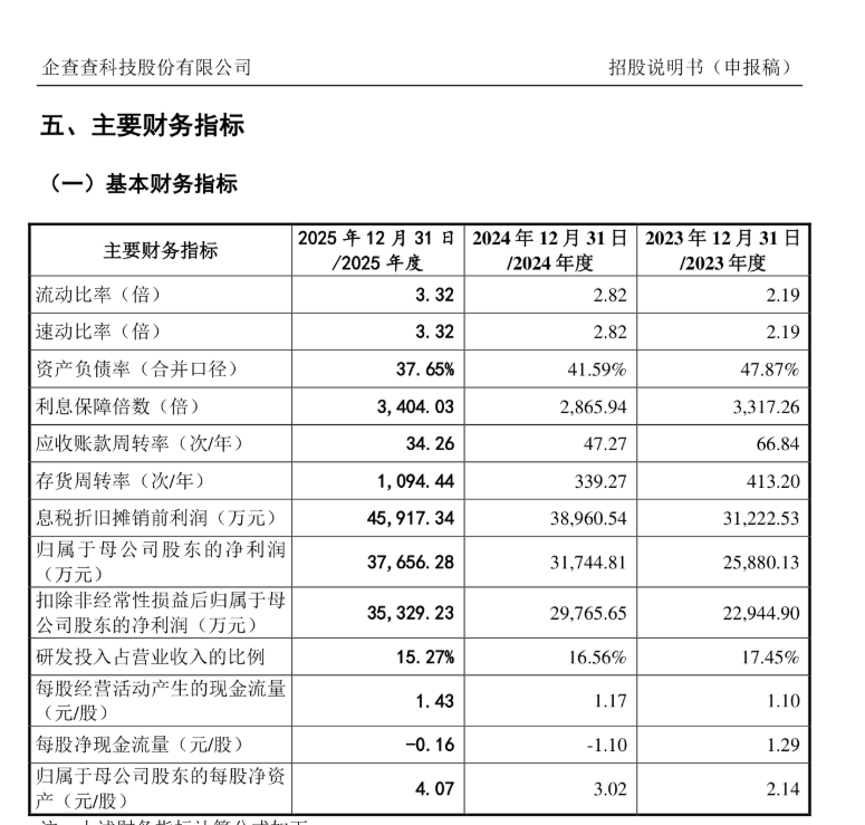
其中,企查查的撤回更值得玩味。招股书显示,企查查2025年实现营业收入7.87亿元,归母净利润3.77亿元,主营业务毛利率达到91.41%。一家年赚近4亿元、毛利率超过九成的企业,为何在IPO审核近一年后主动选择离场?
目前,企查查并未公开撤回申请的具体原因,从公开信息来看,暂时无法判断公司究竟出于何种考虑。不过,从招股书披露的经营数据、业务模式和募资计划中,仍能看到这家公司面临的几道现实考题。
年赚3.7亿不算少
但增速却慢了下来
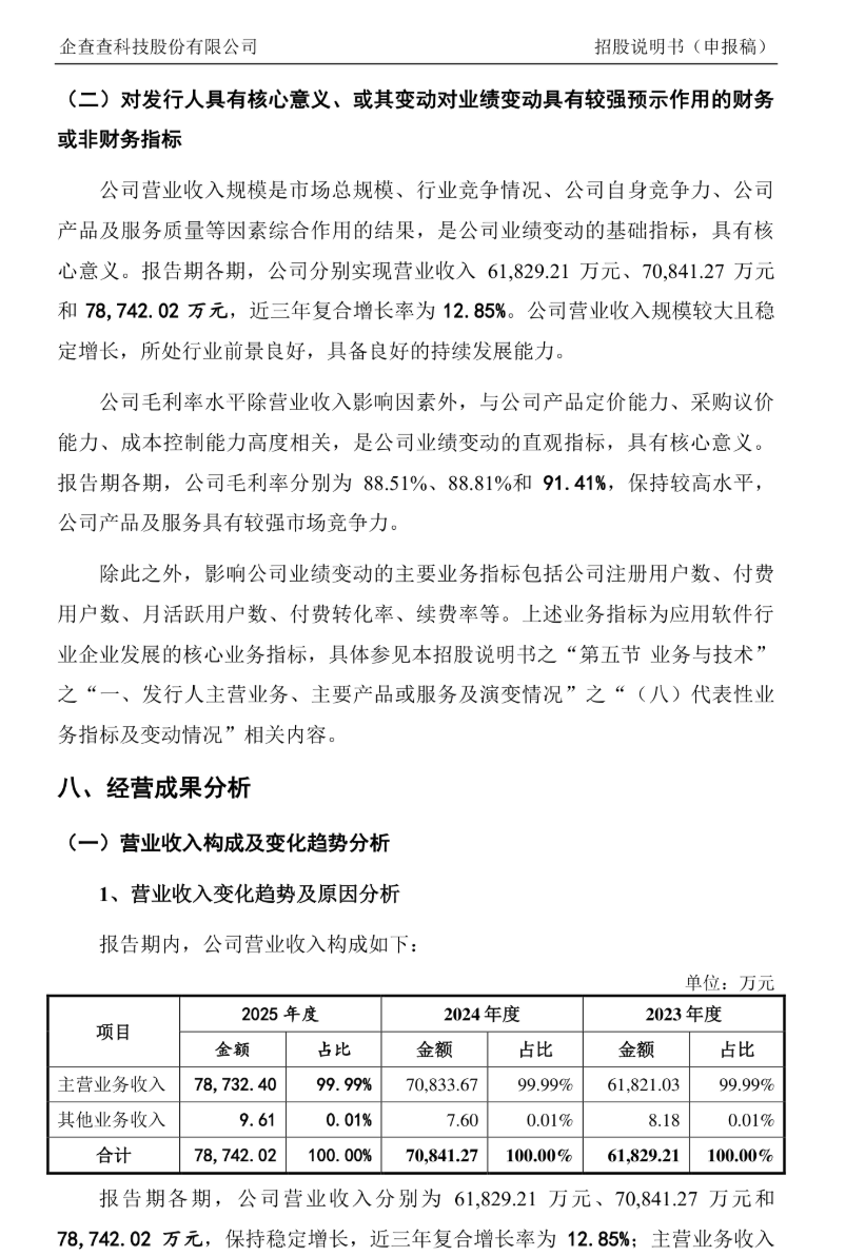
首先企查查的盈利能力非常值得肯定,2023年至2025年公司营业收入分别为6.18亿元、7.08亿元和7.87亿元;归母净利润分别为2.59亿元、3.17亿元和3.77亿元。同期,主营业务毛利率从88.51%升至91.41%。
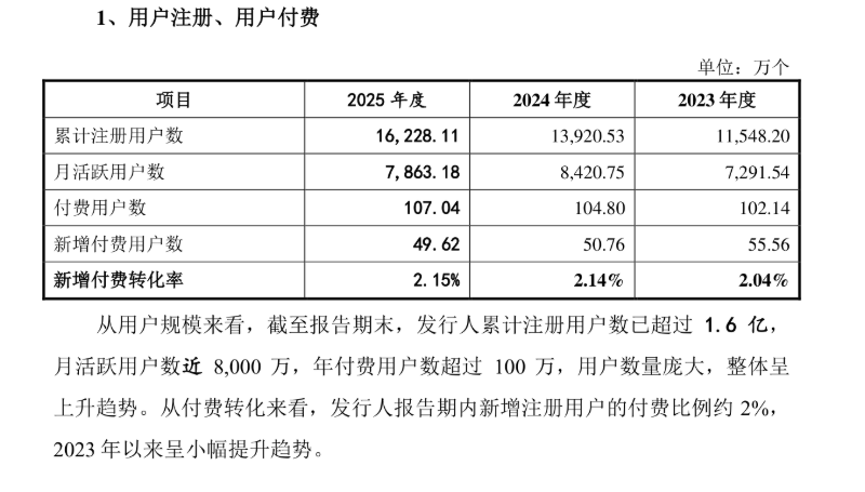
但成绩单的另一面是收入增长正在放缓,2024年企查查营收同比增长14.58%;2025年增速进一步降至11.15%。净利润虽然仍在增长,但增速同样在回落:2023年至2025年归母净利润同比增速分别约为35.9%、22.66%和18.62%。收入端的扩张速度却已连续回落。从用户端反馈的数据也证实了这一情况,2023年至2025年企查查付费用户分别为102.14万人、104.80万人和107.04万人,增长幅度不大。同期新增付费用户分别为55.56万人、50.76万人和49.62万人,连续两年呈下降趋势。
当然,仅仅从收入、用户数据的增速放缓来评判企业失去了增长动力是有失偏颇的,因为在付费用户数量之外,会员续费、客单价和企业客户贡献也同样会影响收入。但从现有数据看,如果增长速度持续降低,甚至在未来出现负增长时,企查查的资本市场景象,将要如何来描绘?
毛利率干到91%,
仅仅是靠整合公开信息吗?
企查查的核心生意,是将政府部门、司法机关等渠道的企业信息收集、清洗、关联,再通过会员产品、企业专业版和数据接口收费。2025年,公司实现营业收入7.87亿元、归母净利润3.77亿元,主营业务毛利率达到91.41%。其中,会员类产品收入约6.63亿元,占主营业务收入的84.22%,仍是公司最主要的收入来源。
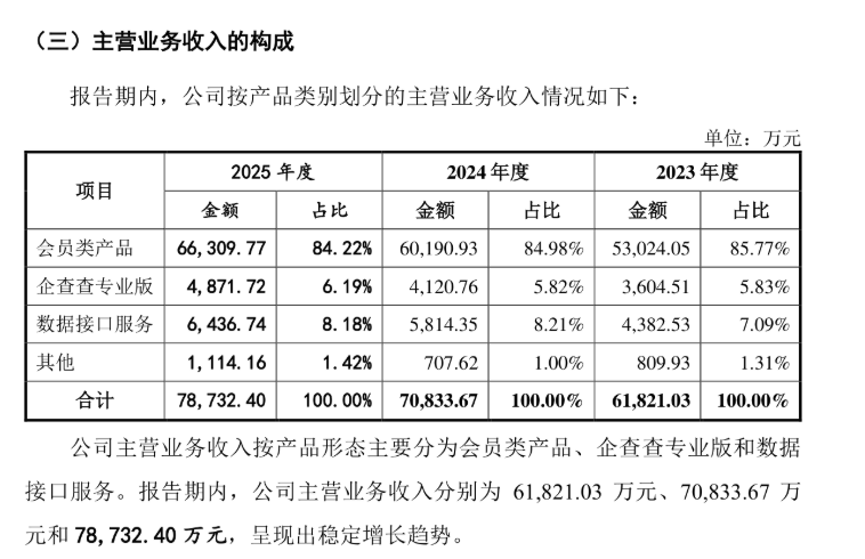
不过,增长正在放缓。2023年至2025年,企查查营收增速从19.25%降至11.15%;新增付费用户也从55.56万人降至49.62万人,连续两年减少。公司开始尝试拓展机构数据服务,2026年6月,三款企业信用数据产品在江苏省数据交易所挂牌,但产品挂牌距离形成规模收入仍有距离。
另一方面,2024年10月,中共中央办公厅、国务院办公厅印发《关于加快公共数据资源开发利用的意见》,提出完善政务数据共享机制、依法依规有序开放公共数据,并鼓励经营主体利用公共数据开发产品、提供服务。随着公共数据资源供给和共享机制不断完善,企业信息的获取渠道可能进一步丰富,依靠信息整合和查询便利建立的商业优势也面临变化。
但是完善公开信息基础建设(884067)并不意味着市场不再需要商业平台,企查查将分散的信息进行清洗、关联和分析,提供股权关系梳理、风险识别等服务,这些加工能力仍有极大的价值。其实企业真正需要回答的问题是,当原始信息越来越容易获取,用户是否还愿意为平台的查询服务付费,以及企查查能否提供更具价值的数据核验、风险分析和持续监测服务。
市场竞争格局初定,
行业尚未形成绝对优势者
另外需要关注的是,企查查所处的赛道是一个格局初成,但还没有哪家企业能完全脱颖而出。根据灼识咨询《中国商业大数据服务行业蓝皮书》披露的数据,2023年天眼查、企查查、爱企查和启信宝的市场份额分别为42.3%、28.7%、18.5%和10.5%。天眼查排名第一,企查查位居第二,几家平台之间存在直接竞争关系。
而从企查查2026年3月招股书披露的数据显示,企查查的iOS端App下载量和人均每月使用次数排名第一,市场份额和移动端活跃用户数排名第二。虽然两组数据的统计年份不同,不能直接据此判断各家份额的变化,但可以看出企查查在用户获取和使用活跃度方面具有一定优势,但市场份额并未处于行业领先地位。
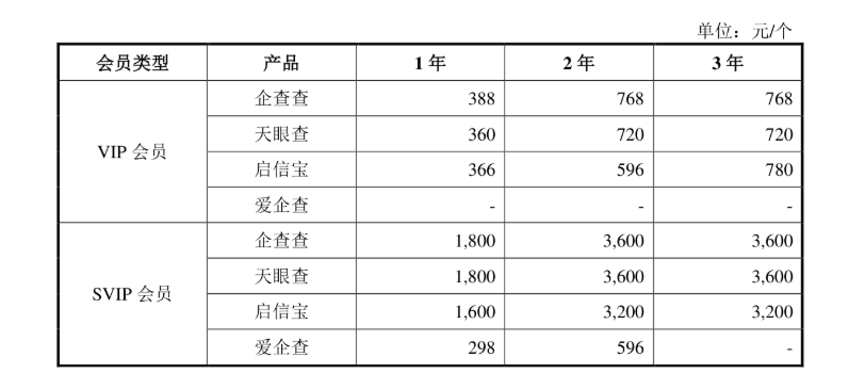
此外,天眼查、爱企查、启信宝与企查查提供的企业信息查询功能存在较多重合之处,价格和产品功能也有一定的相似性。企查查招股书问询回复显示,其一年VIP会员价格为388元,天眼查为360元,启信宝为366元。几家平台都提供企业基本信息、股权关系和司法风险等查询功能,用户选择哪一家,不仅取决于信息覆盖范围,也与数据更新、产品体验和使用成本有关。
这意味着,企查查既要应对公共数据开放可能带来的信息获取门槛下降,也要面对同类平台对用户和付费需求的争夺。数据合规则是另一道约束:审核期内企查查已两度因数据合规问题被点名——2025年9月,公司因提供产品和服务未按要求履行报告义务、违反《征信业务管理办法》相关规定,被中国人民银行江苏省分行处罚;其微信小程序还被指出存在通过自动化决策方式向个人推送商业营销、未提供便捷拒绝方式等个人信息保护不合格情形。
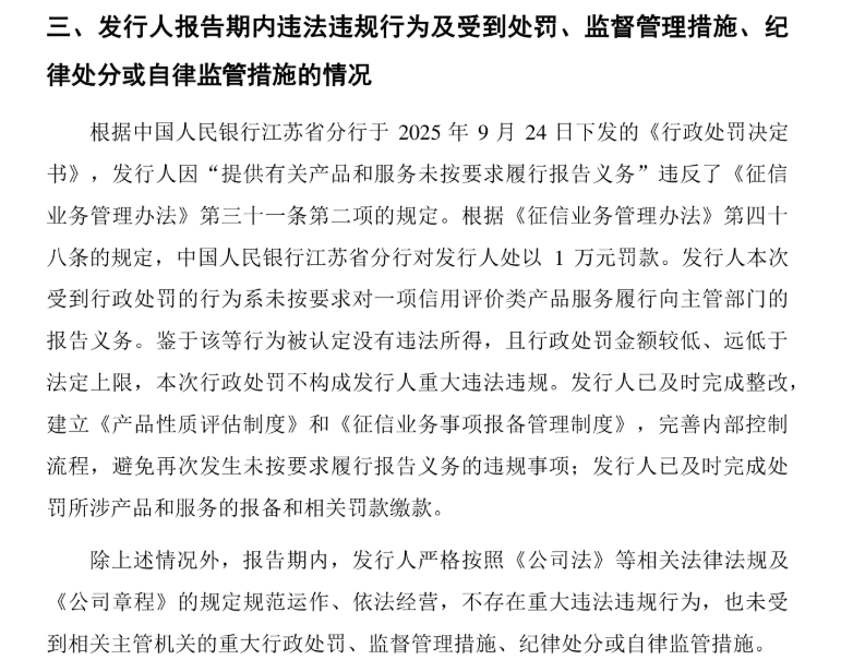
此外,在IPO首轮问询中,监管部门要求公司说明数据来源、自动化采集方式、个人信息处理的合法性,以及业务是否涉及个人征信等事项。这些问询与处罚不代表监管部门认定公司存在违法行为,也不能据此认定它们导致了此次撤回,但相关问题关系到企业信息服务(III)的业务边界和长期经营基础。
再说回AI,生成式AI的发展降低了信息检索、归纳和整理的门槛。过去用户可能需要在多个页面中寻找企业资料,再自行梳理股东关系和经营风险,现在AI可以直接完成部分信息汇总与分析。对于以查询和信息整理为基础的服务商而言,这既可能带来新的产品机会,也可能让部分基础功能更难维持收费。
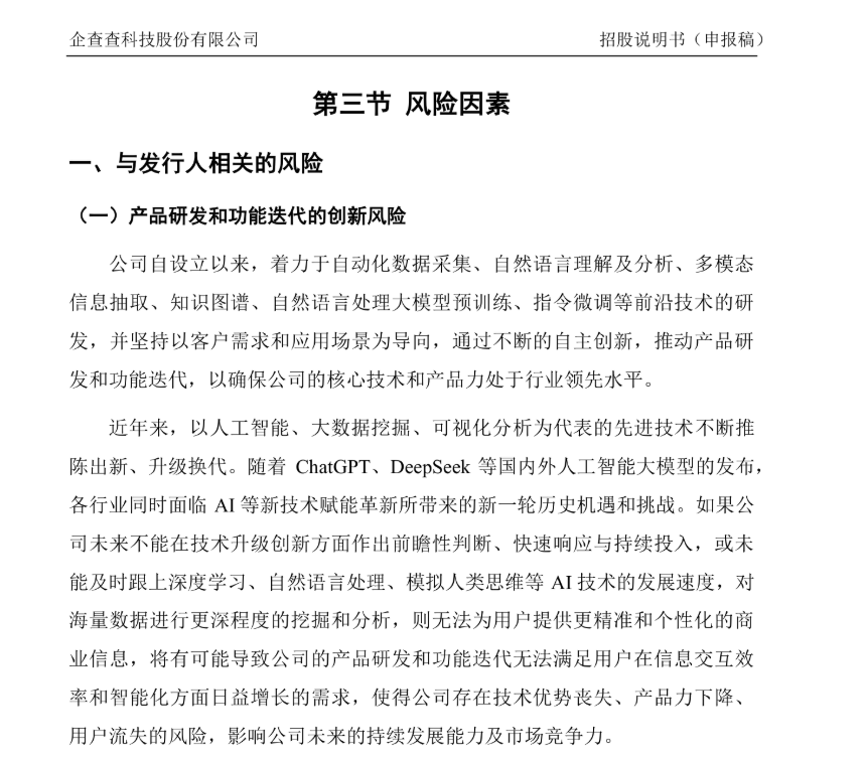
虽然老生常谈的AI幻觉导致了信息的真实性、完整性和及时性依旧存在较大疑问,而且企业信息服务(III)的价值,还取决于底层数据的覆盖范围、更新频率、关联准确性,以及能否在商业决策中可靠使用;企查查积累的数据和企业关系网络,仍可能成为发展AI产品的基础。也就是说在AI的加持下,能够保证信息的丰富度和真实性,还是会说服用户为此买单。
在资本市场和企业运营上,AI也毫无疑问是一幕重头戏。企查查原计划募资约15亿元,其中AI研发项目拟投入5.03亿元。AI可以成为未来的投入方向,但投入研发本身并不等于新业务已经跑通。对于投资者而言,更值得关注的是,这些投入最终能否带来新的客户、收入和利润,而不仅仅是把现有查询服务增加一层AI功能。
撤回IPO之后,
企查查下一步该怎么走
这个时候问一家毛利率超过91%的企业未来要怎么走,是不是有点太着急了?但客观的说,对企查查而言,下一阶段的重点是找到新的增长动力。现有会员业务仍贡献了绝大部分收入,新增付费用户却连续两年减少;机构数据服务和AI业务提供了新的发展方向,但能否形成稳定收入,还需要市场验证。
重金押宝的AI能否提升数据处理、企业关系识别和风险分析能力,机构服务能否形成可持续的客户需求,将直接影响这些投入的商业价值。相比单纯增加数据维度或查询功能,企查查能否围绕企业经营、供应链管理和金融风控等场景提供更深入的服务,或许更有机会建立差异化优势。
从这个角度看,企查查需要解决的核心问题,不只是如何维持现有业务的盈利能力,而是如何把数据积累转化为新的产品和收入。高毛利证明了现有模式的赚钱能力,但未来的增长空间,取决于企查查能否让客户持续为更高价值的数据服务付费。
而主动撤回的IPO申请,希望只是一场雷声大雨点小的杞人忧天而已。


