


根据国家统计局数据,前三季度,全国生猪出栏53739万头,同比增加747万头,增长1.4%,增速比上半年回落0.3个百分点。猪肉(885573)产量4508万吨,同比增加140万吨,增长3.2%。三季度末,全国生猪存栏42533万头,同比减少1147万头,下降2.6%。其中,能繁母猪存栏3602万头,同比减少433万头,下降10.7%,降幅比二季度扩大4.2个百分点,目前为正常保有量3750万头的96.0%。
2026年三季度末全国生猪存栏42533万头,同比减少1147万头,下降2.6%。其中,能繁母猪存栏下降至3602万头,环比下滑1.57%,是本轮去产能以来环比下滑幅度最大,意味着基础产能去化速度加快。三季度末生猪存栏、能繁母猪存栏同比降幅均有所扩大,且能繁母猪存栏量是本轮去产能中首次低于正常保有量,意味着远期供应有望收缩,利好于长期市场行情。但就短期而言,对应母猪存栏周期(883436)高于正常保有量,且生产效率提升,出栏均重维持高位,供应仍然偏宽松。当前生猪市场仍处于底部弱势震荡行情,无论是自繁自养还是外购仔猪,生猪养殖(884275)仍处于亏损状态。随着亏损时间周期(883436)拉长,企业面临效益亏损、资金流压力等局面,生猪基础产能或将维持去化进程。
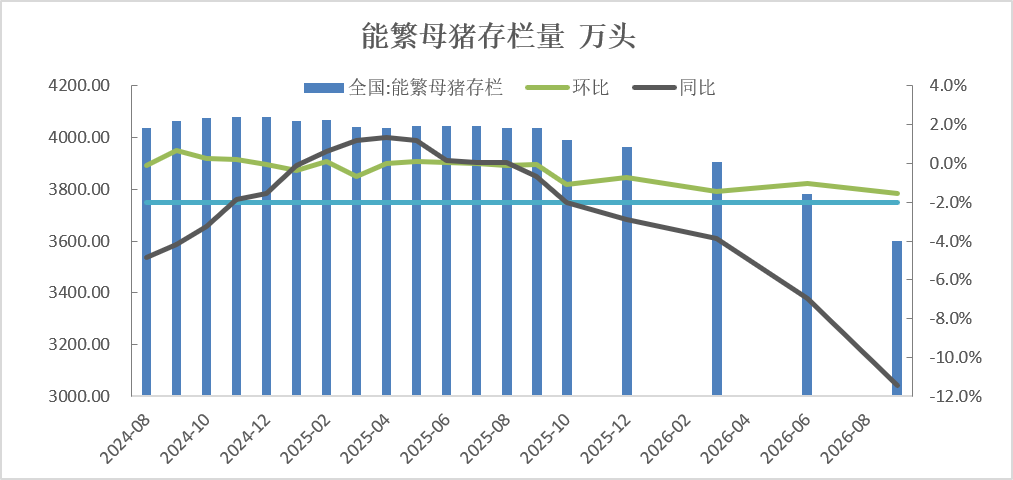
数据来源:国家统计局瑞达期货研究院
前三季度出栏53739万头,同比增长1.4%,猪肉(885573)产量4508万吨,同比增长3.2%。一方面,虽然生猪存栏下降,但是出栏同比仍呈现正增长,这正显示产能产导至商品猪出栏存在较长时间滞后性,显示当前生猪供应充足。另一方面,前三季度猪肉(885573)产量同比增长幅度超过出栏,可能是出栏均重增加造成的,出栏均重增加间接使得供应压力增长。不过从第三季度出栏量来看,三季度出栏量16493万头,环比二季度减少727万头,同比仅增长0.27%,低于三年同期16552万头。
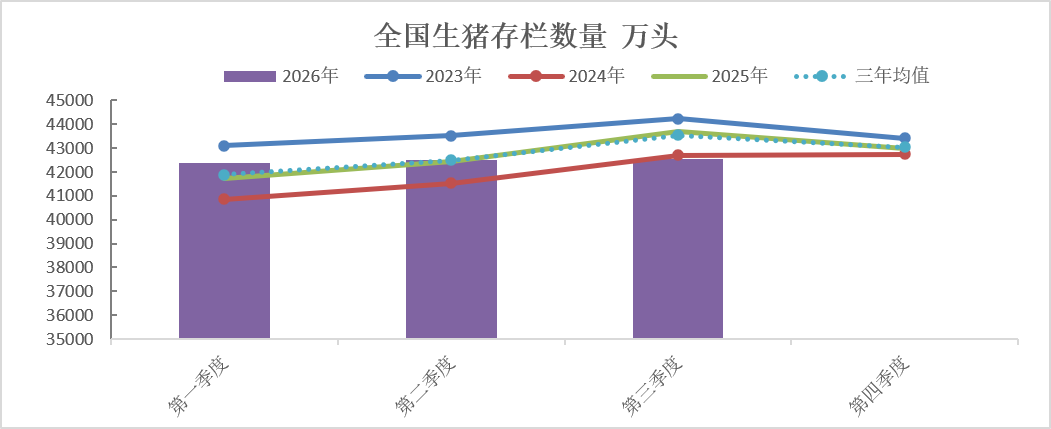
数据来源:国家统计局瑞达期货研究院

数据来源:国家统计局瑞达期货研究院
三季度末生猪存栏、能繁母猪存栏同比降幅扩大,且能繁母猪存栏量低于正常保有量,且亏损周期(883436)拉长,去产能预计仍将延续,远期供应有望收缩。但对于短期而言,对应母猪存栏周期(883436)高于正常保有量,且生产效率提升,生猪出栏同比增长,出栏均重维持高位,共同推动猪肉(885573)产量同比增长,短期供应仍然偏宽松,叠加冻品库容高企,短期难以走出趋势性行情。
市场有风险,投资需谨慎!


