


10月22日晚间,大族激光(002008)发布2026年三季度报。
前三季度,公司营收、归母净利同比分别增长68.92%、152.19%,扣非净利增逾3倍,经营现金流由负转正。在业绩快速增长的同时,公司应收账款、存货也同步攀升,同期计提资产减值准备2.23亿元,控股股东减持亦已实施完毕。
营收净利双高增,扣非净利增逾3倍
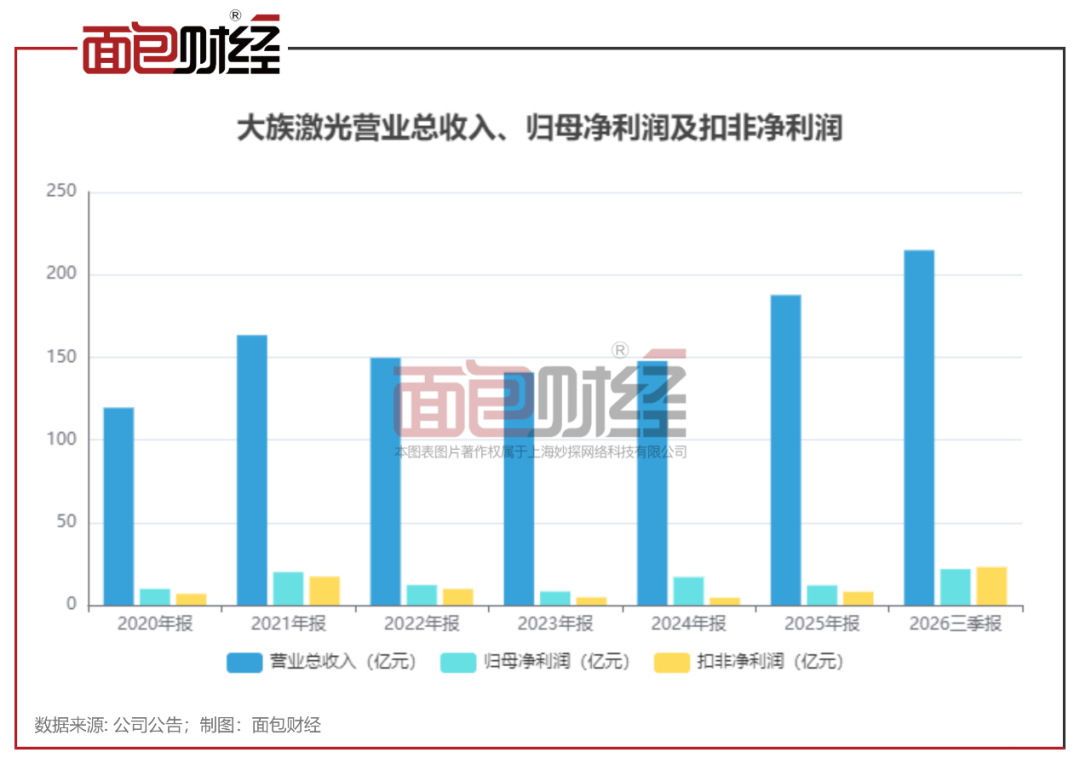
财报数据显示,2026年前三季度,大族激光(002008)实现营业收入214.74亿元,同比增长68.92%;归母净利润21.77亿元,同比增长152.19%;扣除非经常性损益后的净利润23.01亿元,同比增长304.87%。
值得注意的是,受持有的金融资产股价波动影响,前三季度公允价值变动收益为-2.03亿元,上年同期为2.16亿元。这也是扣非净利润增速高于归母净利润的主要原因。
单看第三季度,公司实现营收80.61亿元,同比增长58.07%;归母净利润8.89亿元,同比增长137.03%。
公司的盈利能力同步改善,前三季度综合毛利率约35.52%,较上年同期的32.57%提升约2.95个百分点;加权平均净资产收益率10.39%,同比提升5.37个百分点;基本每股收益2.11元。
现金流方面,前三季度经营活动产生的现金流量净额2.27亿元,上年同期为 8.62亿元,实现由负转正,主要系销售商品、提供劳务收到的现金增加。
扩张提速,应收账款升至132亿
伴随业务放量,公司资产负债表快速扩张。
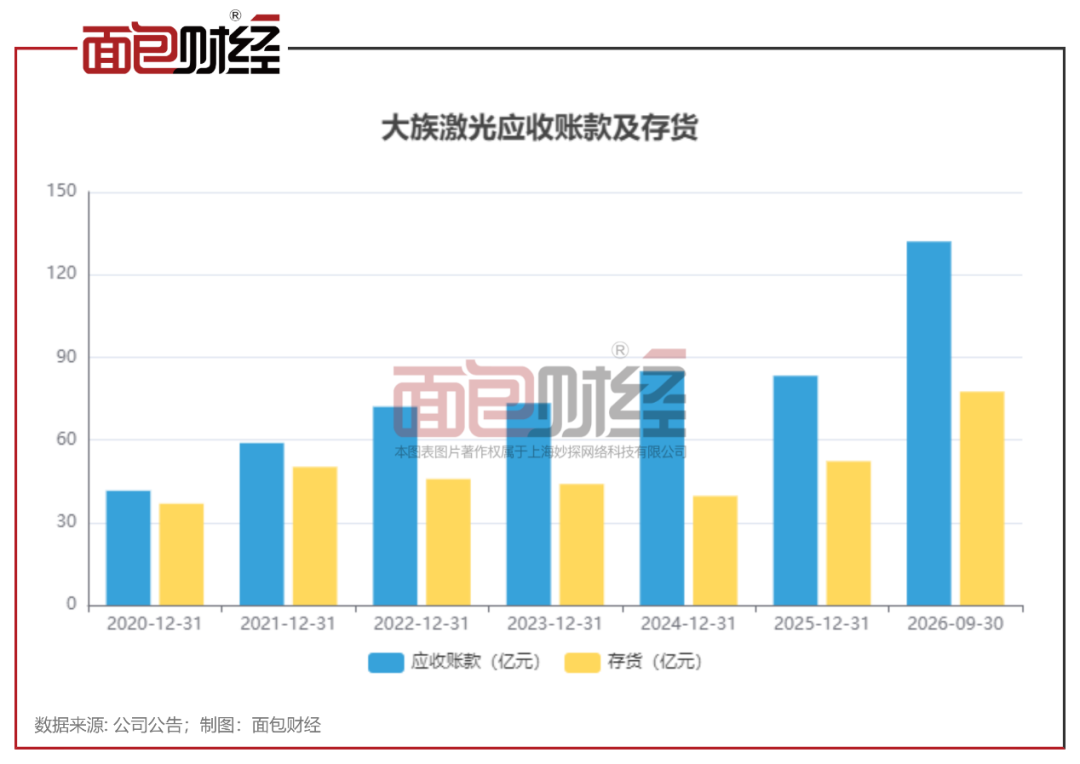
截至9月末,大族激光(002008)总资产508.50亿元,较年初增长32.95%。其中,应收账款132.01亿元,较年初增长58.59%;存货77.48亿元,增长48.37%;合同资产7.89亿元,增长65.75%;预付款项8.08亿元,增幅243.56%。公司在三季报中表示,变动主要因业务增长带来销售应收、采购应付及备货增加。订单端的印证是合同负债,9月末为22.41亿元,较年初的11.06亿元增长102.66%。
外延并购则是另一扩张特征。报告期内,公司以非同一控制下企业合并方式取得深圳安腾创新、杭州永通智造股权,商誉也由年初的0.94亿元增至7.13亿元。同时,子公司大族数控(301200)赴港上市发行新股募集资金,带动资本公积较年初增长96.53%,少数股东权益增长148.73%。
计提减值2.23亿元,控股股东减持落地
三季报发布的同时,公司披露2026年前三季度计提资产减值准备公告。
基于谨慎性原则,公司前三季度合计计提资产减值准备22,256.56万元(约2.23亿元),其中应收账款坏账损失1.32亿元、存货跌价损失0.65亿元,合计减少前三季度利润总额2.23亿元。

在股东层面,公司于10月8日公告控股股东、董事及高级管理人员减持计划实施完毕。减持期内,控股股东大族控股通过集中竞价方式减持583.94万股,占总股本0.5672%,减持均价93.87元/股。以减持均价测算,大族控股本轮减持市值约5.48亿元。
减持完成后,大族控股持股比例降至14.1779%。公司表示,本次减持不会导致控制权发生变更,不会对公司治理结构及持续经营产生影响。

股份质押情况同样值得留意。三季报显示,大族控股所持股份中7683万股处于质押状态,约占其持股的52.63%(该比例为股东自身持股内质押占比,并非占上市公司总股本比例,下同);高云峰所持9631.95万股中8454万股被质押,占比约87.77%。
整体来看,受益下游主业需求释放,大族激光(002008)前三季度业绩实现高速增长,经营现金流由负转正,主营业务盈利表现亮眼。但规模快速扩张背后,应收账款、存货抬升带来资金占用,并购带来的商誉大幅增长也埋下潜在隐患。公司本期计提2.23亿元资产减值,也侧面反映出业务扩张伴随的资产风险。此外,大股东较高的股权质押比例、金融资产受股价波动扰动利润等因素同样需要留意。后续,公司应收账款回款情况、新收购企业业绩兑现能力以及商誉减值风险,值得市场持续跟踪。


