


法国债务市场对外国投资者的高度依赖正引发外界担忧,因为这一因素可能成为市场波动的又一诱因。根据法国央行提交的文件数据,在欧洲主要国家中,法国债务由海外投资者持有的比例处于最高水平之列,非居民持有的法国债务约占总量的60%,接近过去十年来的最高水平。
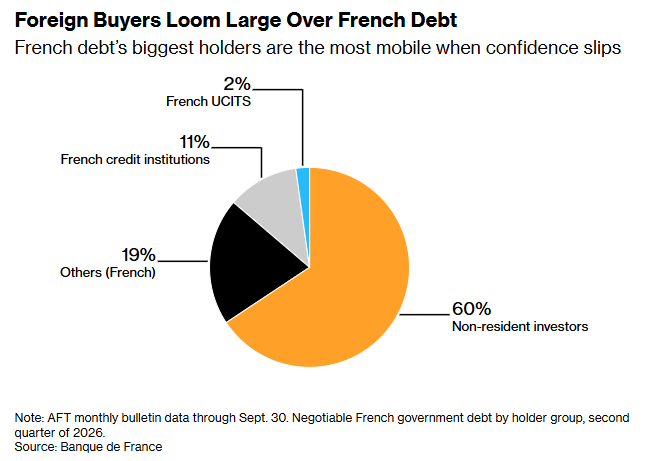
外国买家在法国债务市场中占据重要地位
外国投资者持有法国债务的比例远高于其他主要发达国家。6月底,非居民持有的英国国债约占总量的34%。截至2025年底,非居民持有的美国国债比例约为31%。8月,外国投资者持有的意大利国债占比接近37%。而截至3月,外国投资者持有的日本国债比例仅为13%。
国际清算银行开展的研究显示,外国投资者在增持某个国家的债务时往往需要较长时间,但当市场承压时,他们却可能迅速抛售这些债券。经济合作与发展组织(OECD)在今年早些时候发布的一份全球债务报告中指出,外国投资者、尤其是对冲基金的大量参与,可能导致风险集中,并引发“去杠杆化和资金快速流出”,进而将“市场波动转化为更高的融资成本”。
法国国债历来受到全球投资者青睐,原因在于其流动性良好、相对稳定,同时还能提供高于德国国债(常被视为欧洲最安全的资产)的额外收益率。
然而,过去一个月,法国市场因该国庞大的债务规模以及演变为暴力冲突的生活成本抗议活动而受到冲击。法国10年期国债收益率徘徊在5%附近,法国国债相对于德国国债的收益率利差近期则扩大至15年多来的最高水平。

法国长期债务溢价飙升
目前,其他市场中存在大量收益率较高的替代投资选择,且这些市场并未面临法国正在经历的那种财政与政治动荡。意大利联合信贷银行策略研究主管卢卡.卡祖拉尼表示:“法国对外国需求的依赖可能成为其脆弱性的来源之一。”他指出,非居民持有者“进一步减持法国债券的空间依然很大,这应被视为一个风险因素”。
希腊和英国的经历表明,当外国投资者撤离时,市场可能面临怎样的局面。根据智库布鲁盖尔研究所汇编的数据,2007年,希腊约74%的债务由非居民持有。随着该国财政问题的严重程度逐渐显现,到2011年,这一比例已骤降至40%以下。2022年,在英国前首相利兹.特拉斯提出未经资金支持的减税方案后的两个月内,外国投资者创纪录地抛售了价值290亿英镑(约合348亿美元)的英国国债。
由于债券持有情况的数据通常存在滞后,追踪投资者持仓并不容易。不过,分析师正密切关注法国最大的外国债权人之一——日本,以寻找投资者正在撤资的迹象。随着日本国债收益率接近历史高位,市场普遍预期资金将被调回日本国内进行投资。三井住友DS资产管理公司的国部真司本月早些时候表示,其全球固定收益团队旗下基金已经卖出了全部法国政府债券持仓。
法国国内接盘力量不足
与此同时,债券交易员表示,从他们的观察来看,法国国内似乎鲜有机构投资者入场承接债券。第二季度末,法国保险公司和银行持有的债券分别占法国债券总量的9.2%和10.5%,远低于以往水平。
太平洋(601099)投资管理公司(PIMCO)负责欧洲利率投资组合管理的康斯坦丁.维特表示,如果新债发行的需求开始显现疲软迹象,法国当局可能会鼓励国内银行买入国债。维特表示:“法国面临的主要问题在于,它必须定期进入市场融资。如果某次国债拍卖出现问题,那么当局确实可能会出现打电话要求银行入场承接的情况。”
法国国内家庭或许可以帮助填补政府融资缺口。不过,尽管法国的平均储蓄率远高于欧盟平均水平,该国仍缺乏规模可观的债券散户投资者群体。相比之下,近年来,意大利政府一直在努力重新扩大散户持有本国国债的规模,因为家庭投资者往往会更长时间地持有其投资。
今年,法国财政赤字率(财政支出超过财政收入的差额占GDP的比例)预计达到5.4%,远超欧盟规定的3%上限。与此同时,法国政府不仅要为巨额赤字融资,还要承担日益沉重的债务利息负担,进一步推高债务率。本月初,法国国债遭遇抛售,便反映出市场对其财政状况的担忧。
法国债务问题的根源在于长期财政赤字。多年来,法国政府习惯通过扩大公共支出应对经济和社会危机,但庞大的福利体系使削减开支面临巨大阻力,两任总理因此被迫下台。数十年来,法国财政支出长期超过收入,2024年也未能扭转这一局面。
根据10月1日公布的2027年预算草案,法国政府计划实施约540亿欧元的财政整顿措施,涉及养老金、医疗、公共支出等领域,目标是将财政赤字率降至5%。不过,意大利圣保罗银行经济学家里卡多.贝莱西亚指出:“即使法国实现了5%的财政赤字目标,其债务规模仍会继续上升。它的薄弱环节在于,究竟由谁来为这些债务提供资金。”


