


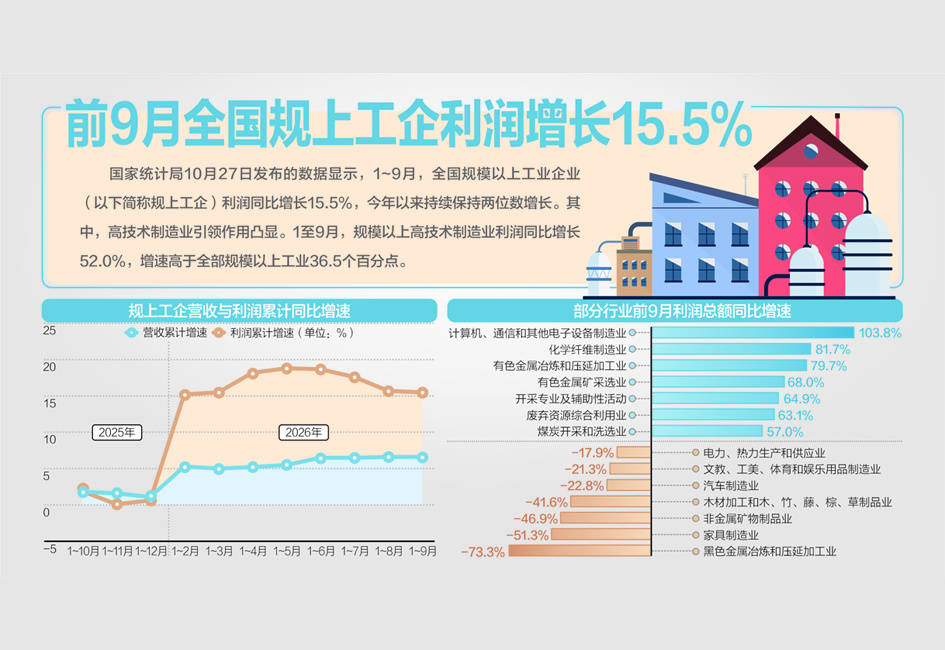
10月27日,国家统计局公布前9月规模以上工业企业(以下简称规上工企)利润情况。从结构上看,工业利润加速向“新”:高技术制造业利润占比同比提高6.2个百分点,电子行业拉动全部规上工企利润增长9.6个百分点,是规上工企利润较快增长的重要支撑。不过,《每日经济新闻》记者注意到,行业内部处于不同环节的产业,利润增速差异巨大,跨度从51.7%到570%。
每日经济新闻
那么,产业链的哪个环节吸纳了最多的AI(人工智能(885728))增长红利?背后的原因是什么?如何看待各环节2027年的发展格局?为解答这些问题,记者采访了多位专家,逐层拆解。
上游材料及零部件:不同赛道增速差异明显
从细分行业看,按照国家统计局的解读,1~9月,受AI算力、先进存储等领域需求带动,电子专用材料制造、半导体(881121)分立器件(884090)制造行业利润分别增长2.2倍、51.7%;新一代信息技术加速发展,带动光电子器件制造、电子电路制造行业利润分别增长69.8%、62.5%。算力与数据中心建设带动光纤制造、光缆制造行业利润分别增长5.7倍和1.1倍;计算机、服务器产业链相关领域中,计算机外围设备制造、计算机整机制造、工业控制计算机及系统制造行业利润分别增长2.8倍、1.7倍、90.9%。
电子专用材料制造和半导体(881121)分立器件(884090)制造同属产业链上游,但利润增速差异为何如此大?
深圳市半导体(881121)行业协会秘书长常军锋告诉记者,电子专用材料制造利润上涨幅度较大,主要是前几年价格上涨传导的结果。
工业和信息化部信息通信经济专家委员会委员盘和林接受《每日经济新闻》记者微信采访时表示,电子专用材料制造具有一定技术门槛和资源门槛,产能释放较慢,例如PCB(印制电路板(884092))覆铜板、电容陶瓷等,且与AI投资关联性较强;半导体(881121)分立器件(884090)制造主要与消费电子(881124)、汽车电子(885545)和节能照明挂钩,与AI投资关联性较弱,所以增速相对低一些。
中国银河(601881)证券电子行业首席分析师高峰对记者表示,电子专用材料制造具有双重需求增量:一方面是由算力拉动的需求,构成较强需求;另一方面是国产替代需求。此外,2025年行业基数较低,因此今年遇到需求明显增长时,业绩爆发力较强。同时,还需考虑统计口径问题,其统计范围可能不仅包括光刻胶(885864)、湿电子化学品(881172),还可能包括覆铜板、特殊膜材等。这些领域需求往往较旺盛,进一步拉高了行业利润增速。
高峰表示,半导体(881121)分立器件(884090)制造下游较分散,AI只是其中一个较小细分赛道,仅靠AI难以抵消其他下游需求拖累;同时,行业在2025年已开始回暖,去年基数并不低,因此利润增速不如电子专用材料制造高。
中游传输:光纤制造利润增5.7倍
记者注意到,1~9月,光纤制造利润增长5.7倍,是前述细分数据中增长倍数最多的环节。
对此,盘和林告诉记者,光纤制造处于产业中游,利润增长几乎都来自AI投资带来的价格上涨。
常军锋表示,光纤制造相关产业之前无论市场需求还是行业产能都比较小,AI需求爆发使得相关产品供不应求。
中国银河(601881)证券通信行业首席分析师赵良毕在接受记者微信采访时说,光纤制造行业资本密集、折旧与人工成本刚性、产品同质化程度高但短期供给无法扩张,因此价格上行且产能利用率打满时,利润增速远高于收入;价格下行时亏损也会迅速放大。
5.7倍的利润增速在多大程度上由价格上涨驱动?
赵良毕认为,其中由价格直接、间接驱动的部分估计在七成以上,销量贡献不占主导。比如,某规格单模光纤价格从2025年不足20元/芯公里升至2026年3月的83.4元/芯公里,2026年二季度均价进一步升至105元/芯公里。从利润传导看,以某龙头企业为例,2026年上半年毛利率由上年同期的28.3%升至53.4%;光传输产品收入61.26亿元,同比增长59.2%,毛利率63.11%;归母净利润24亿~30亿元,同比增长711%~914%。利润增速远超收入增速,差额来自利润率修复。
当前光纤价格处于本轮周期的什么位置?如何看待其后续走势?
盘和林认为,光纤本轮周期(883436)已进入后半段,利润增长主要因为价格仍处高位,随着产能逐步释放,预计供需情况将发生变化。
赵良毕认为,2026年下半年仍处于高价订单交付期,第三、第四季度利润兑现较充分;2027年价格同比涨幅预计收敛,光棒新增产能陆续释放,若2027年下半年供给释放快于需求,不排除出现价格拐点的风险。
下游载体:产能明年或现边际缓解
电子电路制造和计算机外围设备制造分别对应哪个环节?
高峰表示,电子电路制造主要指PCB制造;计算机外围设备制造则涵盖服务器多个环节,包括硬盘、连接器、存储、电源及相关配套部件,服务器整机的ODM(原始设计制造商)组装也计入计算机外围设备制造,实际上涵盖整套配套硬件与组装。
AI算力产业链中,哪个环节议价能力较强、吸纳了最多增长红利?
盘和林认为,HBM(高带宽内存)议价能力较强,吸纳了最多增长红利。
“AI服务器产业链每个环节都在本轮需求增长中获益。”常军锋认为,“若论议价能力最强,则是产能最紧缺的光模块和存储。GPU(图形处理器)虽然价格高,但仍属竞争较充分环节。”
高峰表示,目前议价能力较强的环节主要包括高端GPU、高端存储,以及部分高端特种材料和特种元件(881270),例如高端覆铜板、高速载板、高端MLCC(多层片式陶瓷电容器)等。上述环节共同特征在于技术壁垒较高、认证周期(883436)较长、供给弹性不足,其较强议价能力主要源于供给格局。
高端产能的紧缺是否会在2027年得到缓解?
高峰判断,高端PCB产能明年将出现边际缓解,但整体仍偏紧;高速PCB瓶颈主要在于上游材料、部分上游特殊设备以及客户认证周期(883436)。
常军锋认为,预计2027年中期随着需求放缓和新增产能释放,供给紧张局面将得到较大缓解。
如何看待各环节2027年的发展格局?
盘和林认为,各环节2027年将出现产能放量,利润率和价格可能冲高回落,预计红利期至多延续到2027年下半年;而内存产能放量可能要到2028年年末,因此持续性最强。
常军锋则认为,2027年的发展格局主要取决于产能释放与AI服务器需求是否进一步放大。
展望2027年,高峰指出,“由于产业链环节较多,整体看今年相关环节处于(产能)紧缺状态,明年大概率仍将维持紧缺,但供需缺口将收窄;无论是材料、PCB、载板,还是MLCC、存储等,明年可能仍处于供应偏紧状态。随着扩产持续推进、涨价斜率回落,相关行业增长可能放缓。”


