


证券之星消息,2026年10月28日新益昌(688383)(688383)发布公告称公司于2026年10月26日接受机构调研,中信证券(HK6030)、华金证券、华泰证券(HK6886)、开源证券、中国银河(HK6881)证券、华福证券自营、华创证券、嘉实基金、耕霁(上海)投资、上海尚颀投资、Decent Capital、招商证券(HK6099)、前海旭鑫资管、国投证券、国信证券(002736)、中国国际金融、国海证券(000750)、国泰海通(HK2611)证券、国新证券、天风证券(601162)、山西证券(002500)、国联民生(HK1456)证券、方正证券(601901)、国泰基金、太平养老、中信建投证券(HK6066)、金鹰基金、华兴银行、人寿养老、恒穗资管、瑞圣源私募、西安江岳基金、银华基金、中泰证券(600918)、青岛金光紫金、诚盛投资、轻云谷私募、张家港高竹私募、北京禹田资本、深圳泽兴资管、鑫垣私募基金、湖南长心私募、上海博笃投资、上海云门投资、长城证券(002939)、赢舟资管、泽恩私募、泽兴资管、鸿运私募基金、禹田资本、上海嘉世私募、齐济合创投(885413)资、长盛基金、兴证投资、江西中文传媒(600373)蓝海国投、东方财富(300059)证券、远望资产、曼林基金、前海华杉投资、真科私募基金、上海润义投资、瀚伦私募基金、深圳恒泽私募、尚诚资管、中信期货、新华资管、华西证券(002926)、鑫融长弘投资、德若私募基金、明溪资产管理、度势投资、拓森投资、丞毅投资、克雷特投资、龙蟒投资、龙蟒集团、北京证券、东方证券(600958)、北京鑫翰资管、杭州涨不停基金、西安敦成投资、野村东方国际证券参与。
具体内容如下:
问:截至目前,公司整体在手订单情况怎么样?其中LED(884095)和半导体(881121)业务的签单结构分别如何,半导体(881121)订单趋势是怎样的?
答:公司在手订单情况良好,其中半导体(881121)业务签单占总体签单额超六成。
问:公司存货持续环比增长,该存货增长是否源于半导体(881121)业务占比升及其更长的确收周期(883436)?
答:公司前三季度存货增长是由于今年整体订单交付量持续增加所致,并非因半导体(881121)业务占比提升或确收周期(883436)延长导致;该增长与订单交付节奏呈正向关联,属于正常循环过程。
问:目前半导体(881121)和LED(884095)领域高端设备(如Mini LED(884095)设备)的整体交付周期(883436)和确收周期(883436)分别约为多长时间?
答:设备交付周期(883436)约为一个季度;确收周期(883436)则因具体产品而异,取决于客户实际使用情况及验收进度。
问:半导体(881121)业务的验收周期(883436)与其他业务的验收周期(883436)是否存在较大差异?
答:半导体(881121)业务的交付周期(883436)与验收周期(883436)与其他业务相比差异不大。
问:目前海外客户考虑采购我司半导体(881121)固晶机设备的主要出发点是什么?是否意味着我司在固晶机等产品上的技术能力已基本对标海外龙头厂商?此外,海外市场需求后续的增长弹性及放量节奏如何展望?
答:海外客户采购我司半导体(881121)固晶机的主要出发点在于设备性能已接近海外龙头厂商水平,具体体现在精度、速度、稳定性及可靠性等方面;同时在服务灵活性、操作便利性上具备优势。公司自2016年正式进入半导体设备(884229)领域,前期聚焦国内厂商客户处验证试用,2025年起进入国际市场并获国际客户认可,进而带动其他国际厂商主动寻求合作。依托产品高性价比、优质服务及公司整体实力,公司海外半导体(881121)订单实现快速增长。
问:公司第三季度半导体(881121)业务占比已接近一半且较上半年显著升,但整体毛利率未同步明显增长,原因是什么?
答:半导体(881121)业务涵盖固晶、焊线及测试分选三个板块,其中测试分选板块因相关设备毛利率较低,拉低了半导体(881121)业务整体毛利率;固晶和焊线板块毛利率正常。
问:从今年开始,半导体(881121)固晶机领域的国产替代进程是否明显加速?目前公司半导体(881121)订单中海外占比虽较去年明显升,但仍以国内订单为主,这一情况是否主要由国产替代需求驱动?
答:半导体(881121)固晶机领域国产替代进程确实呈加速态势,主要原因包括三方面一是国产替代需求持续增强;二是国内市场需求增量持续扩大;三是国际出口业务稳步增长。这三大业务板块均实现同比增长,共同推动了今年整体半导体(881121)业务的大幅增长。
问:关于公司Mini LED(884095)和Micro LED(884095)业务板块,特别是Micro LED(884095)设备需求,近期是否出现了回暖迹象?
答:公司在Micro LED(884095)业务板块起步较早、起点较高,在该领域具有较强话语权;公司后续将聚焦于Mini/Micro LED(884095)方向。目前玻璃基Mini LED(884095)设备进展积极,对明年市场规划整体持乐观态度,但COB领域未来竞争将更加激烈;公司将继续巩固高端小间距玻璃基Mini LED(884095)设备的技术领先优势,强化与高端客户的协同配合,提供更高性价比产品,并对低端市场竞争格局进行策略性调整。
问:能否介绍一下公司光模块固晶机的进展?
答:公司在光模块固晶机领域已开展研发并实现技术落地,光模块固晶机与半导体(881121)固晶机相似度达90%以上;自切入光模块领域以来,公司产品在精度、速度等指标上已满足要求,并已获得台湾某厂商的初步认可,预计即将获得落地订单,具体请关注公司后续发布的公告信息及定期报告;公司已主动优化客户结构,放弃部分低端客户,集中资源聚焦半导体(881121)、光模块和Micro LED(884095)三大领域市场,其中光模块为未来重点投入与拓展方向之一;当前光模块产品技术能力与产品力已通过客户初步认可,可满足客户需求;公司对光模块市场保持高度乐观并持续积极投入。
问:玻璃基方面,目前客户端在该领域的具体动作有哪些?比如是出建产线还是开始建实验线?
答:玻璃基方面,公司是最早与客户进行联合验证和开发的厂商之一,目前基本已实现独家供应,且在客户端应用已有2到3年时间,技术处于国内领先水平。
关于客户相关意向,可以参考客户对外披露的信息。公司认为玻璃基技术的整体显示效果优于COB技术,被普遍认可为未来主流技术方向。公司当前的重点是与玻璃基客户进行更深度绑定和合作,推动玻璃基产品的产能提升、效率优化及良率改善,明年玻璃基仍是公司比较重要的产品线之一。
问:基于相关下游客户的扩张情况,公司LED(884095)部分业务能否稳住现有业务并实现增长?
答:传统LED(884095)应用端的扩张已基本结束,传统SMD设备的投入需求会逐步减少;LED(884095)照明领域每年会有持续一定量的投入,但规模有限;公司认为明年主要增长机会集中在Mini/Micro LED(884095)直显和背光方向。
问:公司在国内的光模块焊线客户基础非常扎实,为何选择台湾客户而非国内客户进行产品实验和迭代?
答:选择台湾客户进行产品验证,主要基于三点原因一是该台湾客户为公司既有客户,此前已采购过公司设备;二是该客户对设备性能要求极高,其生产的产品定位高端,与公司设备的技术匹配度高;三是该客户愿意与公司紧密协同,在技术达标的前提下共同推进设备验证。目前产品已获得客户初步认可,预计即将获得落地订单,具体请关注公司后续发布的公告信息及定期报告。
问:公司签单量持续升,但三季报中归母净利润环比下滑,主要原因是什么?是确收方面有延迟还是其他原因?
答:第三季度营业收入环比增长,归母净利润环比二季度略有下降,主要原因系公司依据会计准则计提了坏账准备;若扣除该计提部分影响,公司三季度归母净利润实际情况为环比增长。
问:公司目前的产能投产情况和产能准备情况如何?与之相关,针对半导体设备(884229)行业普遍存在的物料供应紧张,公司采取了哪些应对措施?
答:公司已完成新的工业园(新益昌(688383)高端智能装备制造基地项目)建设,中山两个工业园的建设,第一个工业园已启用多年并全部投入使用,第二个工业园也已建成并大部分投入使用,产能使用空间充足;在物料供应方面,公司具备多数零部件的自主研发与自主生产能力,对关键物料具有较强控制力,同时凭借与国际供应链长期稳定的合作关系,国际供应商在缺料情况下优先保障公司产能,因此物料到位时间和最终产出均能得到有效保障。
新益昌(688383)(688383)主营业务:从事半导体(881121)、新型显示、电容器、锂电池(884309)等行业智能制造装备的研发、生产和销售,为客户实现智能制造提供先进、稳定的装备及解决方案。
新益昌(688383)2026年三季报显示,前三季度公司主营收入8.8亿元,同比上升48.29%;归母净利润6865.83万元,同比上升778.55%;扣非净利润6492.15万元,同比上升783.43%;其中2026年第三季度,公司单季度主营收入3.34亿元,同比上升73.9%;单季度归母净利润2140.06万元,同比上升311.61%;单季度扣非净利润2012.18万元,同比上升311.49%;负债率61.94%,投资收益25.06万元,财务费用1559.38万元,毛利率35.92%。
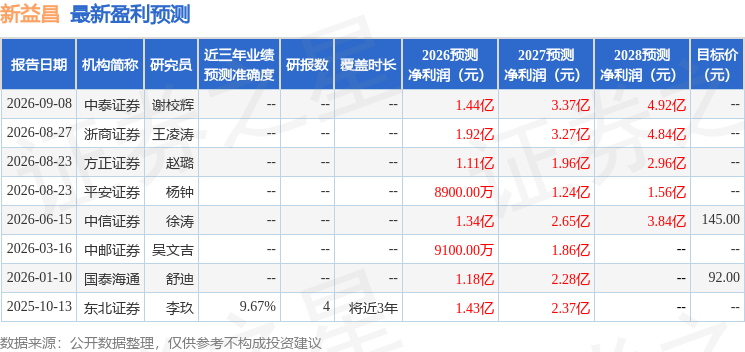
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出2317.44万,融资余额减少;融券净流入20.5万,融券余额增加。


