


10月份己二酸价格重心主要受成本支撑,超预期上涨721元/吨,涨幅达7.74%。预计11月份终端需求量缓慢降低,市场人士观望心态增强,或致价格重心存下滑压力。
10月己二酸市场在成本上涨带动下迎来超预期表现。特别是中上旬,价格涨幅明显。截至10月28日,华东市场己二酸主流价格10000-10100元/吨,该价格重心较月初价格上涨1.52%,月度均值环比涨幅达7.74%。本月己二酸价格上涨主要驱动因素包括:上游产品纯苯价格宽幅上涨8.91%,导致己二酸工厂生产成本压力加剧,在库存及销售无明显压力下,各地低价货源持续减少。同时10月依然是己二酸的传统需求旺季,虽整体商谈刚需为主,但随着新增订单的增多以及用户原料库存的消化,各地下游陆续少量且持续补货。虽下游及终端成品成本传导存压,但下游整体低价货难寻,支撑己二酸市场主流重心震荡上移。
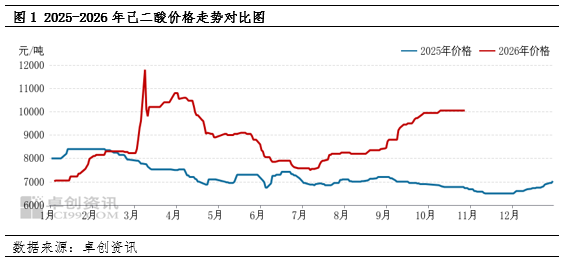
10月上游产品纯苯价格宽幅上涨,己二酸成本端支撑增强
本月纯苯价格震荡走高,截至10月28日,华东纯苯市场价格均值达10544.69元/吨,较2025年10月均值比涨幅达24.89%。月内纯苯价格两次止跌反弹的核心影响因素为供应偏紧+港口低库存+原油高位运行作用。
而同期己二酸工厂原料库存不高,且超7成产能均需要外采纯苯生产己二酸。故原料纯苯价格重心的持续走高,直接推高己二酸成本。月内己二酸供方整体低价惜售意愿持续加强,以应对持续增大的成本压力。
10月份下游开工负荷稳中提升,需求量缓慢增加支撑己二酸价格表现
己二酸下游需求领域众多,在传统聚氨酯(884039)领域,行业开工负荷维持在5成左右,与9月基本持平。随着原料库存持续降低,下游刚需采购意愿增强,推动己二酸合约成交量稳中提升。新兴需求端表现相对亮眼,PA66行业开工负荷环比提升6个百分点至78%。山东地区新增产能投放叠加前期检修装置复产,共同推升开工水平,不仅提振了对己二酸的采购积极性,也为价格上行注入动能。其他下游如TPU和PBAT行业,尽管开工负荷变动有限,但成品成交稳定、成本传导相对顺畅,月内陆续发布500-1000元/吨的涨价函,进一步为己二酸价格提供支撑。
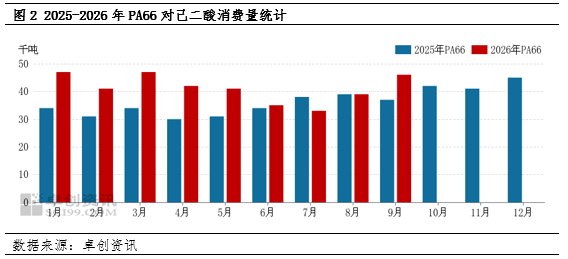
11月预计原料端纯苯价格重心松动,需求端陆续进入淡季,己二酸需求量缓慢降低,或致己二酸价格重心有下滑动力。
纯苯价格震荡走低,对己二酸成本端支撑力度减弱
11月纯苯价格或高位回落,华东市场均值预估在10200元/吨,环比降幅或维持345元/吨左右。随着国内检修装置陆续回归,纯苯自身供应量的增加以及进口货源到港增多影响,纯苯供应较10月显宽松。而主力下游如苯乙烯、苯酚等利润承压,主动补货积极性不高,对偏高纯苯价格支撑受限。虽然己二酸方面酸苯差持续承压致成本面对己二酸市场支撑犹存,但支撑力度减弱。
己二酸自身供应保持收缩,对价格走势形成支撑
目前己二酸生产企业共8家,受行业利润较长时间承压(截止10月28日,2026年行业利润均值为-809.77元/吨,10月行业利润均值-1128.97元/吨),虽然截止目前暂无产线集中检修消息传出,但预估产线降负运行可能性增大。预估11月份己二酸行业平均开工负荷率在72%,较10月份下滑4.66个百分点,预计11月份产量在22万吨,较10月份减少2.2万吨。11月份己二酸自身供应的减少预计对价格起支撑作用。
需求端或因跟涨乏力,采买意愿降低,限制己二酸价格重心
从市场调研来看,终端新增订单多集中在下游大厂方面,小型下游工厂持续接单困难致行业开工负荷水平低位。预计11月份己二酸主要下游需求如聚氨酯(884039)及PA66方面,平均开工负荷率或将降低1-3个百分点。降解行业如PBAT方面一方面企业普遍亏损,加之新增订单零散,中小企业返市及接单积极性不高。而鞋底原液以及TPU方面开工负荷或维持5成上下,用户主动备货意愿不足,多倾向对原料随用随采。己二酸持货商虽库存无压,但整体出货速度存阻力,或存在让利以促成交的局面。
综合来看,11月份己二酸市场预计将受成本压力减轻及供应减少支撑,但需求减量特别是下游行业开工负荷水平稳中降低,或影响己二酸价格商谈重心。以华东市场为例,预测11月份己二酸均价约9950元/吨,环比下滑100元/吨,市场呈现先稳后弱的价格走势。


