


摘要
秘鲁鳀鱼配额骤减,国际鱼粉价格走强,水产饲料(884279)成本压力下这家国内水产饲料(884279)龙头具备相对优势,三季度归母净利润12.96亿元,环比增长79.12%,较二季度显著修复。猪价持续磨底,机构看好周期(883436)反转后公司有望率先受益。投资要点
① 全球鱼粉产量短期骤降,成本压力下公司具备相对优势
② 猪价有望开启周期反转,公司养殖业务已先行减亏海大集团
10月29日,A股三大指数集体承压,农林牧渔板块领涨市场,生猪养殖(884275)与水产养殖(884006)两条主线同步走强。
近日,这家饲料龙头——海大集团(002311)(002311.SZ)披露2026年三季报后获机构高度关注,国信证券(002736)、华泰证券(601688)、华安证券(600909)、财通证券(601108)、开源证券、国泰海通(601211)证券等多家机构在三日内陆续发布点评。机构投资者对鱼粉涨价下的水产料吨利变化以及生猪养殖(884275)成本较为关注。
资料显示,海大集团(002311)以饲料为核心,业务覆盖饲料、种苗、动保、养殖与原料贸易,2025年实现饲料销量3208万吨,其中外销2986万吨,同比增长约21%。公司自2011年底以越南水产料市场为切入点进入海外,目前在东南亚、拉美、非洲等新兴市场布局饲料产能与养殖业(881102)务,养殖端围绕对虾、蛋鸡等品种展开。①全球鱼粉产量短期骤降,成本压力下公司具备相对优势
据卓创资讯(301299),秘鲁生产部10月16日正式决议:2026年中北部鳀鱼第二捕季不予开放。继第一捕季提前收场后,全年秘鲁鱼粉供应缺席,引发市场对全球鱼粉供需格局的思考。全球鱼粉供应格局的硬收缩将重塑国内鱼粉需求格局,未来市场需求负反馈或持续发挥效应,预计2026年全球鱼粉产量或降至近十年新低水平。
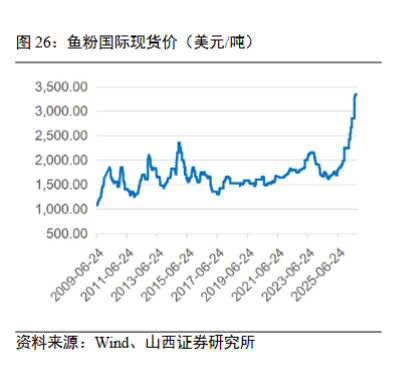
国泰海通(601211)证券指出,2026年二季度鱼粉价格创下历史最高,三季度继续上行,最高触及3670美元/吨,较年初上涨67.2%,近期虽有回调,仍处历史高位。鱼粉是水产饲料(884279)的重要原材料,公司国内与海外水产饲料(884279)生产均受此影响,成本压力未完全向下游传导。公司采购、生产技术等均领先行业,鱼粉价格高位给公司带来的影响预计小于其他竞争对手。
公司指出,在鱼粉涨价的背景下,公司虾料配方从供应链的可控性、稳定性到实证研究落地是一整套系统工程。公司在这方面有丰富的积累,相对于行业仍有优势。
修复的触发点在供给端。华泰证券(601688)判断,随着2027年厄尔尼诺转弱、主要鱼粉产区捕捞恢复,鱼粉价格回落将带动水产料吨利进一步修复,叠加海外业务增长,饲料业务量利表现或触底回升。秘鲁配额的实际执行情况提供了参照:全年191.4万吨配额仅完成24.6%,供给缺口能否回补,取决于下一捕季的资源恢复程度。
值得一提的是,公司近期发布三季度业绩报告,公司第三季度营收为391.09亿元,同比增长4.95%;净利润为12.96亿元,环比增长79%,较二季度显著修复。②猪价有望开启周期(883436)反转,公司养殖业(881102)务已先行减亏
10月18日,外三元生猪均价9.88元/公斤,行业自繁自养与外购仔猪两种模式均已连续亏损超11个月,部分上市猪企资产负债率超过90%;农业农村部10月12日再度召开产能调控座谈会,强调严格执行产能调控,并对明年出栏量提出维稳要求。国信证券(002736)判断,下半年生猪及仔猪价格仍在周期(883436)底部,高成本产能将持续面临现金流压力,能繁产能会进一步加速去化,2027年猪价有望开启周期(883436)反转。
目前公司养殖业(881102)务已先行减亏。经华泰证券(601688)测算,26Q3生猪养殖(884275)业务环比减亏,综合成本降至12元/公斤以内,主要来自养殖效率提升与外购仔猪成本较上半年明显下降;剔除广西洪水造成的损失后,单季度生猪养殖(884275)头均盈利约20元,依靠期货套保策略跑赢行业,同比未扭亏主要因2025年同期养殖业(881102)务盈利。随着2026年行业产能去化兑现至2027年的供应减量,公司养殖业(881102)务有望释放利润弹性。猪料销售方面,公司以控应收风险为主,三季度应收账款升至60.50亿元,较2025年末增长103.11%,主要为业务规模增长及进入销售旺季所致。机构观点
国信证券(002736):公司短期经营表现受养殖周期(883436)影响,2026Q3同比表现承压,但环比已实现明显改善。公司在虾、鱼苗种业务方面的竞争优势突出,有望成为业绩新增长点。
国泰海通(601211)证券:预计公司未来业绩将迎来逐步改善。首先,公司采购、生产技术等均领先行业,鱼粉价格高位给公司带来的影响预计小于其他竞争对手;其次,公司海外业务保持高速增长,也是公司的重要利润增长点。最后,公司龙头底部稳固,竞争优势强大,公司更能够处理行业低谷期面临的压力。
调研纪要来源:
海大集团:2026年第三季度报告20261026
海大集团:2026年10月27日投资者关系活动记录表
参考研报来源:
国信证券(002736)-海大集团(002311)-002311-2026年三季报点评:周期(883436)底部经营稳健,海外产能持续加码-261027
华泰证券(601688)-海大集团(002311)-002311-季报点评:饲料与养殖业(881102)务均筑底修复-261028
华安证券(600909)-海大集团(002311)-002311-饲料业务稳步增长,海外布局增经营韧性-261028
财通证券(601108)-海大集团(002311)-002311-海外拓展持续推进,原料涨价吨利承压-261028
开源证券-海大集团(002311)-002311-主业规模稳增利润承压,海外产能建设稳步推进-261029
国泰海通(601211)证券-海大集团(002311)-002311-26年三季报点评:鱼粉涨价短期拖累,看好业绩逐步改善-261028
山西证券-农业行业周报:三季末能繁母猪存栏大幅下滑-261026
(调研内容为上市公司公开披露的信息,不构成投研建议,亦不代表平台观点,请投资人独立判断和决策。)


