


10月下旬,PP供需并未形成明确多空矛盾,行情主导力量转向外部变量。中东地缘消息交替扰动原油风险溢价,叠加资金提前交易11月美国选举预期,宏观预期反复拉扯,PP期货宽幅震荡特征突出,现货跟随盘面脉冲行情频发。展望11月,PP基本面难有突破价格区间动能;上旬宏观扰动集中,预计市场波动率偏高;中下旬随着美国选举靴子落地,市场进入重新定价窗口,市场向下风险压力加大。
近期市场回顾:基本面框定区间,地缘主导节奏
10月下旬以来,国内PP现货价格持续上行。截至10月28日,华东拉丝PP价格涨至11000元/吨附近,刷新年内高点。从基本面来看,当前尚未出现能够打破高位区间波动的强边际驱动。现货端,PP装置低开工、低库存的格局对价格形成底部支撑;但下游需求对高价原料接受度有限,又约束了上方空间。10月下旬行情波动,主要受地缘因素扰动,周内地缘局势升温叠加相关事件消息、军事动态频发,推升原油风险溢价及市场看涨情绪发酵,助推PP价格重心抬升,整体市场对原油及地缘消息敏感度明显提升。
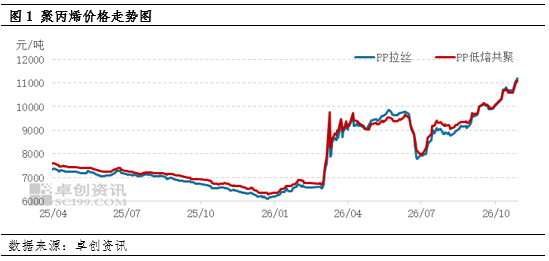
海外选举窗口临近:预期博弈加剧,双向情景推演
11月海外重大的选举窗口,将把当前“预期反复”的格局推向矛盾更尖锐的节点。投票之前,民调持续摇摆,资金持续博弈不同竞选结果,叠加中东地缘局势的不确定性,预计PP行情维持高位偏强、波动放大的格局。
选举落地后存在两种情景:重回外交磋商轨道、大规模冲突行动延后,10月及11月上旬累积的风险溢价将面临集中回吐。原油和丙烷价格回落将直接打开PP的成本下行空间。考虑到当前PP高价根基多依靠成本支撑,而非需求拉动,成本端的松动可能触发价格向下修正。若区域内摩擦再度升级,原油和丙烷的风险溢价将再度抬升,PP成本端被推向更高水平。但在这种情境下,需求端的负反馈也会加剧:目前不少下游本已处在亏损状态,成本的继续上升或将倒逼更多工厂降负荷或停车,届时市场价格“有价无市”的特征会进一步强化。因此即使风险利好推升盘面,PP的上行空间也会在需求承接力乏力后持续收窄,形成冲高回落压力。
因此,在选举窗口前,风险溢价难以消退,PP价格或易涨难跌;真正的分歧或出现在选举落地之后溢价回吐的时间节点,但无论是哪种路径,高价之下,市场整体风险压力都在加大。
基本面观察:供应、需求、库存的约束力量
基本面在11月或很难有突破价格区间的动能,但其波动亦不可忽视:
供应端的底部支撑或边际减弱。11月中煤榆林60万吨PP装置计划投产,中沙古雷亦可能在中下旬兑现,新增供应增量虽不集中,但方向是确定的。11月重点关注存量装置的开工负荷率,在原油、丙烷价格高位运行背景下,高原料成本对装置利润的挤压,或将约束存量装置开工负荷率,进而放缓供给实际放量节奏。
需求端的天花板将更加坚硬。11月处于“双十一”备货尾声与冬季需求季节性走弱之间的过渡期,终端订单难有增量。尽管目前下游开工还未因利润的影响出现大幅下滑,但如果价格因地缘升级而进一步上冲,下游对高价的抵触将不再是“随用随采”的抑制,很可能演变为实质性降负荷的硬性约束。需求端对高价的容忍度,将是下月行情上行最确定的阻力位。
库存方向是关键的验证指标。10月第一周,卓创资讯(301299)统计的PP主要样本生产商库存降幅一度达到11.83%,低库存是现货价格韧性的主要支撑。但10月下旬后,随着下游对高价原料抵触增强,市场成交缩量,主要样本生产商去库节奏已有所放缓。若11月上旬出现价格高位叠加去库进一步放缓,则意味着需求负反馈已经从利润挤压升级为实际采购收缩,届时即使地缘端仍有支撑,价格的持续性也会受限。
总体来看,近期PP价格冲高,核心驱动来自自身基本面平稳的背景下,海外区域风险预期的反复扰动。下月海外重大的选举窗口期,或将把这种预期博弈推向更为尖锐的阶段:选举前夕,市场偏向观望,风险溢价存在阶段性收敛的可能,PP价格大概率维持偏强震荡格局;选举落地之后,无论后续区域摩擦进一步升级或是缓和,市场都将迎来一轮重新定价。总体预计中下旬市场下行风险将有所加大。


