


(一)淄博菜篮子价格指数
本周指数运行趋势
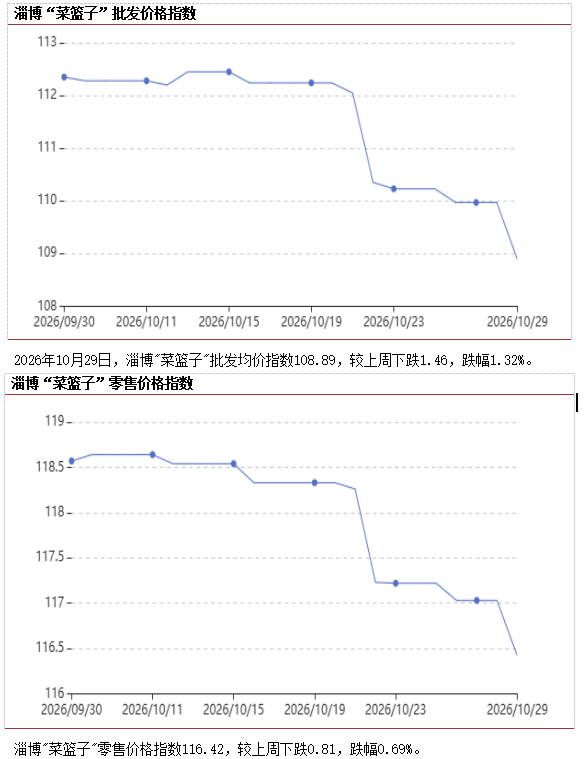
本周指数解读
从目前淄博市监测的八大类农产品(850200)来看,批发及零售价格指数均出现下跌。指数波动较多的品类为蔬菜、水果。
油菜:本周淄博油菜批发均价1.30元/斤,环比上周上涨0.50元/斤,涨幅62.50%;油菜零售均价1.97元/斤,环比上周上涨0.03元/斤,涨幅1.54%。价格变动主要原因:产地油菜上市量有所减少,货源供给收缩,出货偏谨慎,带动批发价格明显上涨,零售价格小幅上行。后期建议:建议市民按需购买,鲜菜不耐储存,少量购置为宜。
蒜苔:本周淄博蒜苔批发均价2.70元/斤,环比上周上涨0.10元/斤,涨幅3.70%;蒜苔零售均价4.16元/斤,环比上周持平。价格变动主要原因:产区蒜苔存量逐步消耗,可流通货源减少,持货商挺价,带动批发价格小幅上行;零售端走货节奏平稳,零售价维持不变。批发价格受货源存量减少支撑小幅抬升。后期建议:建议市民按需购买,鲜菜不耐储存,少量购置为宜。
芹菜:本周淄博芹菜批发均价0.40元/斤,环比上周下跌0.20元/斤,跌幅33.33%;芹菜零售均价1.11元/斤,环比上周下跌0.18元/斤,跌幅13.95%。价格变动主要原因:产地芹菜集中上市,货源供给充裕,货主出货积极性高,带动批发、零售价格下行。后期建议:建议市民按需购买,鲜菜不耐储存,少量购置为宜。
大葱:本周淄博大葱批发均价1.00元/斤,环比上周持平;大葱零售均价2.36元/斤,环比上周下跌0.01元/斤,跌幅为4.21%。价格变动主要原因:近期主产区大葱供应持续收缩叠加销地需求加速回升,价格底部企稳并开启温和上行通道,而终端零售价格下行并非供过于求,而是前期集中上市压力释放后的正常回调。后期建议:大葱作为调味用品,建议百姓根据性价比及饮食用量合理采购大葱。
桔子:本周淄博桔子批发均价2.30元/斤,环比上周下跌0.70元/斤,跌幅23.33%;桔子零售均价3.20元/斤,环比上周下跌0.80元/斤,跌幅20.00%,价格变动主要原因:新季桔子集中大量上市,市场阶段性供应充裕,叠加终端消费(883434)跟进相对平缓,整体呈供强需弱格局,价格承压回落。建议市场商户合理把控进货节奏,百姓可按需采购。
综合来看,目前淄博市蔬果水产整体供应持续充足。当前正值深秋时节,国内天气逐步转凉,北方露地蔬菜进入秋季集中采收期,秋菜大量上市,产区蔬菜生长及供应整体稳定,大棚设施蔬菜也开始陆续接续上市短期本地秋菜持续放量,多数鲜菜价格维持低位。后续随气温走低,露天菜产出逐步减少,菜价或存在季节性波动。建议市民按需少量采购,鲜菜不宜大量囤积。
(二)淄博化工产品价格指数
本周指数运行态势
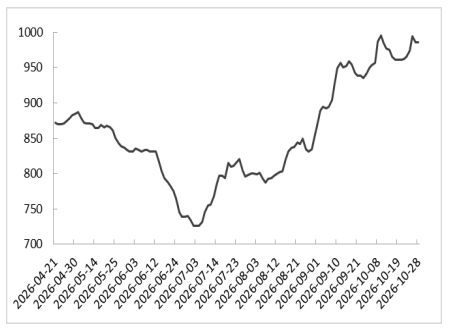
本周指数解读
本期淄博化工(850102)产品价格指数为981.14,较上期962.25上涨18.89。其中,淄博基础化工(850102)品价格指数均值995.92,较上期981.26上涨14.66,呈震荡上行走势。主因原油价格偏强波动,支撑化工(850102)版块整体震荡上行,同时各环节原料成本压力大,存在亏损情况,装置检修、降负荷情况增加,供需均收缩,限制基础化工(850102)品价格指数上行空间。淄博塑料产品价格指数均值975.78,较上期950.13上涨25.65,呈震荡上行走势。主因原油价格高位,石化企业检修装置多,供应偏紧,石化企业及贸易商基于低供应与高成本,上调报价,带动塑料产品价格指数上行,但下游企业成本压力传导不畅,加工利润承压,高价采购原料意愿不高,制约市场行情。淄博橡胶产品价格指数均值735.71,较上期730.75上涨4.96,呈震荡上行走势。主因相关产品合成橡胶期货以及原料丁二烯价格震荡上行,持货商上调丁苯、顺丁橡胶报价,下游多数轮胎等应用企业对市场价格上涨存在抵触情绪,采买意愿偏低,需求对市场难以形成有效支撑,限制橡胶产品价格指数上行幅度。
(三)淄博新材料(先进高分子材料)价格指数
本周指数运行态势
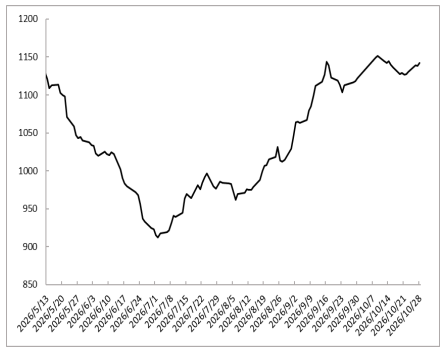
本周指数解读
本期淄博新材料(先进高分子材料)价格指数均值为1135.56,较上期1131.85上涨3.71。其中,淄博PC价格指数为854.80,较上期849.12上涨5.68,呈上行走势。主因月底原油价格再度强势走高,成本端自上而下传导,驱动PC市场价格上涨,下游部分刚需跟进,整体采购意愿偏谨慎,限制PC价格指数上行幅度。淄博PA价格指数为1005.76,较上期1004.67上涨1.09,呈先跌后涨走势,均值略高于上期。主因前半周原料价格小跌,成本驱动减弱,叠加下游议价能力增强,PA价格随之下跌;后半周原料价格反弹,PA市场低价减少,聚合工厂上调报价,下游需求平平,带动PA价格指数小幅上行。淄博PET瓶片价格指数为1348.27,较上期1311.75上涨36.52,呈上涨走势。主因地缘局势紧张导致成本上升,推高聚酯瓶片的生产成本,成本支撑作用明显,同时行业装置检修与重启并存,短期内局部现货供应依然偏紧,进一步带动PET瓶片价格指数上行。
(四)淄博天然气价格指数
本周指数运行趋势
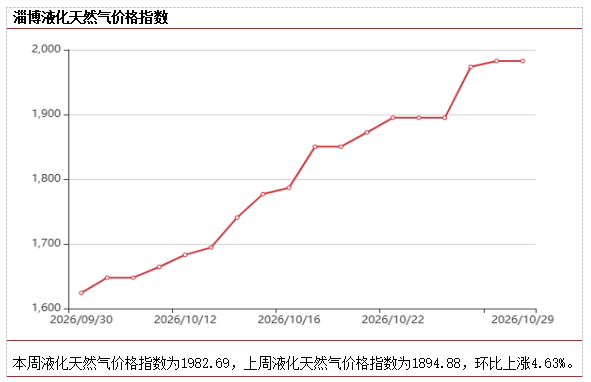
本周指数解读
本周淄博地区LNG市场均价7900元/吨,较上周上调425元/吨,环比上调5.75%。本周淄博区域LNG价格上行明显,均价环比抬升,行情偏强运行。供应端来看,本地液厂整体出货节奏平稳,外采资源流通量有限,区域内有效供给增量不足。需求端方面,城燃采取分批、小单持续备货的模式,并未出现集中大批量采购,工业用气对高价抵触明显,按需采购、控量拿货为主。综合供需来看,需求支撑力度有限,叠加低价进口LNG逐步流入北方市场,价格单边冲高的动能已经减弱。
供应端,北方进口到岸LNG逐步分流至周边区域,补充区域气源供给,液厂挺价空间被压缩。需求端,城燃备货进入后半段,采购节奏进一步放缓,工业用户观望情绪浓厚,高价承接意愿偏弱。综合供需来看,利好逐步消化,行情难持续大涨,预计下周淄博LNG市场大概率高位震荡,上涨节奏放缓。
本周管道天然气(885430)价格指数为985.95,环比持平。本周管道气市场整体运行平稳,价格没有出现大幅异动。供应端,上游有序投放增量资源,竞拍资源持续落地,主干管网供气保障充足。需求端,下游以初冬前置备货为主,采购集中在近月即期资源,对高价远期长周期(883436)气源较为谨慎。综合供需来看,现货资源供需基本匹配,行情维持稳势,没有持续冲高的动力。预计下周管道气市场预计延续平稳运行格局。
(五)淄博水泥价格指数
本周指数解读
本周,淄博水泥(884060)价格指数123.57,周环比下降6.3%,年同比下降4.9%;淄博市场散装P.O42.5水泥(884060)均价为275.7元/吨,周环比下降6.8%,年同比下降9.4%;淄博样本企业水泥(884060)本周出货量为2.7万吨,周环比上升8%。
本周,山东市场散装P.O42.5水泥(884060)均价为315元/吨,周环比上升2.2%,年同比下降1.2%;山东样本企业水泥(884060)出库量为11.8万吨,周环比上升2.6%。
供给与库存方面,全省窑线开工率仍维持在71.4%左右,熟料库容比约59.34%,环比继续上升,库存压力尚未缓解。在供给高位企稳、库存连续累升的背景下,价格端虽有一定修复,但成交支撑仍不充分,尤其是淄博价格跌幅较大,说明区域竞争和出货压力仍在释放。综合来看,需求进入“银十”尾声,价格端,企业虽有协同托底意愿,但提价能否持续取决于终端成交跟进;库存端若继续累积,高位报价仍面临回落压力。预计下周淄博市场及山东水泥(884060)价格整体以稳为主,局部或存小幅松动。(图文:淄博市能源(850101)事业发展中心)


