


10月房地产(881153)市场延续筑底修复行情。
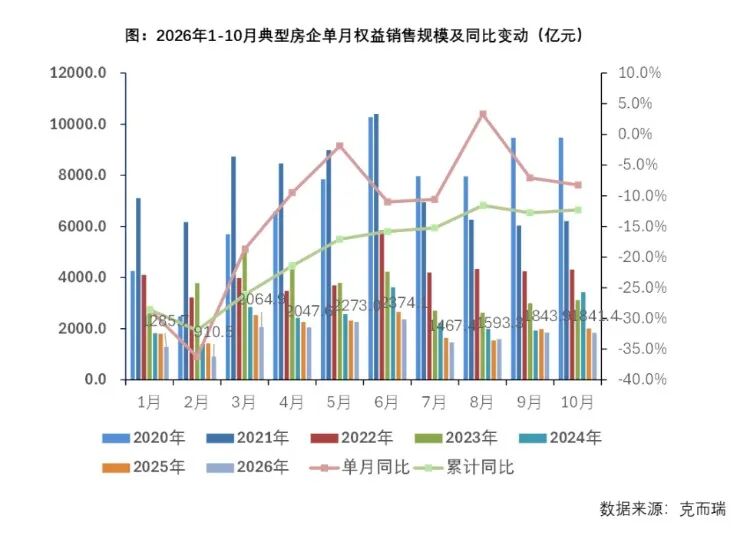
克而瑞研究中心近日发布的报告显示,2026年10月典型房企实现单月销售权益金额1841.4亿元,2026年1-10月累计实现销售权益金额17941.6亿元。
企业投资方面,投资前100企业拿地金额7499亿元,同比降近三成。百强拿地门槛走势分化,总价、建面创近五年新低,货值门槛逆势回升,央国企主导格局进一步强化。
典型房企单月权益销售额1841.4亿元
根据报告,10月典型房企实现单月销售权益金额1841.4亿元,2026年1-10月累计实现销售权益金额17941.6亿元。
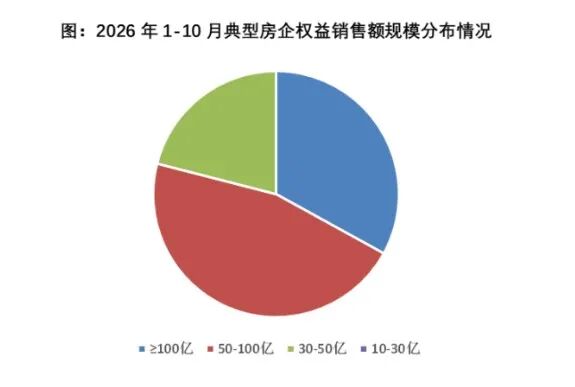
从企业权益销售额的分布来看,1-10月销售规模超过100亿元的企业共有33家,50-100亿元的企业有46家,30-50亿元的企业有21家。房企销售权益榜前20中有17家为央国企,国资房企在头部阵营中的主导地位进一步巩固。
百强拿地门槛走势分化
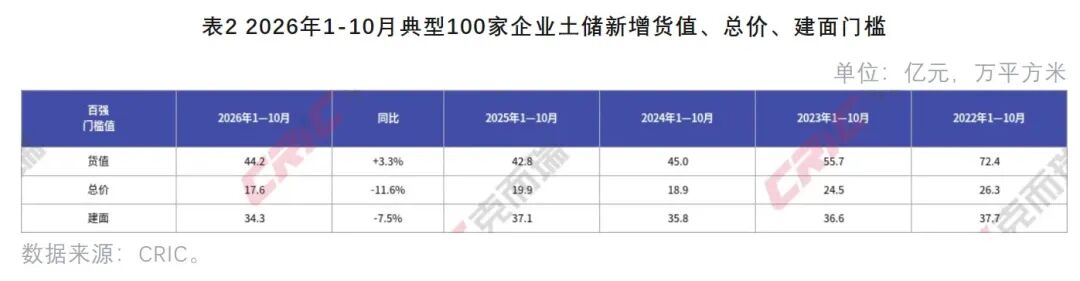
1-10月,100家典型样本企业拿地门槛值结束单边下行走势,货值、总价、建面百强门槛分别为44.2亿元、17.6亿元、34.3万平方米,同比分别上升3.3%、下降11.6%和7.5%。
其中,总价与建面门槛均为近五年同期最低;货值门槛则在连续下滑后回升,较上年同期的42.8亿元提高1.4亿元,已接近2024年同期45亿元水平。三大门槛由“同步下探”转为“一升两降”,格局明显分化。
报告指出,门槛值由同向收缩转向分化,反映出企业投资行为的结构性变化。总价与建面门槛继续走低,说明百强尾部企业补仓更集中于体量偏小、总价可控地块;货值门槛逆势回升,表明进入榜单的企业对地块货值转化效率的要求明显提高。少数头部房企虽在核心城市积极补仓,却未能带动市场整体回暖,多数企业依旧选择观望,处于核心城市“争不过”、非核心城市“不愿拿”的两难处境。从策略选择看,房企对确定性强的优质地块愈发聚焦,拿地力度与去化预期之间的绑定关系不断加深。
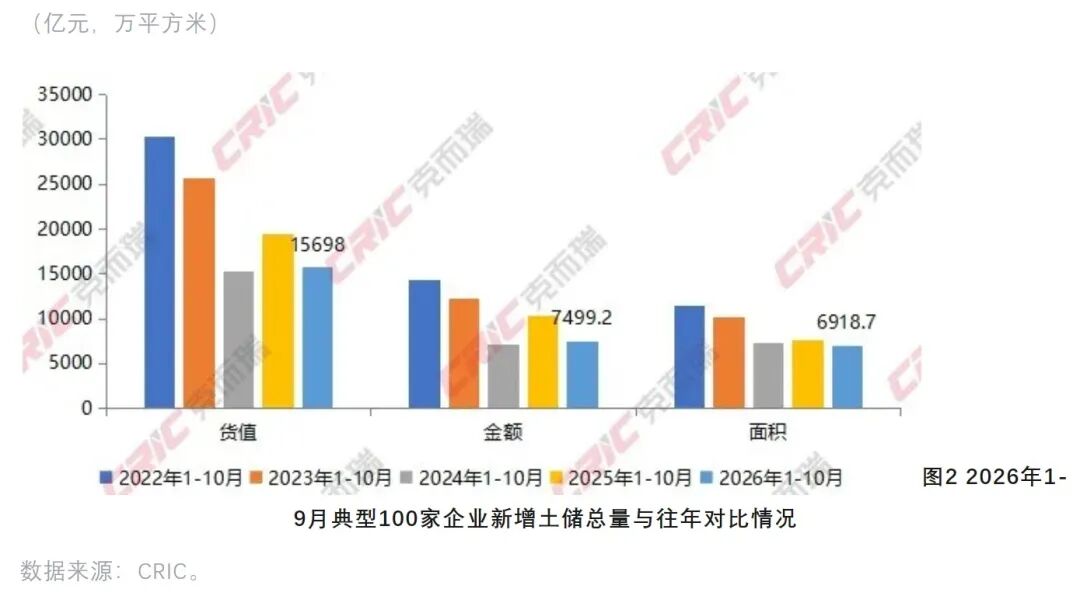
总量方面,前10月100家典型样本企业拿地总量同比仍保持下降。其中货值、金额、建面分别为15698亿元、7499.2亿元和6918.7万平方米,同比分别下降19.3%、27.4%和8.4%,货值为近五年同期次低、仅高于2024年同期,金额则为近五年同期次低、略高于2024年同期,建面则为近五年同期最低。
报告分析认为,拿地金额降幅显著超过建面降幅,是总量收缩与价格下行共同作用的结果。一方面,核心城市“控量提质”下整体土地供应缩减,成交量自然收缩;更关键的是价格端同步回落,10月300城经营性用地平均溢价率降至1.10%、重点50城仅1.01%,均为年内单月最低,低溢价(含底价)成交成为主流,厦门等核心城市高价值地块亦以底价出让,叠加成交结构向二三线都市圈下沉,共同拉低了整体成交均价。
从近五年走势看,当前投资规模已不足2022年同期的六成,行业投资仍处于深度调整阶段。
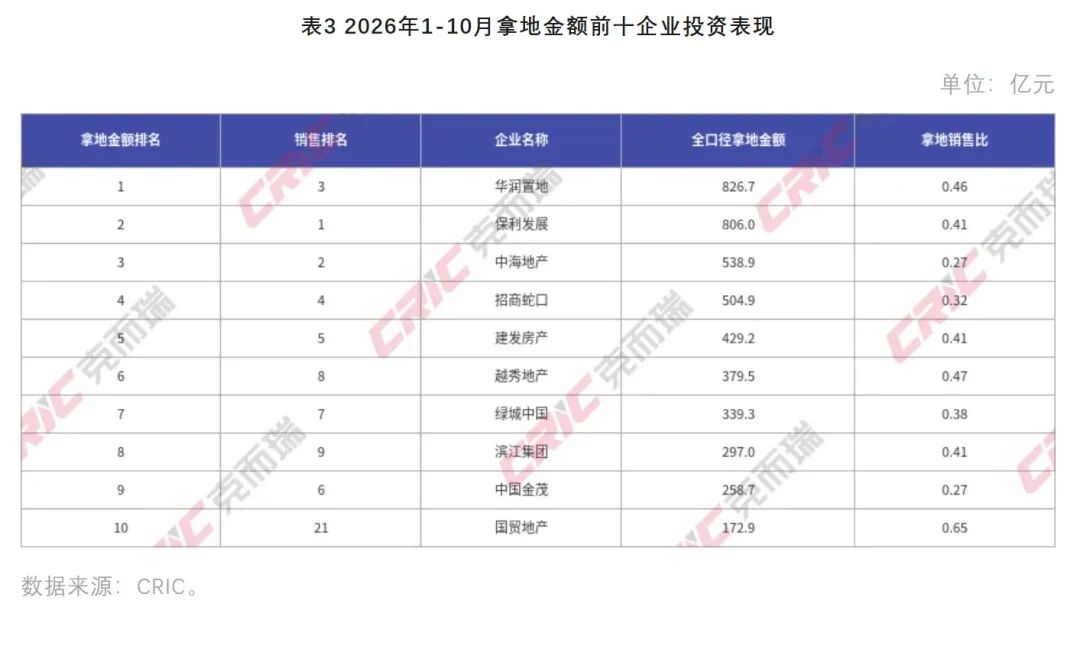
从拿地企业来看,拿地金额TOP10房企中,央国企占据8席,民营房企仅滨江集团(002244)一家入围,混合所有制企业绿城中国(HK3900)位列第七,央国企主导格局进一步强化。
具体来看,华润置地(HK1109)以826.7亿元重回榜首,保利发展(600048)以806.0亿元紧随其后,中海地产、招商蛇口(001979)分别以538.9亿元、504.9亿元位列第三、第四位。与上年同期相比,头部阵营位次发生明显轮动。
与此同时,TOP10内部呈“四强领跑、后续断层”的梯队格局。华润置地(HK1109)、保利发展(600048)、中海地产、招商蛇口(001979)四家房企拿地金额均超500亿元,合计达2676.5亿元,占TOP10拿地总额的58.8%,规模超过第5至第10名六家之和。
拿地销售比方面,多数房企处于0.27-0.47区间,国贸地产、越秀地产(HK0123)、华润置地(HK1109)相对积极。但从整体看,头部房企投资收缩趋势未改,“以销定投、聚焦核心”仍是主流策略。
年末或迎补储窗口
克而瑞研究中心指出,8月末出台的“828新政”正进入集中落地与效果观察期,该轮政策从供需两端协同发力。
需求端,居民购房贷款贴息自10月1日起正式实施,国家发展改革委10月20日强调抓好贴息落地,国务院常务会议10月23日提出优化家庭住房支持,公积金提取场景同步扩容。供给端,明确新出让土地原则上优先现房销售,并与盘活存量闲置土地、推进城市更新与老旧住房自主更新形成组合拳,地方层面实施细已在多个城市落地。供需联动的政策组合,市场底部特征有所显现,但需求信心修复仍需时间,成交回升的持续性仍待观察。
企业投资方面,克而瑞研究中心称供给端是决定后续走势的关键变量。随着全年供地计划进入收尾阶段,年末地方政府为完成土地出让收入目标,四季度或再度出现集中推地窗口。企业经历前期补库后,头部央国企在核心城市的土储缺口依然存在,年末优质地块出让将是其年内最后的补储窗口,届时核心城市高价值地块的成交表现或边际回暖。
不过,克而瑞研究中心强调,多数房企“以销定投、聚焦核心”的策略未改,资金面与去化预期仍主导拿地力度,投资全面回暖尚缺乏支撑,企业间分化格局将进一步深化。
后续土地市场的看点集中在三方面:一是,年末核心城市的推地规模与地块质量,能否重现高价值地块的点状高热;二是,购房贴息是否向改善型需求扩围,并与存量盘活、城市更新放量形成合力;三是,新出让土地优先现房销售的执行口径,及其对房企资金占用与拿地意愿的边际影响。土地市场投资信心有望逐步修复,但回暖节奏仍将呈现明显的城市与区域分化。


