



华夏时报记者李明会北京报道
又一家省级农商银行加入金融科技人才“争夺战”。
日前,开业尚不足一年的新疆农商银行启动2026年秋季校园招聘,计划招募60人、共24个岗位,其中总行唯一岗位为科技部信息科技岗。
《华夏时报》记者注意到,这已是该行连续两轮校招将总行名额“All in”(全部投向)科技类岗位。从开业之初提出“科技兴行”战略,到密集采购数据开发平台、调研建设新数据中心,这家新组建的省级农商行(884252)正以罕见的力度押注数字化转型,背后折射出中小银行人才结构变迁的行业大势。
总行岗位连续“All in”科技岗
根据招聘公告,本次秋招共24个岗位,计划招募60人。值得关注的是,其中总行岗位仅有一个——科技部信息科技岗,编号001,计划招募5人,主要面向计算机类、电子信息类、数学类、统计学类、金融工程、大数据管理与应用等专业。
记者注意到,这并非该行首次在总行校招中“All in”科技岗。
在2025年12月29日揭牌开业后不到三个月,新疆农商银行就曾启动大规模公开招聘,其中校园招聘259人、社会招聘107人。彼时,总行仅有的2个校招岗位均为科技部技术岗,计划招募20人,其中应用开发岗18人。社招岗位同样向科技条线倾斜,其中总行科技部招聘数据应用团队负责人、信息安全、架构管理(基础、应用、技术、数据方向)、数据开发等岗位,数字金融部招聘网络金融、数字化转型等岗位。
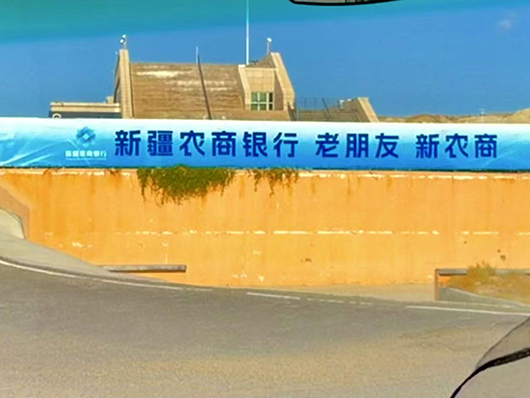
改制后的广告语
据悉,新疆农商银行由原新疆维吾尔自治区农村信用社联合社及83家县市农信机构合并组建而成,在各地(州、市)设立14个中心支行、99个县市(兵团)支行、近1100个营业网点,员工1.5万余名,资产总额超7500亿元,是全疆资产规模最大、网点最多、覆盖面最广、与地方经济社会发展联系最紧密的地方银行。
记者注意到,新疆农商银行在开业之初便确立“科技兴行”战略。
今年3月,该行党委书记、董事长郑育峰在接受媒体专访时提到,“十五五”时期,新疆农商银行将在服务产品创新方面,持续提高金融服务的便利性。深入实施“科技兴行”战略,主动融入“人工智能(885728)+”行动,持续推动数字与业务、数字与管理深度融合,并按照农户、城镇消费(883434)、小微经营三大主线,加快整合线上信贷产品,重点推出2至3款对标同业的好产品;同时,拓展智慧缴费、智慧购物、智慧医疗等各类服务场景,让金融服务实现从“挎包”到“云端”的转变,推动普惠业务增量、扩面、提质,更好地赋能小微和民营经济发展。
今年以来,这一战略正加速落地。新疆农商银行先后就AI平台OCR能力扩容硬件、数据开发平台等项目进行采购,并于今年7月发布新数据中心建设调研公告,或将在数据能力上进一步布局。
中小银行加速追赶
从行业数据看,加大科技人才招聘已成趋势,银行业对科技人才的争夺正从大行蔓延至中小银行。
财报显示,2025年六家国有大行金融科技投入合计达1300.91亿元,同比增长3.69%,而同期六大行营收增速仅2.44%。此外,六大行科技人员总数增至13.58万人,其中工商银行(HK1398)科技数据人才首次突破4万人,占总员工数量的9.8%,交通银行(HK3328)金融科技人员占比达9.99%。
招聘端同样热度不减。今年秋招,在工农中建四大行校招总量连续三年收缩的背景下,科技类岗位逆势保持稳定投放,工商银行(HK1398)专设“科技菁英”岗位并在总行单设“人工智能(885728)+”专项,建设银行(601939)、中国银行(601988)均将信息科技类岗位列为招聘重点。2026年春季校招中,多家银行总行科技类岗位占比已超过一半。
邮储银行(601658)研究员娄飞鹏对《华夏时报》记者表示,伴随银行数字化转型持续推进,银行的校园招聘可能呈现总量稳中有降、结构持续调整的态势。一方面,对于柜面、综合运营等岗位的招聘可能持续缩减,而另一方面,对金融科技、AI算法、数据分析等科技型岗位的招聘可能持续扩招,既懂业务又懂技术的复合型人才可能成为标配。
不过,与大行相比,中小银行的科技底子仍显薄弱。2026年10月发布的《银行业金融机构人工智能(885728)应用调研报告》显示,约六成机构科技人员占比不足5%、超九成存在人才缺口,中小银行与大行在资金投入、人才与数据建设等方面存在鸿沟。
苏商银行特约研究员付一夫援引相关数据对《华夏时报》记者表示,虽然银行总行“All in”科技岗在银行业中并非普遍现象,但可以看出科技岗在新组建省级农商行(884252)总行招聘中的权重显著前置。其中,辽宁农商银行总行校招中金融科技岗占比近四成,四川农商联合银行(UBSI)信息科技部单次校招规模可观,内蒙古农商银行总行管培生(PSO)明确分设科技岗与业务岗——科技力量被普遍前移,但多数机构仍保留业务类岗位,只有新疆农商银行走到“总行只招科技”这一步。
“这反映出区域性银行人才结构从‘橄榄型’向‘哑铃型’迁移。”付一夫表示,传统总行以管理和业务岗为主体、科技力量薄弱的格局正在被打破,科技人才不再作为后台运维的附属存在,而是被前置到总行中台,成为产品设计、数据治理和风控建模的源头能力,其实质是将科技从“支撑工具”提升为“业务底座”。
付一夫进一步表示,与传统“先铺业务、后补科技”的路径相比,科技先行的利在于抢时间。他坦言,新机构在开业窗口期一次性搭建技术架构和数据底座,避免后期系统烟囱化和业务科技“两张皮”的沉没成本。不过,他同时强调,如此弊端同样明显。一方面,纯科技背景的人才缺乏对县域客群、信贷场景的体感,容易做出“技术正确但业务不适用”的系统;另一方面,中小银行科技人才本就供给紧张,若缺少业务侧复合型人才的同步成长,科技投入的转化效率会打折扣。
“因此这一策略的有效性不取决于招聘本身,而取决于后续能否建立科技人员嵌入业务一线、业务骨干进入科技条线的双向轮岗与联合培养机制,把招进来的科技人真正变成懂业务的人。”付一夫如是说。


