



在昨天文章里,我们梳理了正在美国高收益债市场发生的“血洗”详情。
在这个一地鸡毛的故事里,你恐怕已经发现,相较于次贷危机、量化宽松时代那次全民科普,今天的美国金融市场,已经又冒出来很多新鲜的概念和术语,创造出它们的,则是一个玩家座次已经深度重组之后的游戏(881275)。
今天说起华尔街,你脑海里第一个冒出来的人物或者机构,还是巴菲特索罗斯达里奥,或者大摩花旗(C)高盛(GS)么?
如果真是这样,你可能需要更新信息了。
过去的短短十几年间,美国金融世界的“地理”已经发生了一场地质年代级别的变化。
01
国内财经媒体/自媒体对美国金融的既有认知里,那些呼风唤雨的机构或人物有个共同的特点,那就是运筹帷幄于一尘不染的华尔街交易室,靠盘面上变换的行情数字间接操控着千百万人的命运。
可今天无论是阿波罗、Ares、黑石(BX)、blue owl(OWL)这些超级巨头,还是比尔.阿克曼这样的小鲨鱼,风格则都与传统蓝血精英截然不同。
区分这群人与传统华尔街精英的,不是规模,也不是资产类别,而是他们与实体企业的关系。
在他们眼里,企业首先不是一个由员工、客户和产品组成的有机体,而是一堆随时可以打散拼接的资产负债积木,品牌和商标可以单独装进子公司去抵押,厂房和门店可以卖给地产信托再租回来,稳定的现金流可以提前折现成一笔分红,最赚钱的业务线可以被指定为“非受限子公司”,搬出原有债权人的够得着范围。每一块积木都有自己的用处,而作为整体的公司能不能活下去,只是计算中一个并不关键的变量。
这套“范式”其实也并不新鲜,1980年代“门口的野蛮人”就已经在做了。真正让他好的们从当年的“过街老鼠”变为今天显赫巨头的,是并购重组和金融工具前所未有的融合深度。
他们往往既是企业的主人,又是企业的债主,还是债务的打包商,以控股股东的身份给企业加杠杆,以私募信贷的身份放出这笔贷款,再把这笔贷款层层打包、转手,同一堆积木在资本结构的不同层级上被反复取用。
这无疑是金融炼金术的新境界。
当年德崇或者Kkr(KKR)的发明,还停留在让企业能“以次充好”、以小博大的手段上,而今天它们的传人们,则把这门手艺推进到了next level。
如果把结构化金融理解为一门手艺,它的本质其实很简单,把对未来现金流的索取权标准化,切分、打包、再转让,而每一次打包出来的新索取权,又可以成为下一次打包的原料。2008年以前,华尔街把这门手艺用在住房按揭上,一路嵌套出CDO乃至“CDO的CDO”,最后在次贷危机中崩塌。
门口的野蛮人们做的,则是把同一门手艺搬到企业信贷上,并且自觉地把嵌套推向了极致。
不妨顺着一家被私募股权收购的中型企业,数一数它的现金流被包装了几层。第一层,是企业欠下的杠杆贷款,这是对企业现金流的直接索取权。第二层,几百笔这样的贷款被装进一只CLO,切分成从AAA级到股权层的不同份额,这是对贷款的索取权。第三层,CLO的高评级份额和私募信贷发起的“投资级”债权,被装进阿波罗旗下Athene这样的寿险公司,成为它向退休老人兑付年金的资产,老人手里的保单,便是对这些索取权的索取权。第四层,寿险公司的负债本身,又可以通过再保险合同转移到百慕大。
除了债权,私募基金持有的企业股权还可以被打包抵押,借出NAV贷款,向私募股东发放丰厚分红,面向散户的BDC再把私募贷款切成可以申购赎回的份额,银行再给这些基金提供杠杆,现在甚至连401(k)的大门也在打开。
在嵌套的顶端,blue owl(OWL)旗下的GP股权业务甚至直接买入私募股权管理公司本身的股份,也就是对“开发索取权的机器”的索取权,再做一次嵌套。
每多套一层,就多一次评级、多一次收费,多了一种新颖的高等级投资产品。
人们很快就忘记了,无论嵌套多少层,包装出的低风险高收益产品吸收了多少养老基金、主权基金和寿险公司的青睐,其最底部都压在同一批高负债企业的现金流上。
就这样,华尔街新贵们把企业并购与信贷工具作为金融炼金术的核心原料,在实业与金融世界之间来回穿梭,娴熟编织起一个又一个能量惊人的资本帝国。
如今,以阿波罗的马克.罗文等为代表的超级私募资管寡头,早已不再是人们印象中“每隔几年募一只并购基金去买公司”的私人合伙作坊,头部寡头的管理规模已突破万亿美元量级,黑石(BX)的公开市值也曾一度超越高盛(GS)集团。
02
这场地质演化的起点,还要追溯到次贷危机后的监管重构。
当年华盛顿的立法者为了防止高盛(GS)、花旗(C)再次引发系统性崩盘,用《多德-弗兰克法案》中的《沃尔克规则》限制银行从事自营交易、持有对冲基金和私募基金,至于商业银行不得控股非金融工商业实体,更是1956年《银行控股公司法》早已划下的红线。
被监管捆住的不只是银行,二十年前,美国中型企业贷款市场的头号玩家其实是通用电气旗下的GE Capital。2013年,GE Capital被依据《多德-弗兰克法案》认定为“系统重要性金融机构”,纳入美联储的严格监管,2015年,通用电气决定剥离绝大部分金融业务,旗舰企业贷款业务卖给了加拿大资本。
然而,实体企业的庞大借贷需求并不会因为一纸法案而消失。
当传统巨头在高风险企业信贷与重资产并购领域收缩时,不受传统银行法管束的黑石(BX)与阿波罗等私募机构顺势冲进真空地带,在监管铁笼之外重新组装起了一个集“吸储、放贷、控股实业”于一体的全能影子银行帝国。
有趣的是,这些今天美国资本权杖的持有者,其实大部分都是1980年代“门口的野蛮人”直系后裔。
在他们如今所塑造的全新美国金融地理图上,昔日呼风唤雨的传统巨头,一大部分已退化为给私募寡头提供杠杆的高级乙方,另一部分则开始“脱下长衫”,反过来学习新的版本答案。
最能说明这种反向改造的,正是高盛(GS)自己。
1986年,一位曾被高盛(GS)拒之门外的年轻人进入德崇证券,从卖商业票据做起,后来转入米尔肯的垃圾债业务,德崇倒闭后,他去贝尔斯登执掌高收益债,1999年被高盛(GS)挖来出任高收益债与杠杆贷款业务的联席主管,他就是大卫.所罗门。
在他的主导下,高盛(GS)自己也在2013年成立了商业发展公司(BDC),专门向美国中型企业放贷,迅速成为其金融危机后的战略增长点。
2018年,所罗门因其彪炳的战功,出任高盛(GS)CEO,一年后又兼任董事长。到2026年,高盛(GS)私募信贷平台的规模已达2300亿美元,可以说成功完成了转型。

认清了谁才是新时代的华尔街之王,下一个问题便接踵而至:
商业银行有遍布全国的储蓄网点,而黑石(BX)与阿波罗之流没有银行牌照、不能吸收公众存款,它们那动辄数千亿乃至上万亿美元的放贷水源究竟是从哪里来的?
如果仅仅依赖向养老金或主权财富基金募集传统的私募股权基金,每隔七到十年就要清算退钱,根本无法支撑起一个永续扩张的信贷帝国。
真正让私募寡头完成进化突变的,是阿波罗在次贷危机废墟中率先跑通的一套绝技:直接收购人寿与年金保险公司。
2009年由阿波罗扶持成立的Athene,核心设计者正是其现任掌门人马克.罗文,2022年,两家公司完成合并。
在美国金融监管体系中,如果你去注册一家商业银行吸储,美联储就会立刻用《银行控股公司法》捆住你的手脚,禁止你去控股实体医院(884301)、软件公司或餐厅,但如果你换一件马甲,去全资收购一家受各州保险局监管的人寿年金保险公司(如阿波罗旗下的Athene,或Kkr(KKR)旗下的Global Atlantic),向渴望稳健收益的美国退休老人推销固定利率年金险,奇迹就发生了。
在实质上,向退休老人承诺每年支付约5%的固定收益、吸收长达七至十年的年金保费,与商业银行吸收长期定期存款并没有本质区别。但在法律定义上,这笔钱叫“保险准备金”而非“银行存款”,从而合法地绕开了联邦银行法的紧箍咒,转而接受各州保险监管和风险资本金约束,而后者的监管往往漏洞百出。
更精妙的闭环在资产端,保险公司吸进来的数千亿美元保(YB)费,无需像传统险企那样主要去买低收益的公开债券,而是大量投向母公司自己发起的私募投资级资产,比如资产支持贷款、基础设施债务,赚取比公开市场同评级债券稍高的收益,并层层收取管理费。
如果美国本土的保险资本金监管依然嫌太严,寡头们还会在百慕大设立离岸再保险子公司,通过内部再保险合同将资产负债表转移至离岸监管洼地。
依靠这套“前台寿险公司吸储、后台资管平台放贷、离岸百慕大降本”的三位一体架构,私募寡头获得了传统对冲基金做梦都不敢想的“外挂”—一座很难发生挤兑、利息成本极低、规模高达数千亿美元并且还在不断攀升的资金“弹药库”。
03
除了能几乎无限供应的“弹药”,在经常由私募寡头自己同时扮演债务人、债权人与中介机构的私募资管黑箱内部,“市场价格”与“违约破产”这两个资本主义最基础的出清机制,被两道合法的会计与契约安排推迟和遮蔽了。
第一道安排叫作“按模型估值(Mark-to-Model)”。
在公开债券市场上,价格由每秒钟的买卖交易决定,一旦恐慌蔓延,债券价格从面值100美分跌到50美分,多策略基金的风控系统就会立刻强平。但在私募信贷黑箱里,由于贷款不在二级市场公开挂牌交易,这笔债权今天值多少钱,并不是由市场说了算,而是由管理人根据现金流模型估算,第三方估值机构提供参考区间,基金董事会监督。
只要管理人不在模型里主动大幅下调预期,哪怕外面的同类公开债券已经大幅跌价,私募账本上的净值也往往只是缓慢、小幅、可控地下调。
你可能会问:就算账面估值可以靠模型维持,可如果底层的企业真的没钱付利息了,难道不会暴露违约吗?
这就引出了第二道安排,也就是“实物支付利息(Pay-In-Kind,简称PIK)”。
当一家被投企业因为高利率耗尽现金、交不出本季度的贷款利息时,如果是公开市场的债券,通常在约30天的宽限期后就会构成违约,债权人随即可以把企业推向重组谈判或破产程序。
但在私募信贷的内部人密室,作为债主的私募基金只需与企业签一纸补充协议,将原本必须支付的“真金白银利息”改为“PIK欠条利息”,企业本季度不用掏一分钱现金,只需把应付的利息直接加进贷款本金里滚雪球,留到几年后到期时再一并偿还。
这一招在财务报表上产生了令人拍案叫绝的炼金奇迹,借款企业没有违约,保住了生存,私募信贷基金暂时不必把这笔贷款列为不良,反而因为贷款本金变大了,在当期会计报表上合法确认了一笔“账面利息收入”,并据此照常提取管理费!
至于这笔越滚越大的本金未来究竟能否还上,则被留给了下一个周期(883436)。
2026年一季度,BDC收入中PIK的占比已达9.8%。
看到这里,你可能还会追问,哪怕“模型估值”和“PIK欠条”能把投资端的坏账暂时冷冻起来,私募寡头在募集端依然要面对一堵绕不过去的高墙,养老金出资人(LP)的到期收账。
的确,传统的私募股权基金有严格的生命周期(883436),到了第七至第十年,私募巨头必须把手里控股的医院(884301)、软件公司或连锁店通过上市(IPO)或转卖给其他大企业,换成真金白银分给投资人。
可如今这批企业背满了高息债与PIK欠条,公开市场的股民和产业买家根本不愿意按高价接盘,如果老基金迟迟分不出钱(即行业内所说的DPI危机),养老金就会拒绝认购寡头们的下一期新基金。
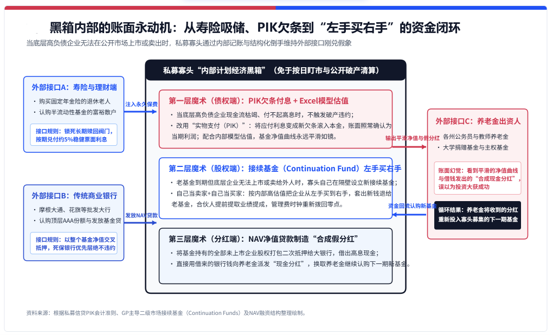
为了在资产套牢的前提下变出真金白银打发投资人,私募寡头又发明了两项内部循环财技。
第一项绝活是“接续基金(Continuation Funds)”,俗称“左手买右手”。
既然外面的市场没人愿意按高价买我老基金里的公司,那最简单的办法,就是由同一家私募巨头发起一只“接续基金”,引入外部二级市场买家出钱,按照领投方参与确定的估值,把自己老基金里卖不掉的企业买过来。
在这场自己既是卖家代理人、又是买家管理人的交易中,老基金的养老金投资人可以选择拿钱退出,或把份额滚入新基金,私募合伙人当场提取了丰厚的业绩提成,而那家从未经过公开市场检验的高负债企业,则换了个项目继续躺在私募寡头的账本里,结算的时钟被重新拨回零点。
如今,这种内部倒手交易已占到私募退出市场一成以上的份额。
第二项绝活则是“净值贷款(NAV Loans)”,在华尔街内部被称为制造“合成假分红”的炼金术。
如果某只老基金底下的十几家企业实在无法进行合格的财务包装,连设立接续基金都募不到钱,私募管理人会干脆把这十几家企业的未上市股权打包在一起,作为一个整体的“资产净值池(NAV)”,押给大银行或专门的NAV贷款机构,在基金母层面再借出一笔高息贷款。
拿到这笔借款后,私募寡头并不会拿去救底层的企业,而是直接作为“基金现金分红”打给焦急等待的养老金出资人。
这种五饼二鱼的奇迹只有一个代价,那就是整只老基金在底层企业自身的高杠杆之上,又在基金层面叠加了一层以企业股权为抵押的新杠杆。
04
行文至此,这个取代了昔日高盛(GS)与大摩统治地位的新生代私募资管寡头集团,便显现了它的完整生态循环。
它以收购人寿保险公司作为长期稳定的吸储入口,以模型估值和PIK欠条推迟和遮蔽内部的违约信号,再以接续基金和净值贷款维持对外部LP投资人的刚性兑付。
诺贝尔经济学奖得主科斯曾在《企业的性质》中指出,企业的本质就是用内部的“行政计划指令”去替代外部的“市场价格机制”。
当黑石(BX)与阿波罗们把企业信贷生态的资金端、信贷端与股权端全部收归同一座黑箱之内时,华尔街实际上在资本主义的心脏地带造出了一部庞大的“计划经济永动机”。
但任何金融炼金术终究都没法凭空变出财富,那些层层叠加的私募高息债、PIK复利与净值贷款,创设的核心目的也是为了发财而不是兜底。
那么,在这座高达十万亿美元的黑箱里,究竟是谁在用自己的血肉,喂养着这部私募机器?


