


11月3日,马上消费金融在银登中心连发五份个人不良贷款转让公告,编号从第16期排到第20期。五份公告的交易基准日统一为2026年8月8日24时,竞价日统一为11月17日,报名截止统一到11月13日17时。看上去是五次挂牌,实际上是一次打包出清。
把五期加总,数字并不好看:未偿本金29.01亿元,未偿利息19.97亿元,本息合计48.99亿元;再加上其他费用1.92亿元,账面规模50.90亿元,对应86.64万笔借据、40.78万户借款人。利息是本金的68.85%,在个贷不良包里属于偏高一档。
更值得看的是利息的构成。第19期5.27亿元利息中,未还利息只有4878.9万元,未还罚息47819.9万元,罚息占90.74%;第18期、第20期分别是90.74%和90.98%;第16、17期稍低,也在79%左右。也就是说,账面近20亿元利息里,绝大部分是逾期七八年滚出来的罚息,而不是真实孳生的利息。罚息在司法实践中能被支持的比例向来有限,把它按合同全额计入“本息”,只是会计上可以这样算,不能当成回收预期。
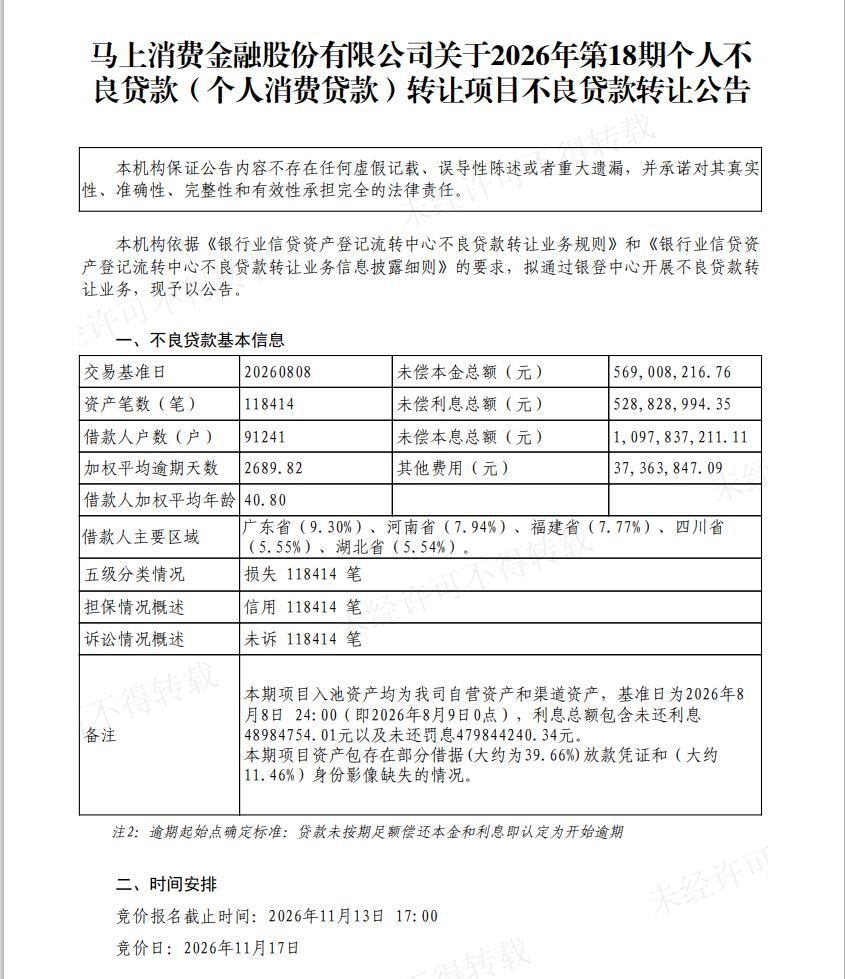
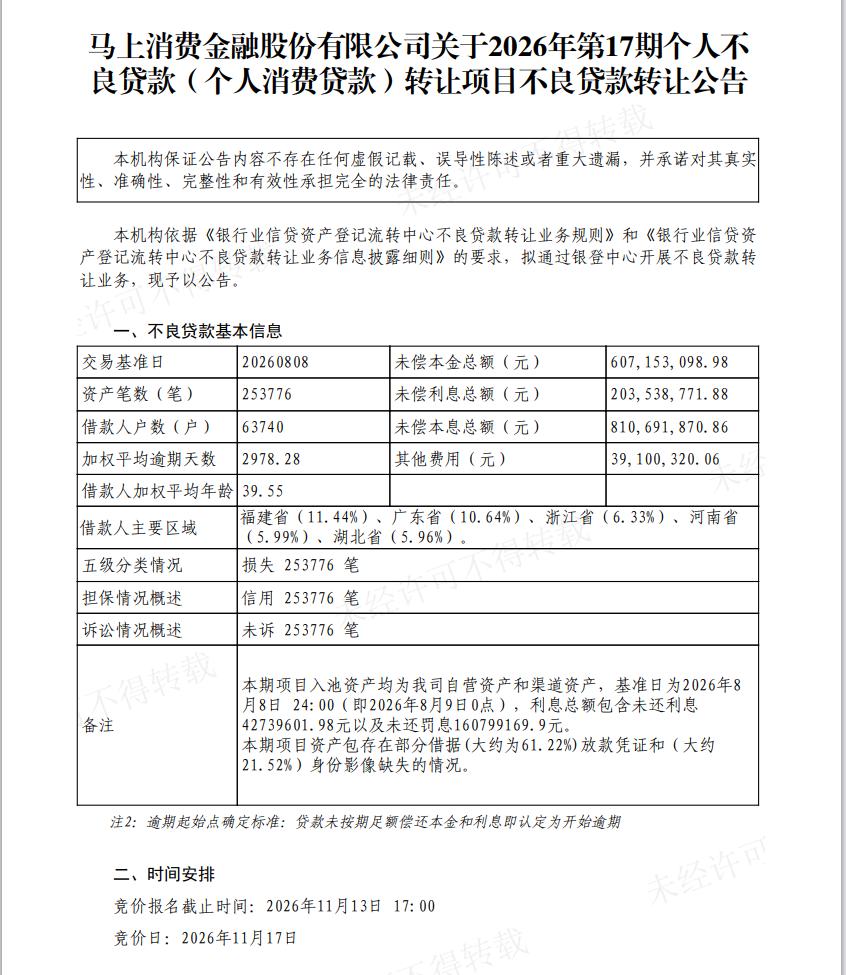
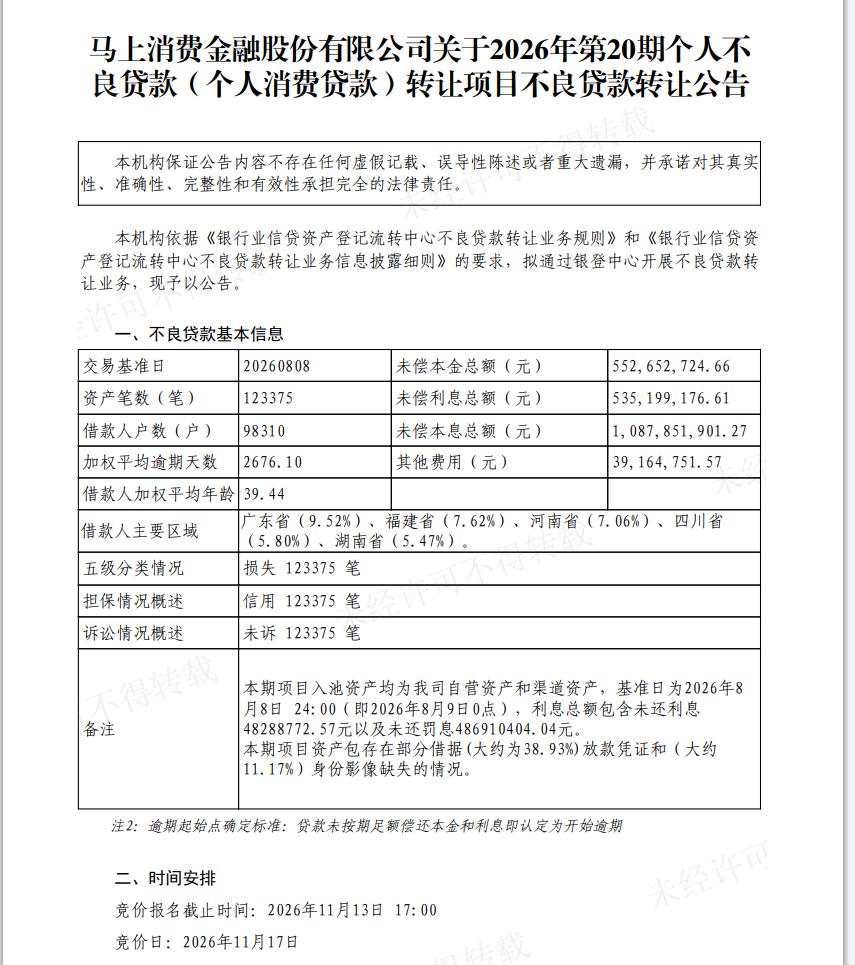
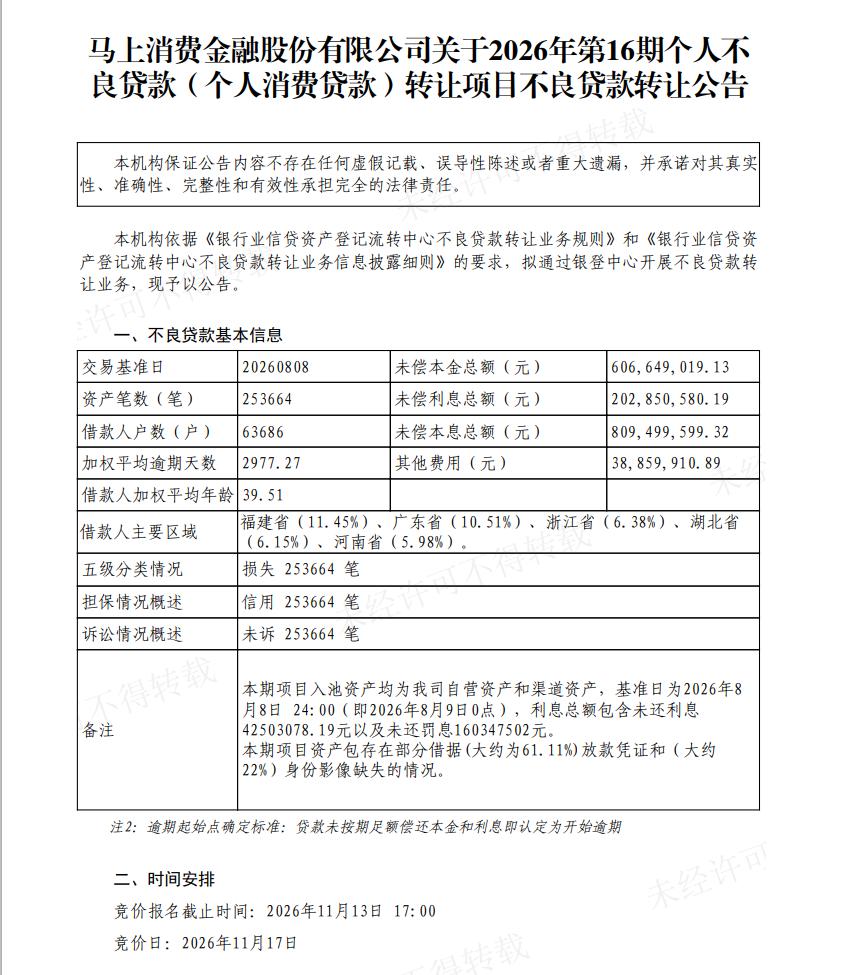
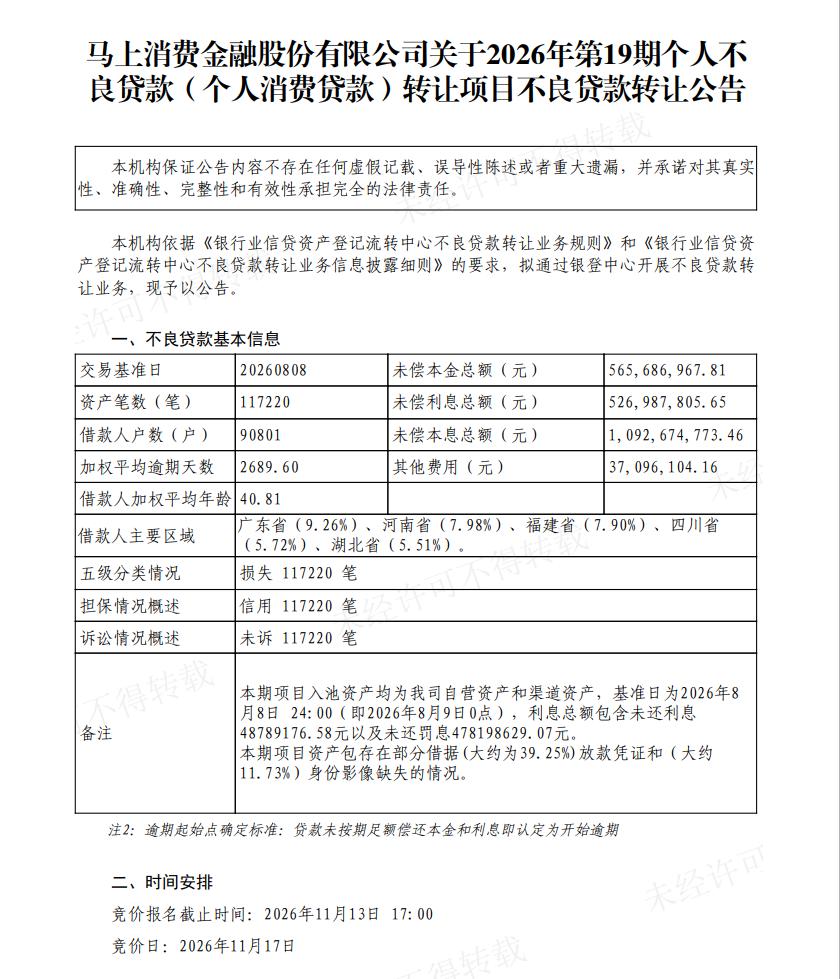
五期内部还存在明显的两种形态。
第 16、17期各约25.4万笔,涉及6.37万户,单笔本金约2392元,一户摊到近4笔,加权平均逾期2977天、约合8.2年;第18、19、20期笔数降到11.7万至12.3万笔,户数却升到9.1万至9.8万户,单笔本金4480元至4826元,基本一户一笔,逾期2676至2690天、约7.4年。有意思的是,两组户均本息都落在1.1万至1.27万元之间——无论拆成几笔,欠钱的都是同一类人:额度一两万、逾期七八年、早已失联的尾部客户。
公告里还有几行内容,分量比前面的大数字更重:五级分类全部是“损失”,担保情况全部是“信用”,诉讼情况全部是“未诉”。
三个100%,意味着这批资产既无抵押物可处置,也没有任何生效判决可供执行。而在备注里,第17期披露约61.22%的借据放款凭证缺失、21.52%的身份影像缺失;第20期是38.93%和11.17%;第19期是39.25%和11.73%。放款凭证是证明借款关系成立、款项实际发放的核心证据,缺了它,受让方去法院起诉,第一步就可能卡在举证上。偏偏是凭证缺失最严重的第17期,笔数最多、件均最小。
定价没有披露。公告只写了线上公开竞价、多轮竞价、5分钟延时周期(883436)、不收保证金;另有一条容易被忽略:若只产生一个合格意向受让方,接受协议转让。不收保证金、允许协议转让,通常意味着出让方对“有多少人愿意来”心里有数。按近两年这类逾期七年以上、全额损失、全部未诉的信用类个贷包的成交区间,成交价多在本金的一至三折甚至更低,即便按1%至3%测算,五期合计也只有0.3亿至0.9亿元,与50.9亿元账面之间隔着一整个数量级。
放回马上消金自己的节奏里看,这更像清库存,而不是腾挪。今年1月27日它挂出的第1期包,未偿本息10.73亿元,加权平均逾期仅121天,逾99%为次级类;5月中旬那一批2.4亿元,逾期309.70天21世纪经济报道中国网。彼时卖的是还能催得动、有回收价值的“活包”。到了年底,剩下的是2018至2019年前后放出去、催了七八年、连诉讼都没启动过的死账。
公司层面的压力也摆在那里。2025年营业收入155.34亿元,同比微增2.54%;净利润19.24亿元,同比下降15.65%,是近年来首次下滑。行业同期已有22家持牌消金在银登中心挂牌,年内规模近490亿元中国网证券时报。出清节奏加快,是整个行业的共同动作。
对受让方来说,真正的约束并不在价格,在于三条硬性限制:不得再次对外转让,只能自行清收;禁止暴力催收,不得委托有暴力催收、涉黑记录的机构;资产交割日起,征信数据报送与异议处理的责任随之转移。四十万户、八十多万笔、凭证残缺、判决为零——这是一门要靠人力、合规和数据能力慢慢磨的生意。接盘者要算的是每户能追回多少、追回一单要花多少成本,折扣本身反而不是关键。
马上消金把最后一批库存摆上了货架。11月17日上午10点到11点,一个小时的自由竞价,能不能成交、以什么价成交,会比这五份公告本身更能说明问题。


