


汇通财经APP讯——周一亚洲早盘,美元兑日元承压走低,交投于158.25附近。日元的这轮升值,主要受日本央行政策信号驱动:周四公布的9月会议纪要显示,多数决策者认为随着基础通胀逐步逼近2%的目标,进一步加息是合适的。日本央行上月虽维持利率不变,但强调了抗击通胀风险的决心,强化了市场对12月加息的押注。
周五,日本央行前首席经济学家龟田(Seisaku Kameda)进一步强化了这一预期——他表示,日本央行预计将在12月加息,并将在明年继续抬升借贷成本,直至利率达到2%,以应对不断累积的通胀压力。受此影响,市场对日本货币政策正常化的定价明显前置。
美国方面,强劲的就业数据则对美元形成对冲。10月非农就业新增16.5万人,远超6.5万人的市场预期,也高于9月的6万人;失业率降至4.1%,前值为4.2%。Nationwide首席经济学家凯西?博斯特扬契奇(Kathy Bostjancic)表示,"劳动力市场正在全面升温,这支持我们认为美联储将在12月再次加息的观点"。据芝商所FedWatch工具显示,市场对12月加息的定价已升至约79.6%,非农数据公布前为72.8%。
避险层面,荷兰银行(ABN AMRO)策略师指出,在最新一轮风险规避中,"避险需求更青睐日元而非美元":股市暴跌之际,美元指数基本持平于101.6,因美国国债收益率下降削弱了美元的吸引力;而日元则同时获得避险资金与国内政策信号的支撑,一度升值0.5%至157.70附近。与此同时,美联储官员戴利(Daly)的鹰派表态为美元提供底部支撑——她强调就业报告是"好消息"、工资增长"并未繁荣"、实际工资在下降、通胀"高企太久",因而将通胀列为第一优先,并认为强劲的劳动力市场为政策行动提供了空间。其FXS讲话追踪评分升至8/10,明显高于6.4/10的基线。
FXS美联储情绪指数亦上升0.95点至143.10,远高于100的中性阈值,印证了市场的主流判断:尽管关税、战争与人工智能(885728)等不确定性仍在,美联储仍倾向于进一步紧缩。由此,美元兑日元陷入双向拉锯:日元的紧缩预期与避险属性构成下行压力,而美联储的鹰派立场与强劲就业则限制其跌幅。美日货币政策的分化正在收窄——日本央行迈向正常化,美联储则被市场定价为"还有一次加息",利差逻辑对美元兑日元的支撑正在边际减弱。
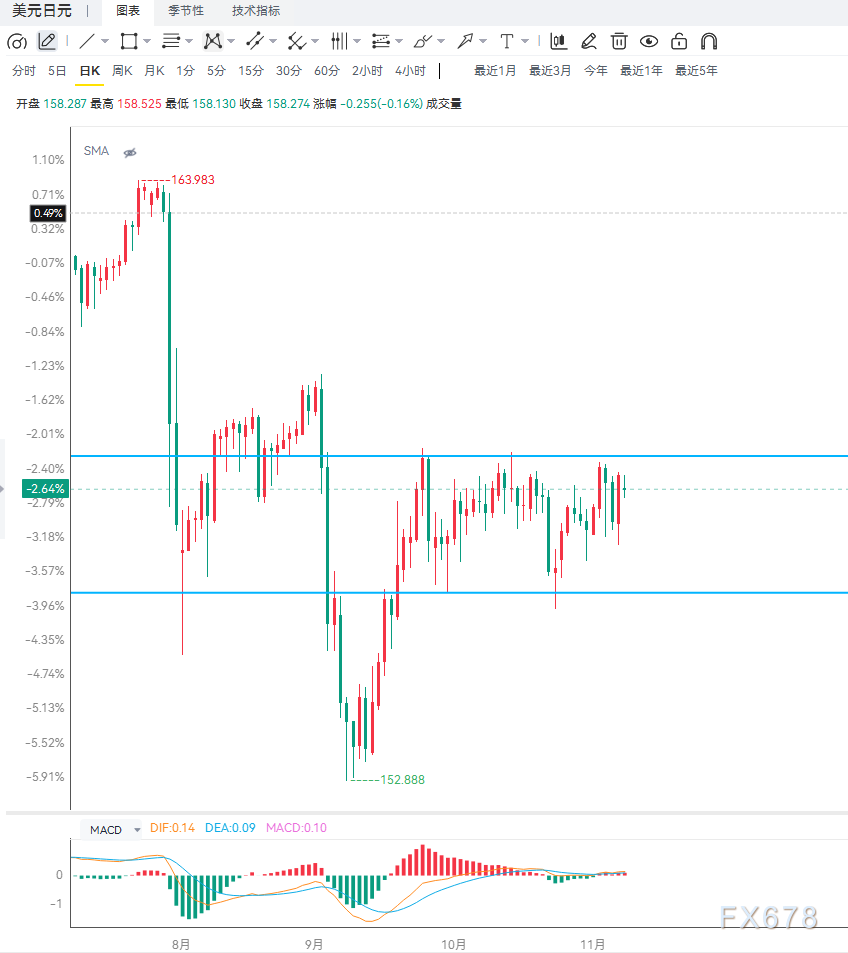
技术面看,日线级别美元兑日元维持在紧贴100日简单均线下方的窄幅区间内,同时徘徊于布林带中轨上方,整体呈现震荡偏中性的格局:上方由布林上轨与100日均线构成双重压制,下方则依托布林中轨获得支撑;相对强弱指标(RSI,14日)约52.93,显示动能温和建设性但缺乏明确方向。上方阻力方面,近期阻力聚集于布林上轨158.95,其后是100日均线159.05——唯有日线收盘站上该水平,才能重新打开更具决定性的看涨行情。下方支撑方面,初始支撑位于布林中轨157.95,更深的技术底部在布林下轨约156.95;一旦跌破下轨,汇价将转向更广泛的修正阶段。4小时级别上,汇价在158.25附近反复争夺,短线结构仍属区间内的震荡,未出现方向性突破:若能站稳158.95-159.05区域,则日线压制有望被突破,多头可看向更高区域;若反弹受阻并回落至157.95下方,则大概率测试156.95下轨支撑,跌破则确认修正行情。
编辑总结
当前美元兑日元的核心矛盾,是"日本央行正常化提速+避险偏好日元"与"美联储鹰派立场+就业强劲"之间的对冲,158.25处于158.95-159.05压制区与157.95-156.95支撑带之间的区间中枢。中期看,日本央行12月加息若落地、并确认明年继续加息至2%的路径,日元的中期升值逻辑将进一步强化,美元兑日元的上行空间将受到结构性压制;但美联储若在12月加息、且通胀数据维持韧性,美元的利差优势仍能提供缓冲,汇价大概率维持高位震荡而非趋势性下行。突破159.05前不宜盲目追多,跌破156.95则确认修正、下方空间打开。应重点跟踪12月日本央行会议的政策指引、美国CPI与PPI数据,以及美日利差的边际变化。


