


21世纪经济报道记者张欣
今年普惠金融领域迎来监管政策纠偏,引导各类银行错位发展的信号已经明确。各类银行究竟该如何错位发展?
中国普惠金融研究院近日发布的《2025年小微企业金融健康报告》(下称《报告》)称,基于错位竞争格局,银行应立足自身禀赋,发挥比较优势,深耕核心客群,避免盲目跨界:互联网银行不应贸然做大额授信,国有大行不宜过度下沉小额长尾,农商行(884252)需守住本地化优势。
国家金融监督管理总局数据显示,大型银行普惠小微贷款余额占比从2019年的27.9%升至2025年的45.6%,6年提高17.7个百分点。
《报告》指出,过去几年,大型银行凭借低成本资金和数字技术优势,在普惠金融领域快速下沉,挤压了中小银行的生存空间。下沉“掐尖”策略将优质小微企业客户大量吸纳至大行体系,而将高风险、高信息不对称的“长尾”客户留给了能力更弱的中小银行。
与此同时,利率持续下行,存贷款利差急剧收窄,银行间为争夺优质客户大打“价格战”,部分大行对优质小微企业的经营贷利率已低至“2”字头,中小银行被迫跟进,利润空间受到挤压。
这种“内卷式”竞争引发政策纠偏。2026年4月2日,国家金融监督管理总局发布《关于做好2026年金融支持乡村全面振兴工作的通知》,明确要求“大型银行保险机构要树立和践行正确政绩观,带头维护县域金融秩序,坚决防止并纠正对涉农客户过度共债、‘价格战’等‘内卷式’竞争行为”,并提出“健全专注主业、错位竞争、分工协作的农村金融服务机构体系”。这是监管层首次在普惠金融领域明确提出反对“内卷式”竞争,释放出引导各类银行错位发展的明确信号。
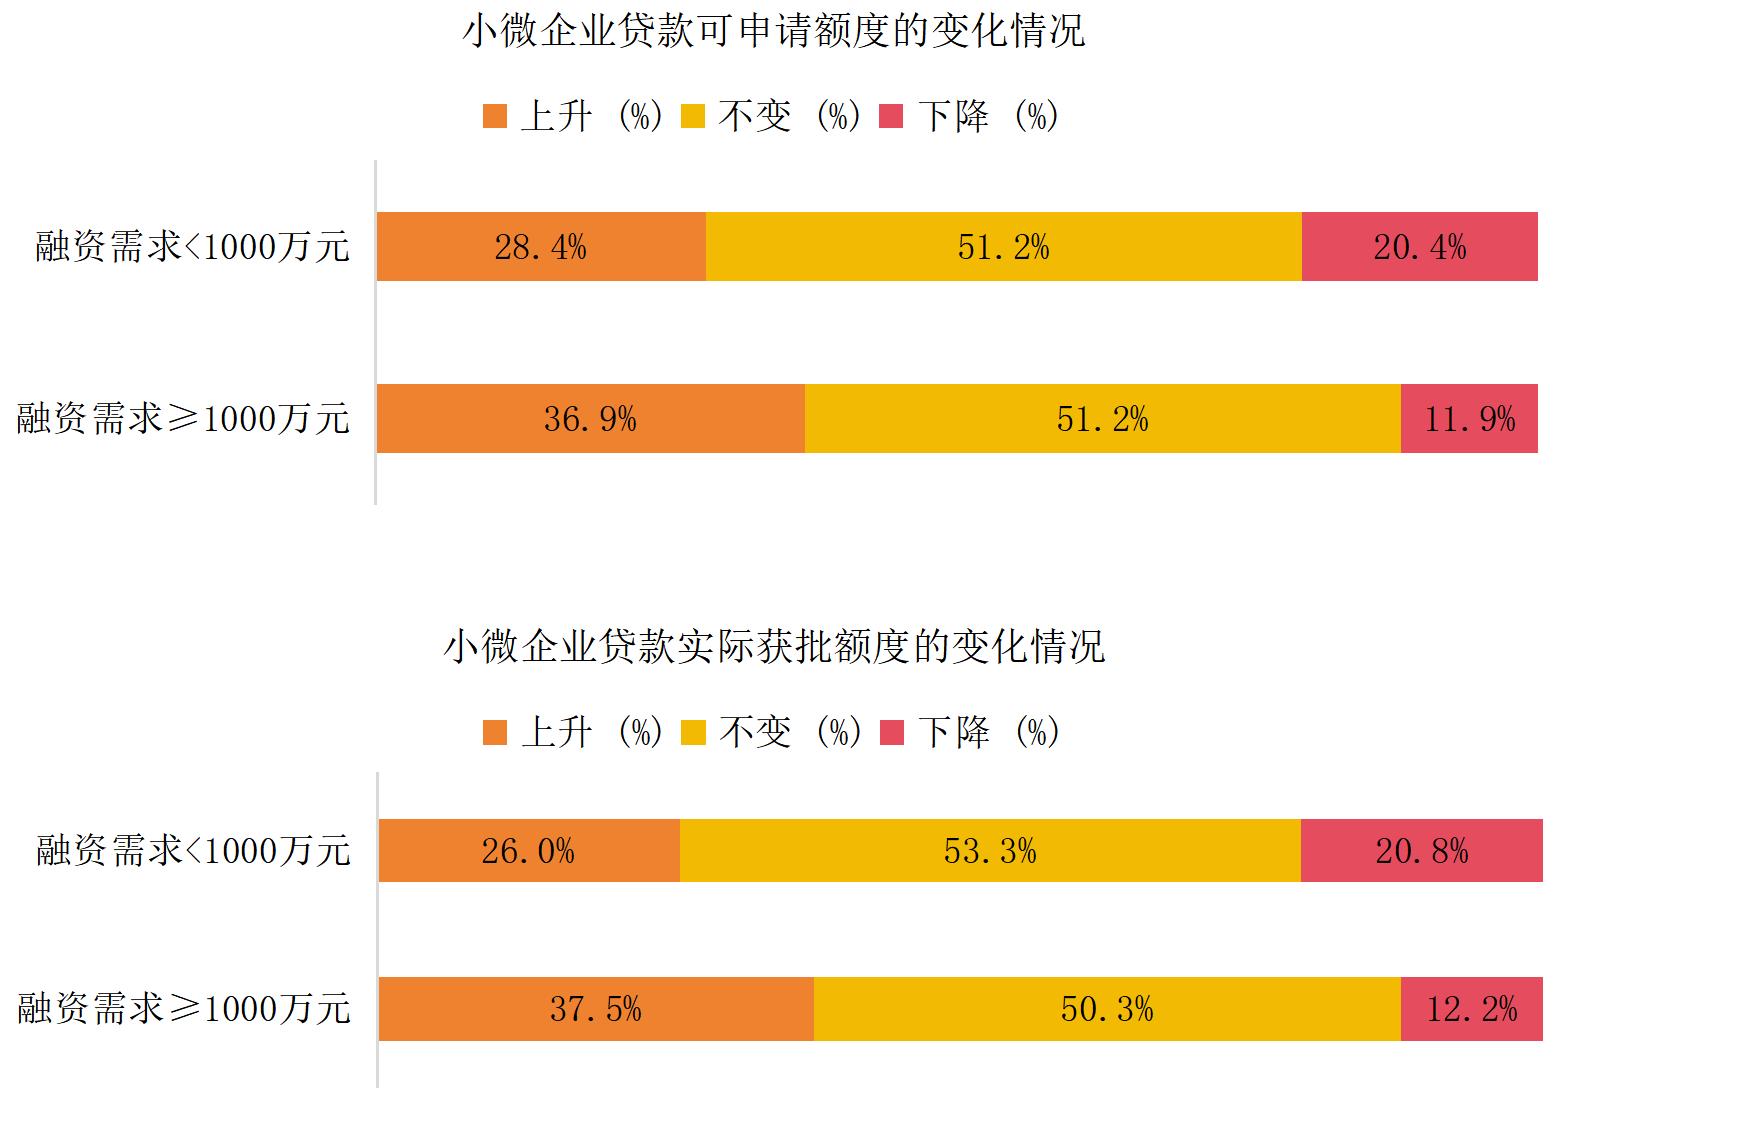
《报告》中的调研显示,当前普惠金融的融资竞争更多集中在资质较好的头部客户,小额“长尾”需求仍未得到有效覆盖。53.6%的小微企业融资需求在300万元以内,10万元以下需求满足率仅24.1%,在融资需求1000万元以下的区间内,受小额信贷低满足率影响,平均融资满足率只有51.6%。
从《报告》中调研得来的供给分层看,各类金融机构的比较优势已有清晰轮廓。
国有大行是普惠金融信贷“压舱石”。在所有融资需求区间,国有大行的使用比例均超过48%,位居首位,且随金额上升而逐渐递增:从10万元以下的58.6%升至8000万元以上的80.8%。
《报告》称,这主要是因为国有大行凭借资金实力、网点覆盖和政策性任务,不断下沉市场,拓展普惠小微信贷业务,成为小微企业最主要的信贷来源,尤其在相对大额的融资需求中几乎不可或缺。
互联网银行深耕小额市场,具有比较优势,但在大额区间退出明显。在300万元以下的区间,互联网银行使用比例仅次于国有大行,排在第二位,平均使用比例为47.3%。随着融资需求增大,互联网银行使用比例明显下滑。当融资需求超过500万元,其比例骤降至30%,8000万元以上为0%。互联网银行依托大数据风控和线上流程,精准服务小额、高频的流动性需求,但在大额、复杂的融资场景中竞争力不足,呈现“小额进、大额退”的自然分层。
农商行(884252)、信用社在“腰部”及大额区间表现突出。在300万元——500万元,农商行(884252)使用比例跃升至51.6%,超过股份制银行(884250)(35.1%),并随融资需求规模增大,使用比例扩大;在2000万元—5000万元更高达65.2%,直追国有大行(74.1%)。农商行(884252)借助本地化关系优势和灵活的审批机制,成为中型及大额融资的重要供给方,这打破了“农商行(884252)仅服务微小额贷款”的传统印象。
股份制/城商行(884251)同样是在“腰部”及大额区间表现较好,使用比例接近农商行(884252)/信用社。在融资需求50万元以下区间,股份制/城商行(884251)使用比例偏低,平均只有29%,但当融资需求超过500万元,股份制/城商行(884251)使用比例明显提升;在5000万元以上区间,成为仅次于国有大行的第二选择,达到60%左右。股份制银行(884250)和城商行(884251)凭借产品创新和市场化服务,与农商行(884252)/信用社、国有大行形成互补,在大额融资市场中占据稳定份额。
村镇银行等其他银行作用有限。村镇银行在所有区间使用比例均低于12%,因资本规模、品牌认知和风控能力限制,未能成为主流融资渠道,需进一步探索差异化定位。
分层格局之下,中小银行要守住自身份额,关键在于走差异化服务路线。《报告》提到,台州的实践提供了有益启示。
具体来看,台州对小微企业的调研发现,“场景化营销是破解普惠小微金融服务‘价格战’的重要方法”。有的法人银行通过场景化营销,在行业整体利差持续收窄的情况下,仍能保持300BP以上的利差水平。
浙江某中小银行则表示,凭借人缘地缘和长期合作所建立起的信任关系,即便贷款利率高一点,客户也能接受,客户更在意银行会不会突然抽贷,能否提供一定的包容度和灵活性。这说明,中小银行的比较优势不在于价格,而在于关系、场景和定制化服务。数字技术(尤其是AI)固然在削弱“小银行优势假说”的基础,但“人+数字化”的深度融合、对本地产业的深度理解,仍是中小银行错位发展不可替代的护城河。
(作者:张欣编辑:方海平视频编辑:杨慧嫦)


