


证券之星消息,2026年11月9日共进股份(603118)(603118)发布公告称公司于2026年11月6日接受机构调研,长江证券(000783)、国泰海通(601211)证券、天风证券(601162)、长城证券(002939)、国金证券(600109)、国盛证券(002670)、东北证券(000686)、华福证券、财通证券(601108)、东吴证券(601555)、东方财富(300059)证券、太平洋(601099)证券、东方证券(600958)、优邦基金、易米基金、远信投资、煜德投资、誉华资产、同灿投资、上海般胜、中国证券报、上海证券报、西部证券(002673)、证券时报、证券日报、证券市场周刊、第一财经、界面新闻、每日经济新闻、21世纪经济报道、蓝鲸财经、钛媒体、招商证券(600999)、中信建投证券(HK6066)、中信证券(600030)、国联民生(601456)证券、开源证券、中国银河(601881)证券参与。
具体内容如下:
问:媒体、机构投资者出的及公司回复情况:
答:作为上市公司的控股股东,唐山工控将充分发挥国有资本运营平台优势,在尊重上市公司独立经营和市场化运作机制的基础上,持续为上市公司赋能
一是强化资本支持。发挥国有资本平台的资源和信用优势,积极拓宽融资渠道,加强与金融机构、产业基金等各类资本的对接,根据上市公司发展需要,在融资支持和资本运作等方面提供助力。
二是加强产业资源对接。依托集团产业布局及区域资源优势,围绕新材料、新能源(850101)、半导体(881121)、人工智能(885728)等领域,积极推动产业资源、市场渠道及项目合作机会的对接,支持上市公司拓展业务空间。
三是深化战略引领和规范治理。结合各上市公司主营业务特点和发展规划,在战略规划、技术创新、人才引进及风险管控等方面提供支持,同时充分尊重上市公司市场化经营机制,保持企业经营活力。未来,唐山工控将继续发挥国有资本运营平台作用,持续支持旗下上市公司康达新材(002669)、风范股份(601700)、共进股份(603118)做强主业、拓展市场、提升经营质量,推动上市公司实现更加稳健、可持续的发展。
2.公司海外业务占比较高,如何看待地缘政治风险及海外市场拓展?成为国资控股后国内市场是否会持续扩大?
公司境外业务占比较高,此前已在越南布局生产基地,持续探索北美等海外产能。面对美国FCC新规等海外政策,公司以非自有品牌模式运营,在海外供应链布局完善后反而具备相对优势。国内市场方面,公司并不以运营商业务为主要目标,国资背景将支持公司拓展算力、金融等企业级市场。谢谢!
3.网通产品技术升级需求放缓的背景下,公司是否有新的行业和赛道推动公司迈上新台阶?
网通行业虽出货量有所下滑,但单台设备价值提升,因此整体市场规模仍保持增长。除传统欧美市场外,今年公司在日本、越南等市场业务增长较快,并重点拓展东南亚等市场。谢谢!
4.公司如何看待百亿营收与市值估值的匹配度?有何市值管理方案及购安排?
市值管理是一个比较宏大的叙事。政策端鼓励市值管理,作为上市公司,在抓好基本盘的同时,持续提升市值、报全体股东,尤其是中小股东,是公司的重要目标,这件事我们会坚持不懈地做。客观来看,公司当前市值与市场估值存在一定分歧,主要是通信电子行业竞争较为激烈导致利润率偏低,资产周转及ROE仍有提升空间公司将提升ROE、改善盈利质量作为中长期经营目标,通过调整产品结构加大数通算力等高附加值产品拓展、加大智能化投入、利用并购加快硬科技发展等方式改善估值逻辑。
公司市值管理分为价值创造与价值传播两大板块。在抓好基本盘的价值创造基础上,价值传播也是义不容辞的工作。我们要架起与资本市场沟通的桥梁,把公司的价值、公司的战略传导到资本市场,也从资本市场把对公司的认识传递到公司里来,形成公司与资本市场的良性互动。
此外,公司将结合经营现金流、资本开支及股东报需求等,综合运用购、增持、分红等方式持续加强市值管理工具的使用;公司第二期员工持股计划已完成过户,未来将持续进行员工激励,实现公司发展企业、培养人才、馈社会的宗旨。谢谢!
5.公司光交换机业务进展及光通信产业链未来的延伸布局?
公司沿I基础设施建设方向布局光通信产业链,向上延伸布局硅光芯片业务,收购光模块企业,同时推进400G、800G高速交换机及服务器相关产品研发,未来将沿该主线持续做大做强。谢谢!
共进股份(603118)(603118)主营业务:智慧通信业务(PON系列、AP系列、DSL系列等各类宽带接入终端、交换机等数通产品)、移动通信业务(4G/5G(885556)小基站设备、固定无线接入设备以及以移动通信为技术基础的各类专业和综合应用产品)、汽车电子(885545)业务(自动驾驶域及智能座舱(886059)域的汽车零部件(881126)研发、生产)、传感器(885946)封测业务(智能传感器(885946)及汽车电子(885545)芯片领域的先进封装(886009)测试)等。
共进股份(603118)2026年三季报显示,前三季度公司主营收入80.39亿元,同比上升22.94%;归母净利润1.12亿元,同比上升30.36%;扣非净利润1.07亿元,同比上升67.39%;其中2026年第三季度,公司单季度主营收入32.18亿元,同比上升34.86%;单季度归母净利润3985.3万元,同比上升38.4%;单季度扣非净利润3870.18万元,同比上升197.53%;负债率56.96%,投资收益308.82万元,财务费用9032.72万元,毛利率10.57%。
该股最近90天内共有1家机构给出评级,买入评级1家。
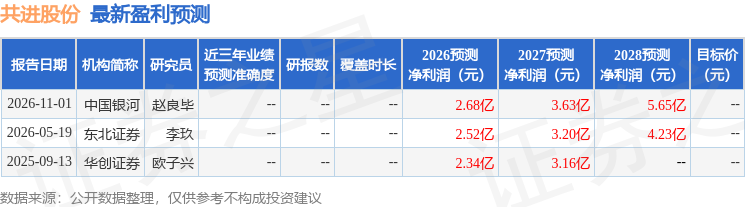
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流入1969.87万,融资余额增加;融券净流入3.66万,融券余额增加。


