


长期以来,高尔夫产业因其高净值属性、圈层壁垒和重资产特征,常被视为资本市场的“高岭之花”。如今,随着高端体育消费(883434)的复苏与泛高尔夫生态的成熟,这一赛道正迎来资本化的破冰时刻。近期,高尔夫泛服务运营商——高球品味正式向美国证券交易委员会(SEC)递交招股书。公司本次IPO计划发行500万股,发行后占比36.14%,按中间价6美元测算市值约8300万美元。计划在纳斯达克(NDAQ)上市,股票代码GLG,太平洋(601099)世纪证券(Pacific Century Securities)担任独家账簿管理人。
跨越盈亏线增长拐点已至
招股书显示,高球品味成立于2012年,总部位于香港,走的是“轻资产+会员制”路线——是一家整合型高尔夫生活方式平台,为香港个人及企业客户提供高尔夫培训、教练指导及活动管理服务。
公司的业务可分为三大部分,其一是团体服务,包括高尔夫培训课程、教练指导,以及高端专属企业高尔夫联谊活动的管理及推广。其二是高尔夫相关赛事及展览管理服务,例如香港高尔夫展(“HKGS”);其三是高尔夫会员卡及高尔夫支付卡(合称“高尔夫卡”),这是一个以高尔夫为核心的会员平台,提供生活方式特权、合作商户礼遇及交易相关权益。
从财报数据来看,高球品味最显著的特征便是营收的爆发式扩张与净利润的实质性转正。对比年度数据,公司总收入从2024年的19.9万港元(港币,下同)一跃攀升至2025年的1033.1万港元,增幅高达惊人的5085.4%;在随后的半年度周期(883436)(截至2026年6月30日止六个月)中,总收入亦录得284.3港元,同比大幅增长490.5%。
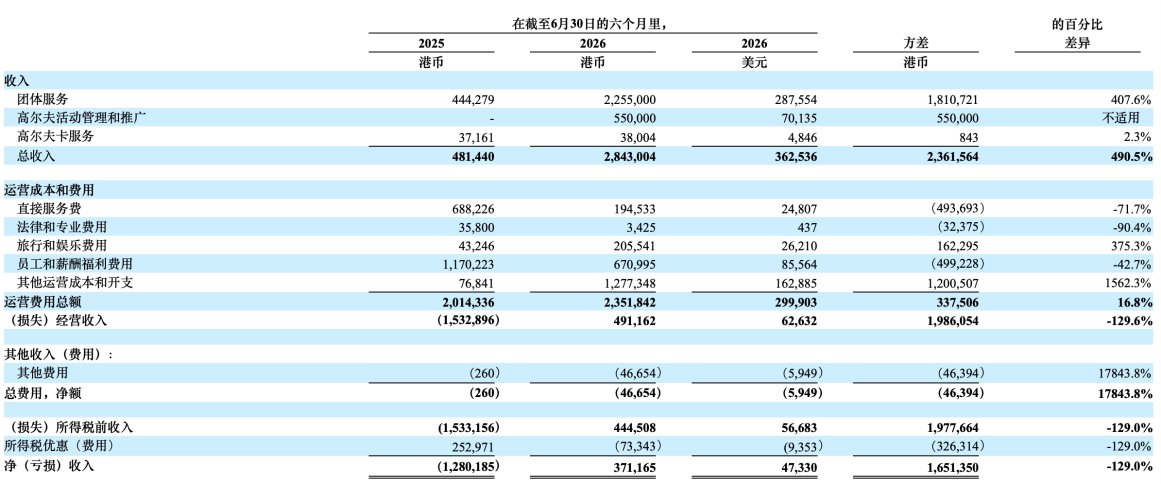
伴随着营收的激增,利润端的数据更为吸睛。2025年全年,公司经营收入录得653.7万港元,成功扭亏为盈(2024年为亏损412.7万港元),净利润更是达到545.98万港元,同比增长258.4%。2026年上半年,公司净利润为37.12万港元,同样较上年同期的亏损128.0万港元实现了129.0%的扭亏。
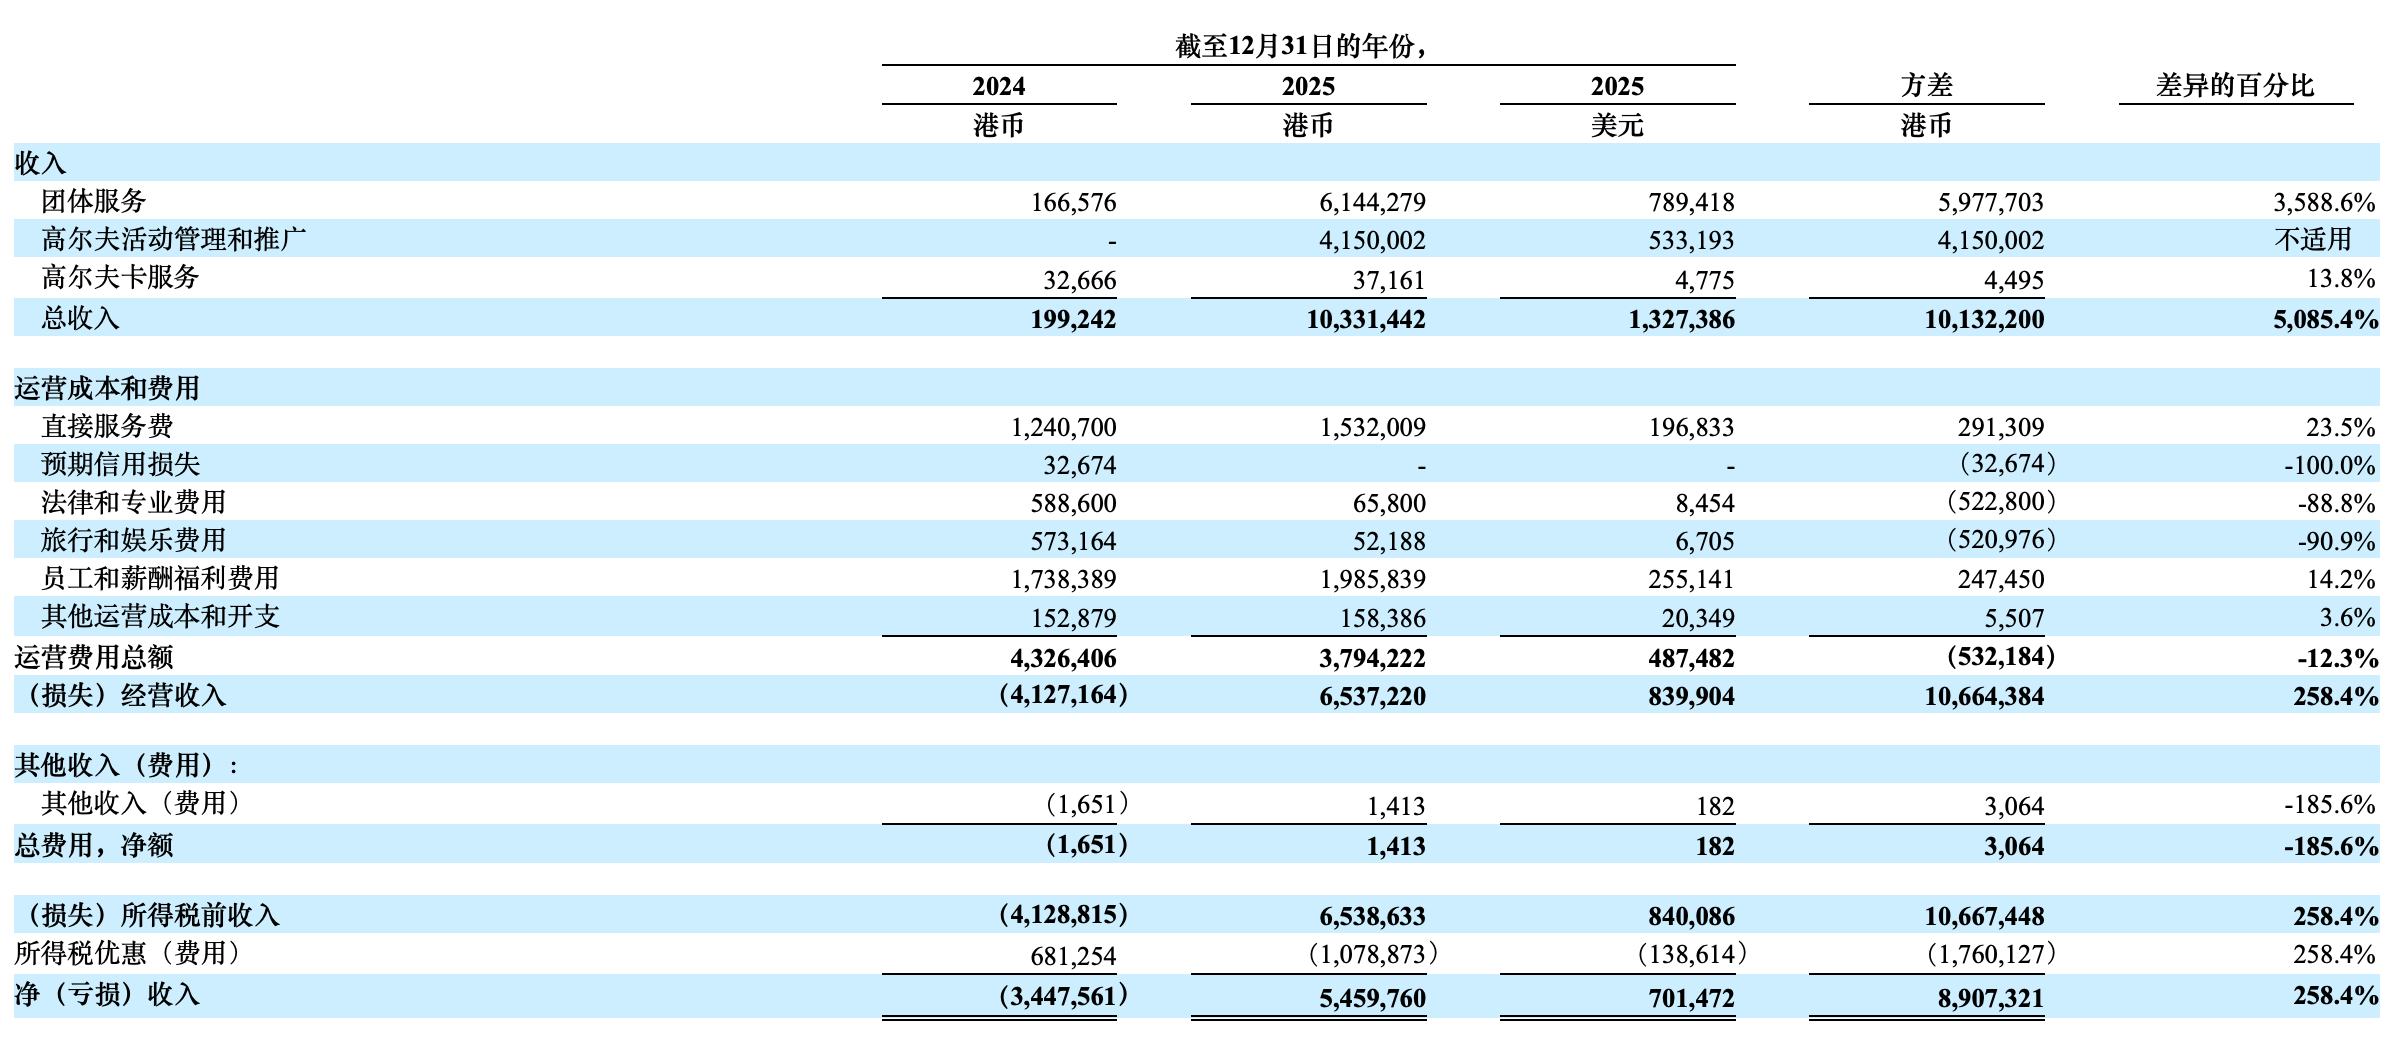
营收大增、利润翻红背后,得益于公司对运营成本的有效压降。以2025年年度数据为例,在收入暴涨50倍的同时,运营费用总额反而逆势下降了12.3%,降至379.4万港元。
值得关注的是,截至2026年6月30日止的六个月,公司经营活动提供的现金净额虽然仍为负值(-17.4万港元),但相较于2025年同期的-158.5万港元,现金流出已大幅收窄近90%,主营业务自身“造血”能力的修复趋势极其明确。
重构高尔夫商业矩阵“生态平台”跃迁已现
财务数据的全面向好,绝非无源之水。剖开利润的外衣,其背后是高球品味构建起以团体服务为基石、活动推广为增长极、会员卡服务为护城河的三维生态。
作为公司的营收支柱,团体服务板块展现了强势爆发力。2024年该板块收入仅为16.6万港元,2025年飙升至614.4万港元(增幅3588.6%),2026年上半年亦贡献了225.5万港元,同比增长407.6%。团体服务客单价高、复购率强,它不仅为公司提供了稳定的现金流,更搭建了一个高净值人群的社交平台,为后续的交叉销售奠定了庞大的客群基础。
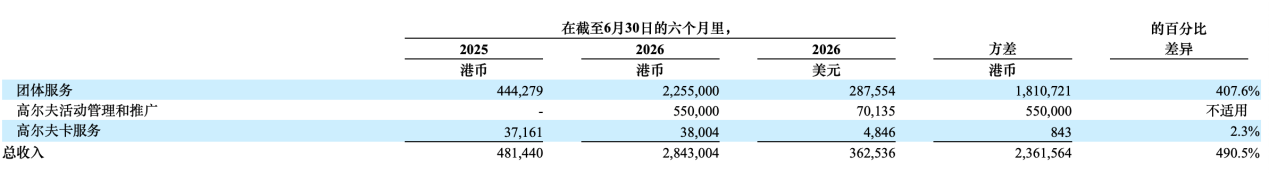
高尔夫活动管理和推广是整份财报中最具想象力的板块。2024年该业务尚未产生收入,但到了2025年,该板块异军突起,全年收入高达415.0万港元,占当年总收入的近40%;2026年上半年亦实现了55.0万港元的收入。从“无”到“有”的数据变化是公司强大的赛事策划与品牌运营能力的兑现。
在当今的体育产业(885615)中,赛事IP(知识产权)是变现的最高阶形态。公司通过管理和推广高尔夫活动,不仅直接获取了高毛利的服务费,更是将自身从“场馆/服务提供者”升级为“高尔夫生活方式输出者”。这种轻资产的运营模式,极大降低了边际成本,是其利润率大幅攀升的核心引擎。
高尔夫卡服务虽然收入体量不大(2025年3.7万港元,2026年上半年3.8万港元,同比微增2.3%),但其战略意义不可小觑。作为典型的会员制产品,高尔夫卡业务是筛选高净值客户的“漏斗”,为公司带来的不仅是跨越周期(883436)的稳健收入。
中国高尔夫行业的现状是球场供给在收缩,但参与人口和消费(883434)形态在扩张。全国营业球场从2017年的687个降至2025年6月的335个,用地限制是刚性约束。然而同期参与人口达到540万,且连续11年增长;室内球馆打球轮次从2021年的461万轮跃升至2024年的超1007万轮,三年增长118%,年均增速超20%。
这一“供给收缩—需求迁移”的组合,塑造中国高尔夫产业当前真正的机会结构:稀缺的户外球场资源将核心打球行为推向了高客单价、高排他性的场景,而室内和模拟器则将泛参与人群的入口大幅拓宽。这导致产业的增量价值不再主要来自“拥有球场”,而来自在稀缺场景中组织高价值人群、在增量入口上捕获新客群的能力。
中国专业高尔夫市场2025年规模约19.95亿美元,预计2034年达34.11亿美元,CAGR约6.11%,增速并不激进。这意味着行业整体的贝塔有限,超额收益必然来自结构性套利——谁能以更轻的方式切入核心人群与增量人群之间的价值缝隙,谁就能获得远高于行业均值的增速。
高球品味的三大业务板块构成了一条清晰的递进链:团体服务捕获高净值企业客户与核心人群,解决“谁来”的问题;活动推广以零资产方式创造高粘性的社交场景和赛事触点,解决“用什么持续留住并升级体验”的问题;卡服务完成分层筛选,为交叉销售建立可识别的用户底座,解决“向谁卖更多”的问题。
这条链条的终点,是一家不拥有球场、不持有重资产、却掌握高净值人群关系网络和生活方式入口的组织者。在一个球场供给受限、核心人群稀缺、赛事IP尚在早期定价阶段的行业里,这种“轻资产卡位”的成长逻辑,比单纯的规模扩张更具可持续性。
不过,公司未来成长逻辑的关键验证指标,在于团体服务客群向活动端和卡端的渗透率是否在持续上升——这才是“三维生态”从叙事变为结构性盈利能力的分水岭。


