


泰格医药(300347)这场取舍是换来了更纯粹的主业聚焦还是让渡了长期增长空间,有待后续经营数据验证

投资时间网、标点财经研究员习羽
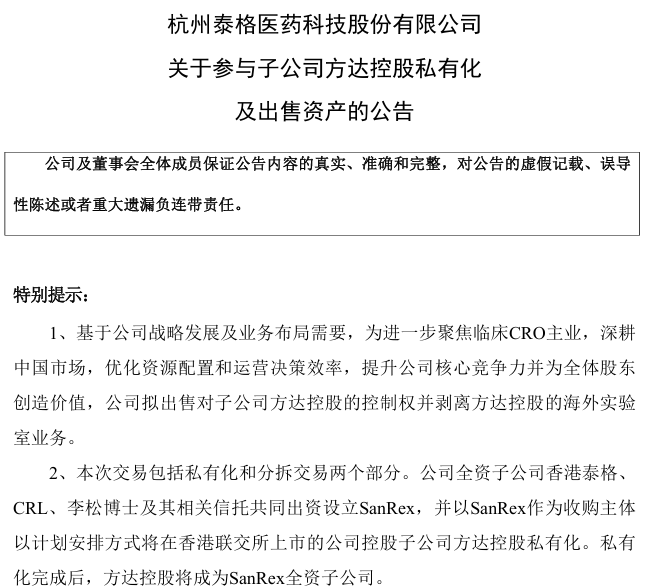
杭州泰格医药(300347)科技股份有限公司(下称泰格医药(300347),300347.SZ)近日披露了一项结构复杂的一揽子交易。公告称,为聚焦临床CRO主业、深耕国内市场、优化资源配置,泰格医药(300347)拟出让方达控股(HK1521)控制权并剥离其海外实验室业务。
整套方案包含两项互为条件的绑定安排:一是私有化,香港泰格联合CRL、李松及其信托设立SanRex,以计划安排私有化方达控股(HK1521)(01521.HK);二是配套分拆,私有化生效后实施资产与股权调配。交割后,CRL通过SanRex持有目标业务,其余境外业务由Frontage ACE承接,境内业务留存香港泰格;分拆项下三块资产初始作价合计约7.599亿美元,最终价款按协议机制调整。
交易同时设立业绩奖励机制,挂钩目标业务2026年至2027年收入与调整后EBITDA利润率,泰格医药(300347)让出该板块控制权后,仍可与其他私有化股东一同享有达标后的业绩奖励。
本次交易前,泰格医药(300347)持有方达控股(HK1521)64.48%股份,交易后不再持股;其直接持有的11.09%股份可取得税前现金对价约5.36亿港元。公司预计,交易带来利润占最近一个会计年度经审计净利润五成以上,但落地尚存前置条件,需经股东大会、方达控股(HK1521)特别股东大会与私有化计划会议审议,同时取得开曼法院批准与美国HSR审查等多项许可。
这场意在收拢资源、聚焦主业的资产腾挪,将会如何影响泰格医药(300347)的长期发展?
泰格医药关于参与子公司方达控股私有化及出售资产的公告
资料来源:公司公告
交易回溯:从2014年并购到2026年退出
投资时间网、标点财经研究员注意到,本次交易并非临时启动,其脉络可追溯至泰格医药(300347)十余年前的国际化布局决策。
2014年,泰格医药(300347)现金收购美国Frontage Labs,构成当时的重大资产重组,迈出了其海外实验室业务布局的重要一步;2018年,公司启动重组与股权调整,推进该板块独立筹备上市;2019年5月,方达控股(HK1521)登陆港交所,成为泰格医药(300347)国际化布局的核心资产之一。
上市后的方达控股(HK1521)经营数据却逐步走向分化。营收方面,方达控股(HK1521)该指标从2021年的1.84亿美元升至2023年的2.60亿美元,2024年、2025年分别回落至2.55亿美元、2.57亿美元,整体变化不大;但公司盈利端却持续承压,其归母净利润从2022年的2574万美元开始下滑,至2024年跌至79万美元,2025年又回升至676万美元,毛利率则由2021年的36.16%收窄至2025年的26.96%。
按当年平均汇率折算测算,2025年方达控股(HK1521)营收约占泰格医药(300347)总营收的两成,在重资产模式下利润贡献偏低,折旧与产能闲置持续挤压盈利空间。
动因拆解:主业承压下的战略收拢
从表面来看,本次交易更像是一次战略收拢。泰格医药(300347)扎根国内临床CRO基本盘,把资源与管理重心向本土倾斜,移交美国实验室控制权意在对冲地缘与跨境监管潜在风险。同时,交易带来的一次性处置收益和现金回流可以增厚当期报表,保留境内业务,也能够缓冲合并营收波动,避免营收规模出现剧烈下滑。
但从基本面审视,公告中“聚焦主业”的口径,尚不能完整解释交易背后动因。
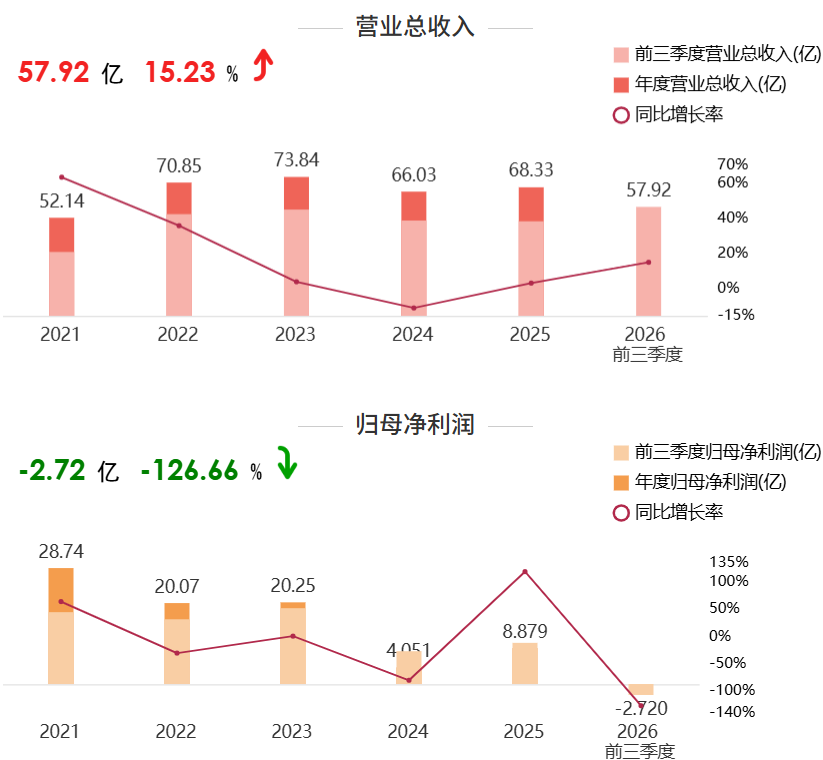
近年财报显示,泰格医药(300347)盈利稳定性持续承压。受股权投资处置、金融资产公允价值变动扰动,2023年至2025年,公司归母净利润在20.25亿元、4.05亿元、8.88亿元之间剧烈波动;扣非净利润则有所下行,由2023年14.77亿元回落至2025年3.55亿元。
2026年前三季度,泰格医药(300347)业绩压力加剧,其中营收实现57.92亿元,同比增长15.23%,归母净亏损2.72亿元,毛利率为27.35%,同比下滑1.81个百分点。国内临床项目报价自2023年走弱,2025年虽有企稳,但项目撤单仍存,部分环节产能利用不足压制利润。在收入端修复的背景下,公司归母利润仍受金融资产波动拖累,资产处置收益仅为一次性,无法支撑长期盈利。
泰格医药近年业绩情况
数据来源:公司公告
待解争议:定价时点与交易对手
另外,本次交易的定价与对手方同样值得推敲。
方达控股(HK1521)此番私有化报价2.37港元,较停牌前1.14港元溢价逾一倍,但相较3.20港元的IPO发行价仍有折价,早期入场老股东依旧浮亏。恰逢方达控股(HK1521)2026年上半年业绩明显修复,泰格医药(300347)在这一时点推动私有化处置资产,时机选择引发市场关注。
更值得关注的是,承接这批高壁垒、拥有优质海外客户资产的是全球CRO龙头CRL,双方在生物分析、DMPK赛道存在竞争,泰格医药(300347)此举相当于把这块核心实验室资产转让给同行。而泰格医药(300347)保留的境内中心实验室、CMC等业务中,既有盈利承压的重资产板块,还包含2025年前三季度未经审计净亏损约1006万元的方达制药(苏州),后续仍需持续投入资源整合。此外,本次设置的业绩奖励并非确定收益,其最终兑付情况取决于目标业务2026年—2027年的经营表现。
整体来看,作为国内临床CRO龙头,泰格医药(300347)选择以多年布局的海外实验室资产换取一次性报表收益。这场取舍是换来了更纯粹的主业聚焦还是让渡了长期增长空间,有待后续经营数据验证。


