


寒武纪(688256)一度重返千元,中际旭创(300308)却从涨近5%跳水翻绿。
11月12日,A股算力链出现了一个耐人寻味的场面:国产GPU集体大涨,英伟达(NVDA)核心供应链却冲高回落。燧原科技(688801)盘中涨超19%,沐曦股份(688802)、摩尔线程(688795)跟涨;光模块龙头中际旭创(300308)、新易盛(300502)、天孚通信(300394)则相继走弱。
这场分化,恰好发生在一则海外传闻之后:英伟达(NVDA)董事会可能讨论黄仁勋的去留。一场还没有得到证实的换帅风波,为什么会让A股算力链出现冰火两重天?更重要的是,这究竟是国产替代逻辑的强化,还是一场高位资金的重新洗牌?
01
涨最猛的,买的是叙事
先看当天涨幅居前的公司,它们被市场笼统归入“国产算力”或“自主可控”,但上涨的驱动力并不在同一个层面上。

最后两行值得单独拎出来看看。菲沃泰(688371)和天安新材(603725)的上涨,并不能被“英伟达(NVDA)治理危机”直接解释。菲沃泰(688371)的主营是纳米镀膜,消费电子(881124)占比高,算力服务器及工控合计约一成,它的上涨对应的是AI算力需求从芯片向电子材料涨价扩散这条线。天安新材(603725)的驱动更独立,收购嘉万光切入光通信,同时被人形机器人(886069)概念带出2连板,和英伟达(NVDA)传闻几乎没有直接关系。
这正是11月12日盘面值得记录的地方。英伟达(NVDA)传闻把资金对整个“科技自主”板块的风险偏好推高了一档,国产GPU是圆心,涟漪向外扩散,交换芯片、电子材料、跨界光通信这些本身就有独立叙事的方向,跟着获得了一次情绪共振。GPU涨幅最大,但上涨范围更广。
回到纯正算力芯片这一端,燧原科技(688801)、沐曦股份(688802)、盛科通信(688702)的涨幅之所以比寒武纪(688256)更陡,原因在交易结构而非基本面。寒武纪(688256)已经是6000亿市值、125倍PE的标的,向上的每一步都需要更大的成交量来承接。燧原、沐曦、盛科的体量更小,筹码结构更轻,同样的资金量就能推动更大的涨幅。交易结构差异在情绪窗口里被放大,基本面差异在一天之内还来不及定价。
02
光模块跳水,英伟达产业链全军覆没?
光模块龙头中际旭创(300308)从早盘涨近5%到收盘跌超6%,表面看是对海外传闻的直接反应,但更诚实的解释藏在交易层面。
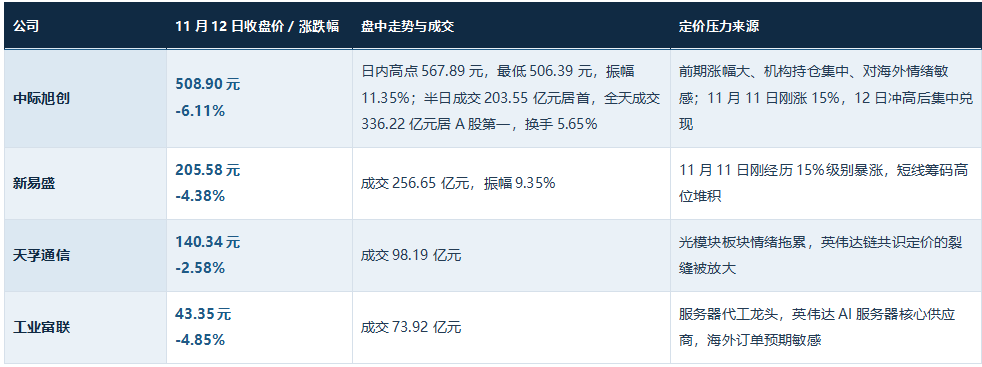
光模块是过去两年A股算力链里机构持仓最集中、涨幅最陡峭的环节之一。中际旭创(300308)、新易盛(300502)、天孚通信(300394)的订单和英伟达(NVDA)AI集群深度绑定,当海外出现裂缝时,这个方向天然是“先卖为敬”的品种。11月11日光模块刚刚经历了一轮集体爆发,新易盛(300502)、中际旭创(300308)双双涨超15%,筹码本身就在高位堆积。12日早盘的冲高更像一次拉高之后的兑现窗口,新一轮进攻的起点还没出现。
光模块的基本面并没有在一夜之间恶化。中际旭创(300308)2026年前三季度的利润增速和订单能见度,放在A股整个科技板块里仍然排在前列。但业绩好和此刻该涨是两件事。当一只股票的定价里已经包含了大量对英伟达(NVDA)链确定性的共识,任何来自海外的小裂缝,都会被交易层面放大成一次集中减仓。
如果只看光模块,容易得出英伟达(NVDA)链全跌的结论。但把PCB和铜缆配套拉进来,画面会复杂得多,也真实得多。

生益科技(600183)和沪电股份(002463)早盘相对扛住了情绪冲击,说明A股对英伟达(NVDA)传闻的定价并非一刀切的供应链恐慌。最拥挤、对海外情绪最敏感的光模块和服务器代工被减了,有真实订单支撑、能快速澄清传闻的PCB和铜缆,反而找到了缓冲。早盘资金并没有逃离算力,它在算力内部重新挑人;午后则是另一层逻辑——不是挑人,而是整体降仓、情绪退潮。同样一则传闻,对客户结构不同的公司冲击完全不同,英伟达(NVDA)订单占比越高、前五大客户越集中,缓冲越薄。
摩根大通(JPM)11月3日的供应链查访提供了另一条对照线。它看好的方向落在华峰测控(688200)、北方华创(002371)、中微公司(688012)这些设备公司身上,光模块和GPU不在其列,理由是积压订单增长能见度较高,竞争压缩利润率的忧虑被高估,龙头正把产品组合转向高端设备。这条线的节奏比GPU慢,但证伪难度更高。它说明国产替代不只有情绪弹性,还有订单能见度。
03
替代分层,估值先行
把镜头拉远一点,11月12日的分化不是孤立事件。过去一年,A股股王的位置在贵州茅台(600519)和科技新贵之间反复易主,寒武纪(688256)、源杰科技(688498)、联讯仪器(688808)轮流坐过第一高价股的交椅。这背后是两种定价逻辑的拉锯,消费(883434)龙头的稳定现金流,对科技成长的远期想象。而算力链内部的分化,本质上是同一场拉锯在产业链层面的投影。
国产GPU的估值,已经跑在了业绩前面。寒武纪(688256)125倍PE,摩尔线程(688795)在科创板发行价为122.51倍PE,而英伟达(NVDA)自己的远期PE不过25倍上下。支撑这个溢价的主要是国产替代终将兑现的远期叙事,当期利润的支撑还很有限。叙事在情绪窗口里可以自我强化,但它对证伪的容忍度很低。一旦传闻被澄清,或者下一则新闻覆盖了它,最先回落的往往也是涨得最急的那一批。
中国银河(HK6881)杨超在11月初的判断值得放在这里。他把国产替代的观察标准从“国产化率”挪到了“兑现分层”:完成多轮可靠性验证、进入头部客户合格供应商名录、订单是持续性复购而非一次性试点,才叫兑现;没有完成客户端长周期(883436)验证的前沿标的,业绩依旧有较大上行空间,但那是另一回事。他同时点出一个约束,国产化率主线高度聚集在半导体(881121)和算力硬件,交易拥挤风险客观存在,一旦订单或海外管制消息出现边际变化,集中资金容易形成同向泡沫风险。这句话放在寒武纪(688256)重返千元、燧原单日涨近20%的盘面里,指向性很清楚。国产替代的逻辑没有动摇,但它在A股的可交易性,高度依赖于筹码结构处在什么位置。
但“兑现”两个字具体指什么,值得再拆一层。英伟达(NVDA)少卖一颗芯片,不等于国产厂商自动多卖一颗;多卖一颗,也不等于能赚到钱。需求转移只是第一步,国内云厂商是否把订单转给国产芯片,取决于产品能不能满足实际需求,算力参数之外还有软件生态、兼容性、集群稳定性、能耗和整体使用成本。即使拿到订单,毛利率能不能维持,研发投入、生产成本、售后服务和生态建设会不会吞掉利润,是第三层问题。国产替代远不止市场份额转移,它需要走完技术验证、商业化交付、利润兑现这条完整链条。市场可以提前给国产替代定价,但企业必须用订单和利润把这个估值接住。
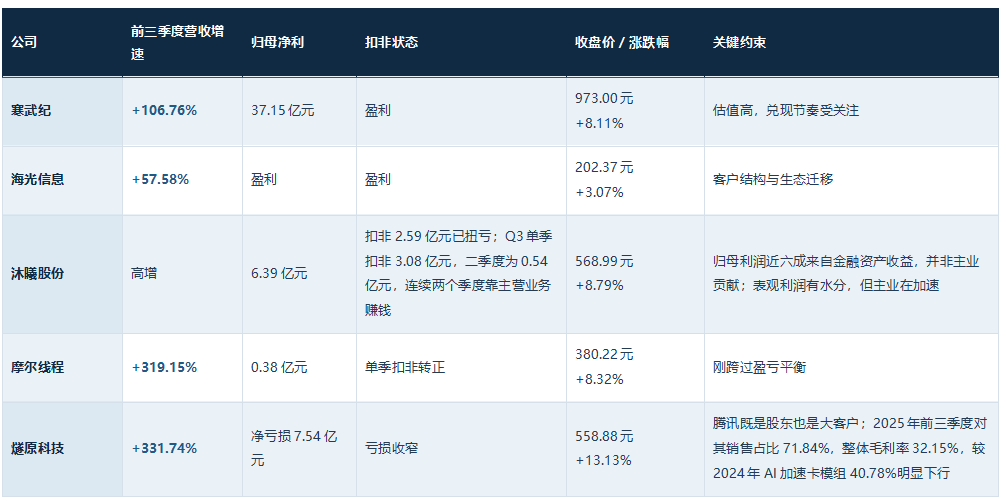
财务数据把这条链条摆得更清楚。2026年前三季度,以下图表五家国产算力芯片头部公司的营收都在高速增长,但扣非盈利的状态却完全不同。

营收翻倍和扣非盈利之间,隔着客户结构、股东关系和定价权。产品替代的瓶颈更多落在迁移成本上,参数差距并不是最卡脖子的地方。从CUDA转向国产平台,据产业调研称部分项目时间和投入至少增加50%,闭源模型的适配周期(883436)可能拉长到半年以上。参数可以追,生态迁移的账要一家一家客户去算。
光模块的估值反而没有看上去那么危险。中际旭创(300308)预期PE在46倍附近,放在光通信龙头的历史区间里并不极端,而且有2026年前三季度真实的利润增速和延伸到2027年的订单能见度做底。它的压力主要来自交易结构,基本面并没有坍塌。这意味着,如果英伟达(NVDA)官方后续澄清传闻,光模块的修复速度可能比国产GPU的回落速度更快,前提是筹码完成一轮有效出清,而非仅仅传闻被证伪。
中信证券(HK6030)11月12日的研报提供了一个值得留意的偏移。它把国产算力的边际改善锚定在资本开支上,中信证券(HK6030)研报称腾讯和阿里2026年Q2资本开支合计超1200亿元、环比翻倍,中国移动(HK0941)2027年算力投资超1000亿元。但它的建议落点主要放在IDC、连接器、交换机这些低估龙头身上,GPU本身并不在首选之列,这反映的是资本开支确认后机构在产业链内部做性价比再平衡,不等于对GPU基本面的否定。当资本开支的确定性被确认后,机构开始往估值更低、拥挤度更低的配套环节找兑现,已经涨了很多的芯片设计端不再是加注的首选。这个偏移和杨超的拥挤度风险是同一件事的两面。
大摩和高盛(GS)的动作提供了另一层参照。大摩11月11日把英伟达(NVDA)从半导体(881121)首选股名单里移除,维持增持评级,理由是围绕黄仁勋个人的不确定性让风险收益比趋于不利;但同一家机构的科技团队在另一份研报里强调,中国技术完全国产替代的长期愿景,急迫性与重要性相对更为提高。高盛(GS)则更早喊出逢低买入A股AI,理由是估值压缩、政策支撑、外资仓位处于历史低位。对英伟达(NVDA)本身降低短期确定性权重,对A股算力链提高国产替代的长期权重,这两笔账被机构拆开算了。
但机构对A股算力链的判断,也不是一句“看多国产替代”就能概括。把几家主要机构的验证框架摊开,它们盯住的其实是同一件事的不同环节。
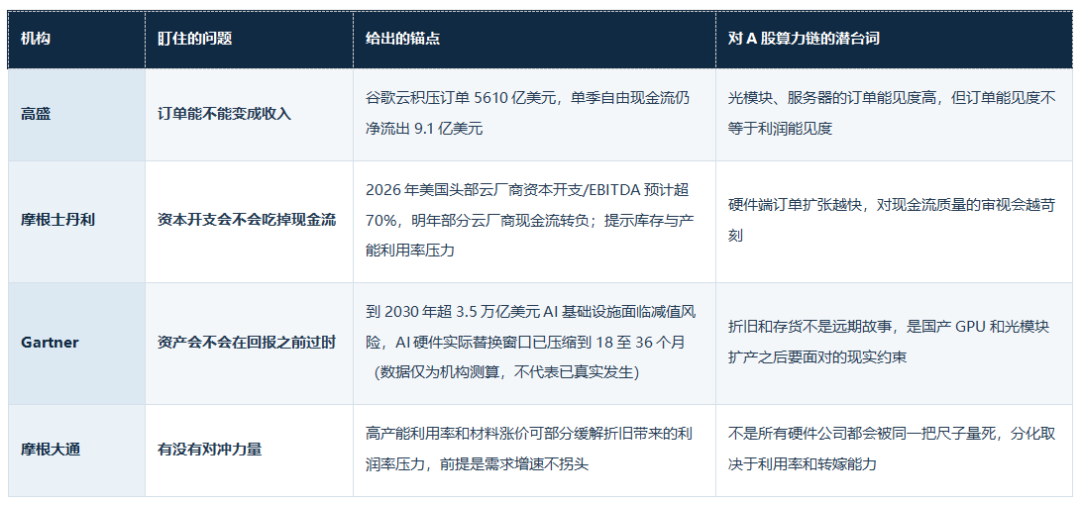
四家机构关注的是同一条链上的不同环节。高盛(GS)站在云厂商的收入端,问钱什么时候回来;大摩站在现金流端,问资本开支把现金吃掉了多少;Gartner站在资产端,问设备过时之前能不能赚回本;摩根大通(JPM)站在产能端,问利用率能不能把折旧摊薄。四个问题叠在一起,恰好对应文章开头那条A股算力链的三层结构:国产GPU交易远期叙事,光模块有订单但怕拥挤,PCB和配套靠客户结构找缓冲。机构给出的是按环节分层的答案,统一的多空判断并没有出现。
11月12日A股算力链的日内分化与午后回吐,完成了一次压力测试。国产替代的叙事被海外不确定性强化了,英伟达(NVDA)链的拥挤度被传闻挤压了,PCB和配套环节用订单韧性证明了自己不是同涨同跌的附属品。但这还不是一次基本面反转。黄仁勋的传闻没有改变英伟达(NVDA)的芯片交付,也没有改变国产GPU的良率爬坡节奏。它改变的只是资金在此刻买什么这个问题上的排序。排序可以在一两天内剧烈摆动,订单和业绩不会。
对于盯着盘面的人来说,寒武纪(688256)盘中能不能站上千元、收盘能不能守住并不是最值得留意的。更值得跟踪的是,当这则传闻被证伪、或者被下一则新闻覆盖之后,国产GPU的成交额能不能守住,光模块的筹码出清有没有完成,配套环节的低估是被资金发现还是继续被拥挤的芯片端虹吸。叙事切换的窗口已经打开过一次,但天亮之前,寒潮不会只来一轮。


