


任女士
【导语】11月第一周,拉丝材市场走出一轮“先抑后扬”的短节奏,但价格重心的抬升幅度极为有限。当前拉丝材的核心矛盾,仍然是供给收缩追不上需求收缩所形成的“供需错配”,磨底行情尚未走完。
价格调整:银十之后的继续盘整
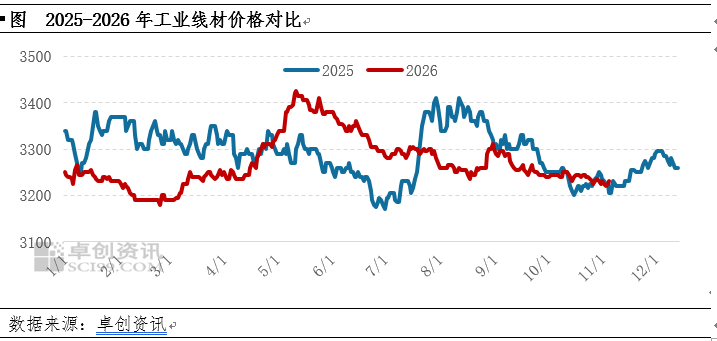
2026年11月初的运行区间微高于2025年同期。以九江拉丝材价格为例,近一周拉丝材价格整体呈现“周初大幅下探、周中弱稳、周末再度回落”的窄幅磨底走势,周内波动空间仅10元/吨,市场缺乏方向性。周内最高价3230元/吨,最低价3220元/吨,振幅仅10元/吨;周末11月6日价格较10月31日下跌5元/吨,较10月30日累计下跌45元/吨,跌幅约1.38%。说明终端采购没有实质性改善,成交对价格的支撑偏弱。当前3220元/吨附近已接近前期低位区间,成本端对继续深跌形成一定约束,但在库存去化没有明显转好之前,价格仍缺乏持续反弹的基础。
建筑需求拖累未止,汽车稳中有增
内需的分化在本周数据中体现得尤为清晰。建筑链条的收缩仍在延续,建材(850107)消费(883434)环比下降2.6%,淡季需求走弱的格局并未因期货反弹而改变。汽车出口的高增长是工业线材需求端最重要的结构性亮点,新能源汽车(885431)出口同比超过1.2倍,紧固件、焊接材料等零部件出口随整车同步走高,对冷镦钢和高端拉丝材形成实打实的增量。但这一增量与普通Q195拉丝材之间存在明显的品种隔离:汽车紧固件所需的是具备特定冷镦性能、洁净度和强度等级的材料,普通建筑用拉丝材无法直接承接这部分需求。汽车链的韧性可以托住工业线材的总量,却很难扭转普通拉丝材的弱势。
供给库存双增
本周全国样本钢企产线开工率66.96%,较上一期增加0.89个百分点;钢厂库存总量为52.55万吨,较上期增加0.22万吨,涨幅0.42%;其中华北地区钢厂库存增加0.67万吨,华东地区钢厂库存减少0.60万吨,华中地区钢厂库存增加0.20万吨。表面看似乎处于弱平衡状态。但这反映出终端实际消化能力依然偏弱——钢厂生产出来的资源未能有效传导至终端消耗,而是滞留在厂内或转化为向社库转移的压力。开工率小幅回升叠加厂库微增,供给端压力正在边际增加,而库存的区域分化则暴露出内需的严重不均衡。
后续展望:基本面支撑不足,市场继续磨底
短期来看,拉丝材价格继续深跌的空间有限——高炉利润已压缩至盈亏线附近,成本端存在刚性托底;但库存仍维持高位,11月大概率仍是磨底阶段。转折点仍未出现。近期期货市场虽有小幅回升,但市场反馈有限,更多是情绪在窄幅区间内的摆动,而非趋势的启动,因此预计拉丝价格近期仍将维持窄幅波动局面,幅度约在3210-3250元/吨。


