


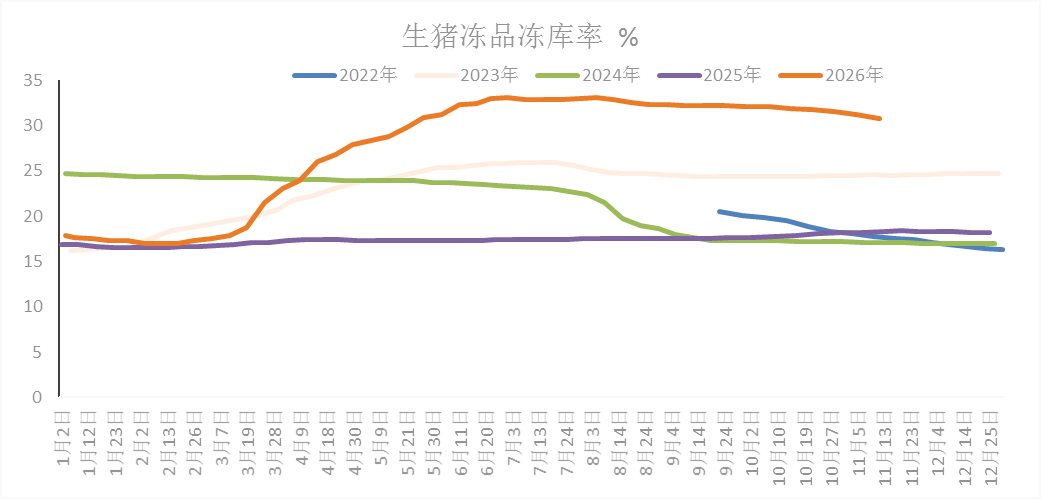
根据Mysteel数据,2026年第46周屠宰企业开工率为32.61%,较上周增加1.67个百分点,同比下降1.29个百分点,企业开工率于31.28-33.45%区间波动。国内重点屠宰企业鲜销率为82.11%,环比上涨0.63个百分点,同比下滑4.16个百分点;冻品库容率为30.76%,环比下滑0.47个百分点,同比上涨12.55个百分点。
数据看点1:屠宰企业开工率连续五周回升,且本周开工率环比回升幅度为近五周最大,11月上中旬在31-33%区间内波动,高于国庆节期间的30%,但是仍低于去年同期水平。气温下降,北方采购需求略有回升,带动屠宰企业开工率回升,只是南方腌腊需求尚未正式启动,加之冻品库存和替代品分流鲜肉需求,鲜肉走货速度一般,故而开工率回升幅度仍相对有限,整体处于相对低位水平。进入11月下旬,气温继续下降,腌腊加工逐步启动之后,开工率有望逐步提高,但替代品分流和冻品库容仍处于高位,开工率大幅提升空间有限。


来源:Mysteel瑞达期货研究院
自8月份生猪冻品库存启动去库存进程以来,整体去库存进程缓慢,截至11月12日冻品库容30.76%,比8月初的高峰值33.09%,仅下滑2.33%,平均每周下降0.16%,处于近五年同期最高值。一般认为超过25%视为偏高库存,当前仍处于偏高库存范围内。冻品库容高企,一方面,屠宰企业继续补库意愿薄弱,以销定产模式为主,压制开工率水平。另一方面,一般来说12月为传统冻品出库高峰期,鲜品价格若有上涨,可能触发冻品集中出库,与需求旺季重叠,会压制短期猪价反弹高度,拉长猪价磨底时间。

来源:Mysteel瑞达期货研究院
屠宰开工率连续五周回升,本周环比增幅为近五周最大,11月上中旬在31%-33%区间震荡,高于国庆假期水平,但低于去年同期。降温带动北方采购回暖,而南方腌腊尚未启动,叠加冻品及替代肉分流,鲜肉走货偏弱,开工修复幅度有限。11月下旬腌腊逐步启动之后开工率有望上行,但冻品高库存压制下大幅抬升空间有限。冻品库容自8月开始缓慢去库,截至11月12日库容30.76%,处于近五年同期高位,远超25%的偏高库存线。当前屠宰以销定产,补库意愿不足;12月临近冻品出库旺季,若鲜价上涨易引发集中出库,对冲旺季需求,压制猪价反弹空间,拉长磨底周期(883436)。
市场有风险,投资需谨慎!


