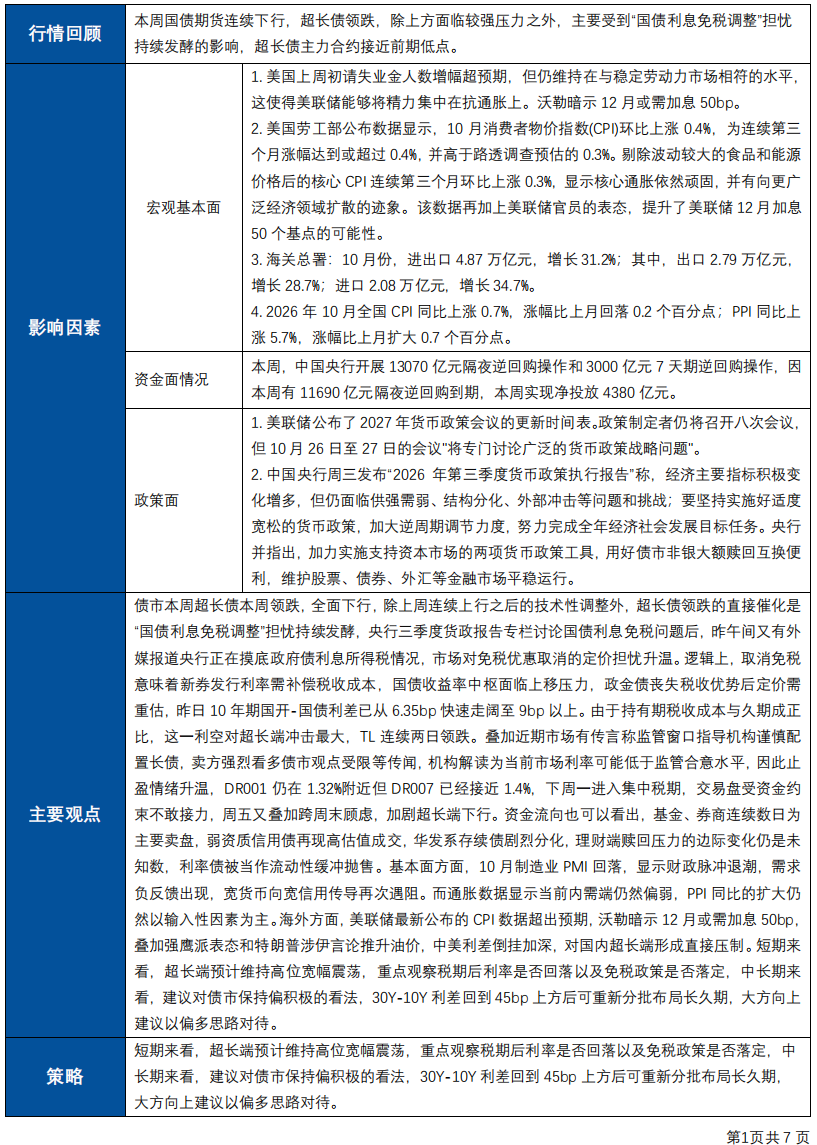
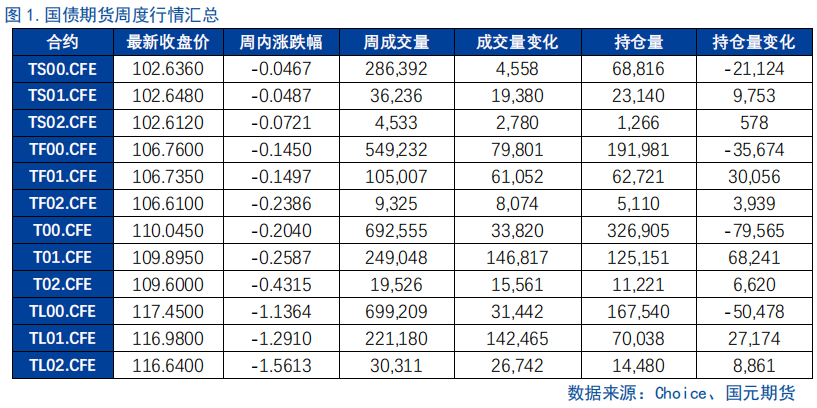
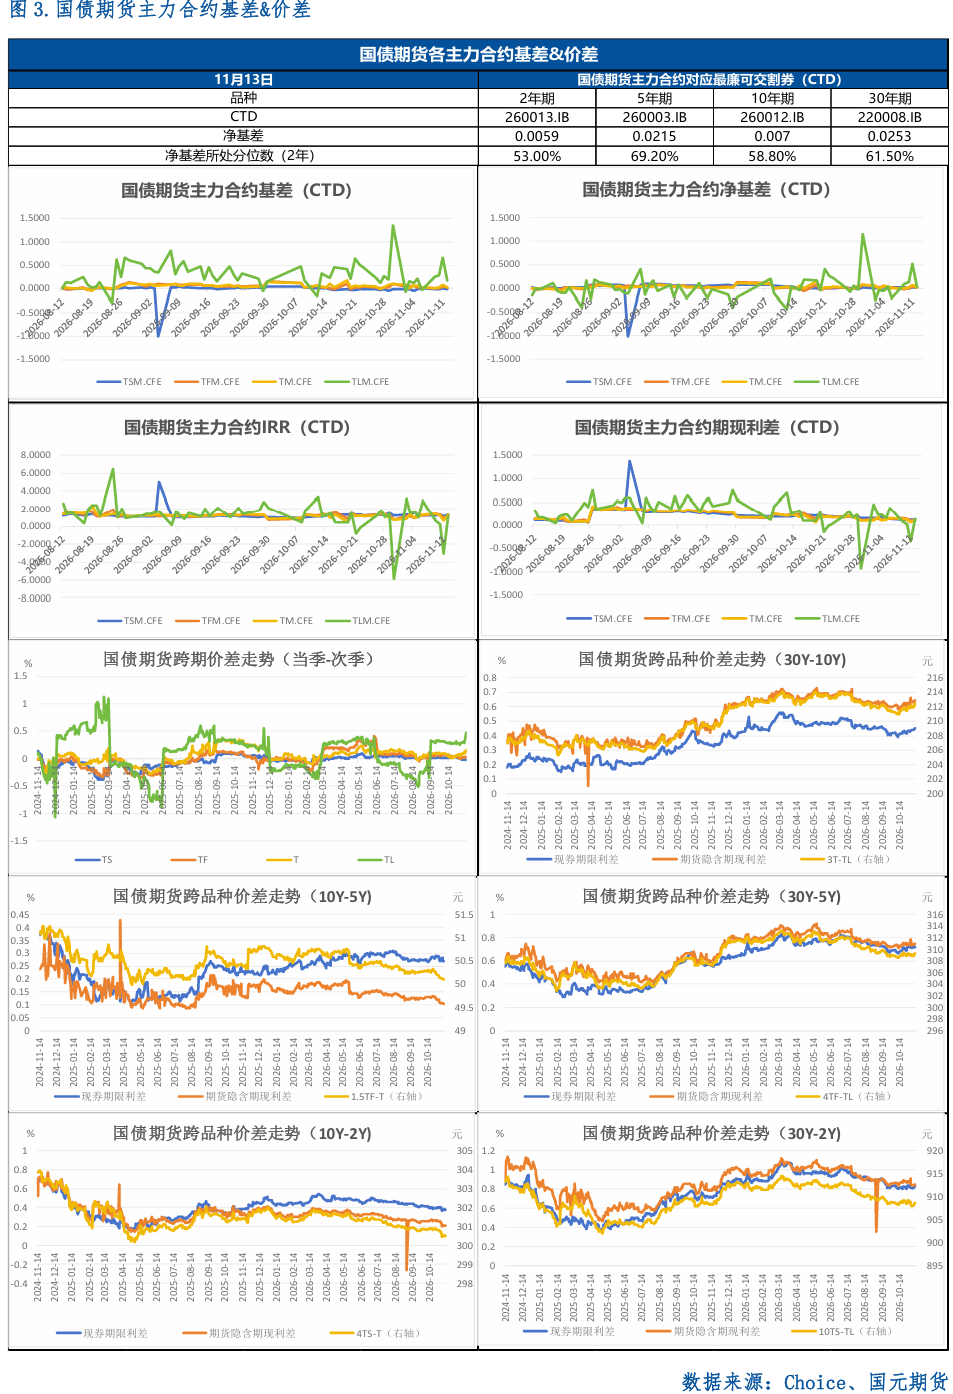
主要观点:债市本周超长债领跌,全面下行,除上周连续上行之后的技术性调整外,超长债领跌的直接催化是“国债利息免税调整”担忧持续发酵,央行三季度货政报告专栏讨论国债利息免税问题后,昨午间又有外媒报道央行正在摸底政府债利息所得税情况,市场对免税优惠取消的定价担忧升温。逻辑上,取消免税意味着新券发行利率需补偿税收成本,国债收益率中枢面临上移压力,政金债丧失税收优势后定价需重估,昨日10年期国开-国债利差已从6.35bp快速走阔至9bp以上。由于持有期税收成本与久期成正比,这一利空对超长端冲击最大,TL连续两日领跌。叠加近期市场有传言称监管窗口指导机构谨慎配置长债,卖方强烈看多债市观点受限等传闻,机构解读为当前市场利率可能低于监管合意水平,因此止盈情绪升温,DR001仍在1.32%附近但DR007已经接近1.4%,下周一进入集中税期,交易盘受资金约束不敢接力,周五又叠加跨周末顾虑,加剧超长端下行。资金流向也可以看出,基金、券商连续数日为主要卖盘,弱资质信用债再现高估值成交,华发系存续债剧烈分化,理财端赎回压力的边际变化仍是未知数,利率债被当作流动性缓冲抛售。基本面方面,10月制造业PMI回落,显示财政脉冲退潮,需求负反馈出现,宽货币向宽信用传导再次遇阻。而通胀数据显示当前内需端仍然偏弱,PPI同比的扩大仍然以输入性因素为主。海外方面,美联储最新公布的CPI数据超出预期,沃勒暗示12月或需加息50bp,叠加强鹰派表态和特朗普涉伊言论推升油价,中美利差倒挂加深,对国内超长端形成直接压制。短期来看,超长端预计维持高位宽幅震荡,重点观察税期后利率是否回落以及免税政策是否落定,中长期来看,建议对债市保持偏积极的看法,30Y-10Y利差回到45bp上方后可重新分批布局长久期,大方向上建议以偏多思路对待。
策略:短期来看,超长端预计维持高位宽幅震荡,重点观察税期后利率是否回落以及免税政策是否落定,中长期来看,建议对债市保持偏积极的看法,30Y-10Y利差回到45bp上方后可重新分批布局长久期,大方向上建议以偏多思路对待。