总体态势
经济修复不及预期,尽管政策性金融工具下发和PSL降息扩围带动新项目开工有所加快,但并未带动总量企稳。
生产端:增速回落,行业分化延续;
需求端:终端依然面临较大压力;
投资端:降幅较前值走阔,实物工作量尚未大规模形成;
地产端:面临增长压力,年内仍将延续寻底态势;
消费(883434)端:基数影响下读数回落。
10月经济修复不及预期,尽管政策性金融工具下发和PSL降息扩围带动新项目开工有所加快,但并未带动总量企稳。需求端的回落进一步约束生产活动,使得工业品(850100)价格在供给端产能和库存出清下仍存支撑。当前政策仍处于观察期,在基建增速止跌、失业率趋势回落、社零明显修复信号兑现前,需求反弹仅视作波动,优先关注流动性修复和供给出清带来的结构性机会。
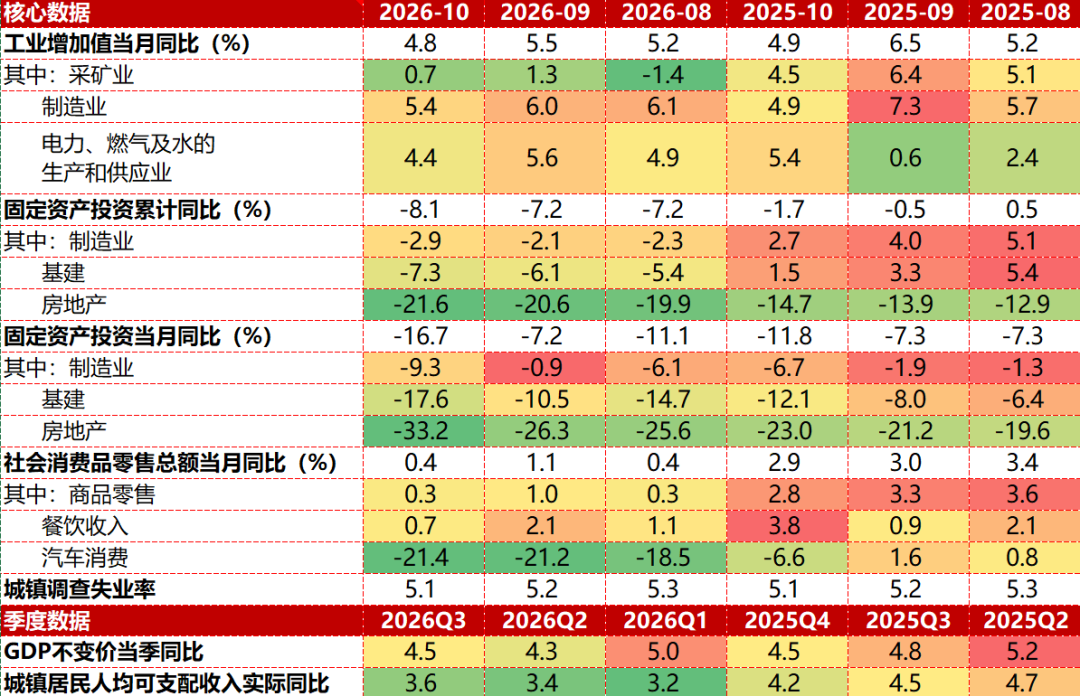
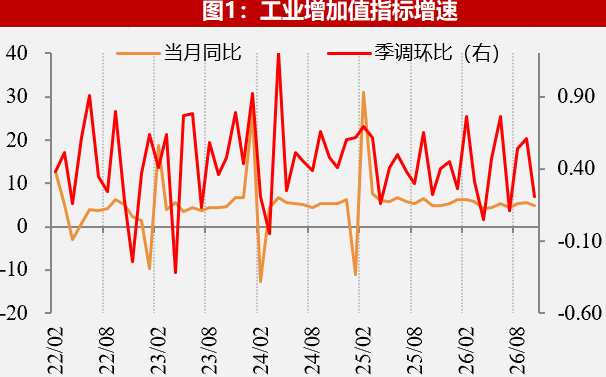
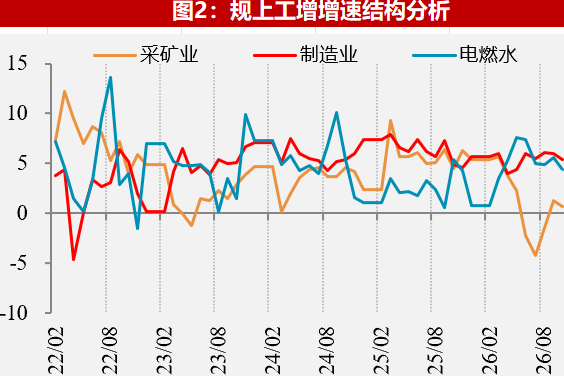
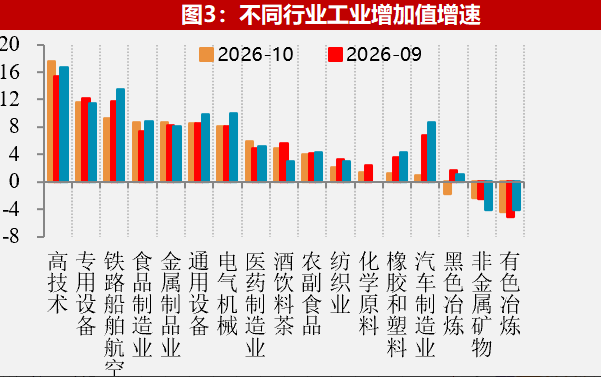
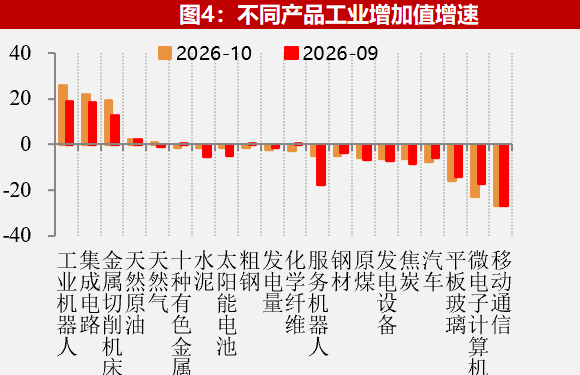
工业生产端,10月国内规模以上工业增加值同比增长4.8%,较前值回落0.7个百分点,环比增长0.2%。其中,三大行业门类中,采矿业、制造业和电燃水的生产分别变动-0.6、-0.6、-1.2个百分点至0.7%、5.4%、4.4%。行业上,高技术、专用设备(881118)、铁路船舶航空和金属制品(884075)业生产维持高增速,有色金属(1B0819)冶炼和压延加工业、非金属矿物、黑色冶炼和压延加工等行业生产维持低位。产品上,工业机器人、集成电路和金属切削机床生产增速居前,移动通信手持机、微型电子计算机和平板玻璃生产放缓幅度居前。
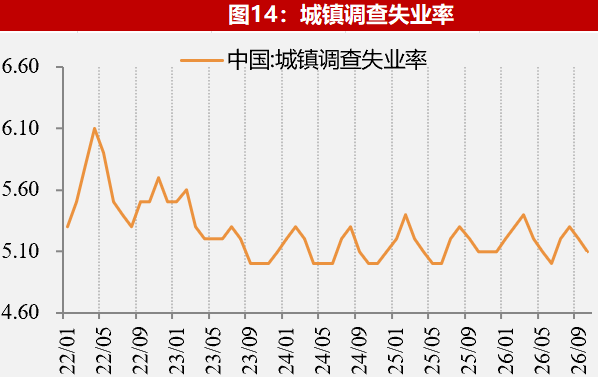
实体需求端,固定资产投资跌幅较前月扩大,略超预期,社零消费(883434)部分受假期错位影响读数回落,内需修复再度放缓。9月末PSL降息扩围,叠加8000亿元新型政策性金融工具9月-10月集中下发,项目施工进度有所加快,但未带动总量企稳,反映终端需求依然面临较大压力。受假期因素提振,10月服务业景气度有支撑,失业率小幅回落至5.1%。
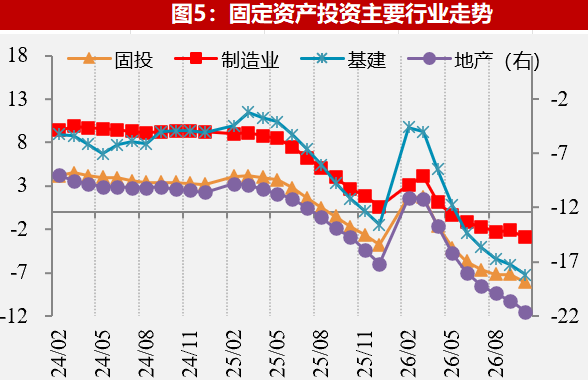
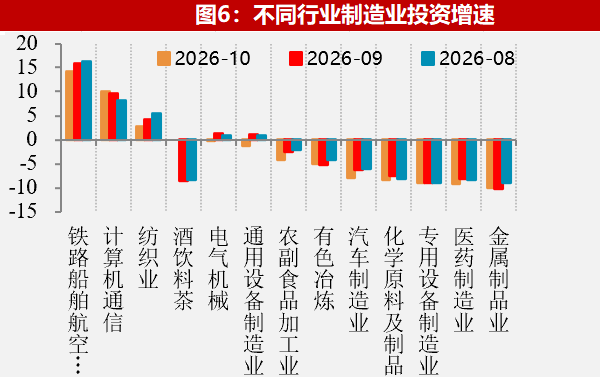
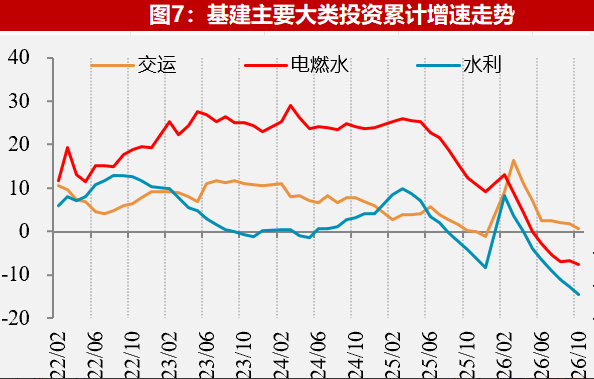
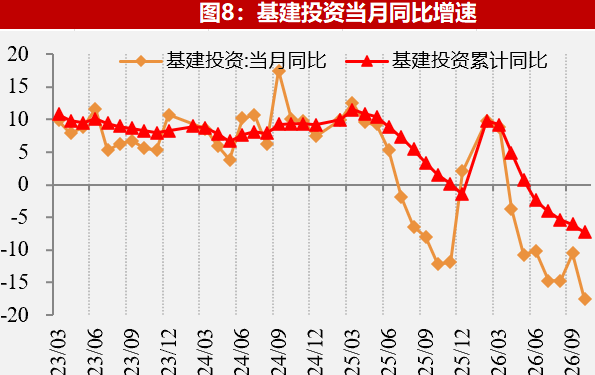
投资端,1-10月固定资产投资累计同比-8.1%,降幅较前值走阔。其中,制造业、基建投资和房地产(881153)跌幅分别扩大0.8个百分点、扩大1.2个百分点和扩大1个百分点至-2.1%、-7.3%和-21.6%。10月准财政工具加快下发,资金到位和施工进度均有所加快,但实物工作量尚未大规模形成,基建投资未见改善。制造业设备更新、高技术和装备制造业支撑仍在,但受传统制造业拖累,整体增长面临约束。
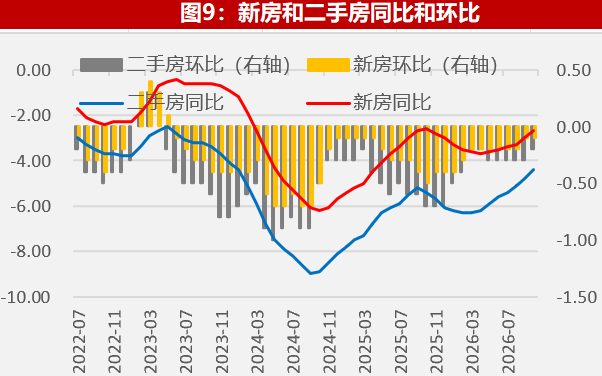
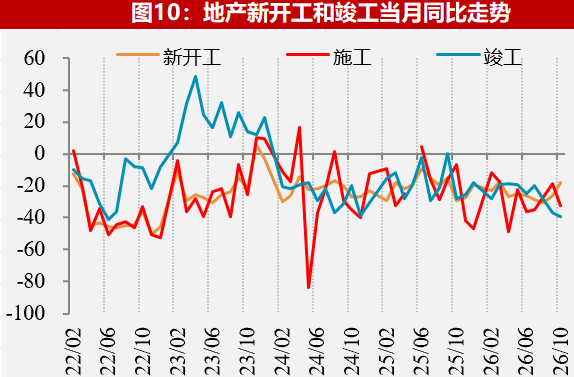
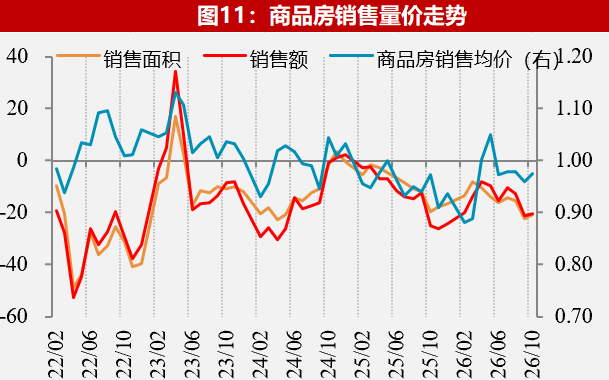
地产端,当前新房成交改善并不稳定,二手房挂牌量价仍弱,房企投资意愿短期难有明显修复。10月新开工面积降幅有所收窄,施工和竣工面积跌幅有所扩大,均处于历史低位。10月销售均价环比回升1.7%至0.97万元/平方米,销售面积同比降幅收窄至20.7%,销售额降幅收窄至20.5%。新增房贷贴息政策实施1个月以来,政策刺激效果尚不明显。尽管个人住房贷款最长期限延长、新建住房按揭发放时点调整和贴息政策有助于减轻购房者月供压力,但受制于居民收入预期和房企现金流压力,房地产(881153)投资端仍面临增长压力,年内地产投资仍将延续寻底态势。
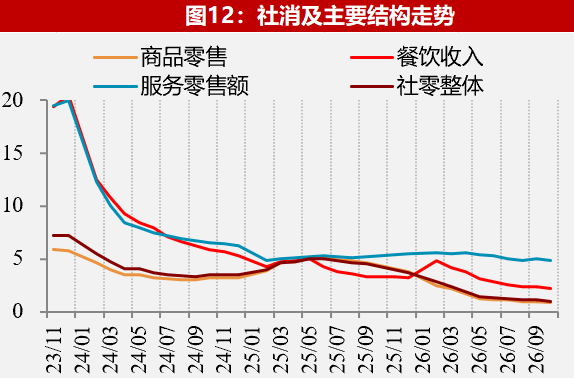
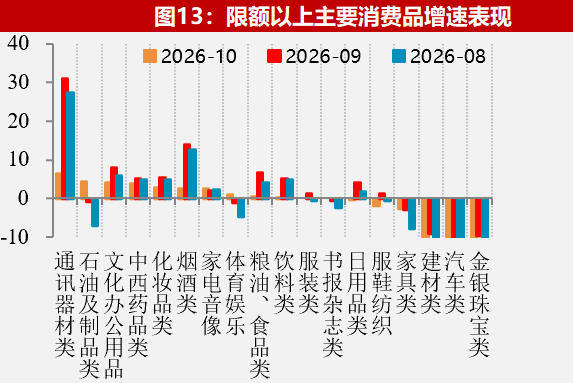
消费(883434)端,受去年同期基数影响,社零同比读数有所回落。当月社会消费(883434)品零售总额同比增速0.4%,较前值放缓0.7个百分点,其中餐饮收入同比增速回落1.4个百分点至0.7%,商品零售同比增速回落0.7个百分点至0.3%。在限额以上商品零售中,部分升级类商品和基本生活类销售较快增长,通讯器材、烟酒、文化用品、化妆品(884272)和饮料等商品消费(883434)表现较好,金银珠宝、汽车、建材(850107)、家具等商品消费(883434)明显收缩,耐用品消费(883434)延续弱势。服务消费(883434)方面,假期因素拉动文旅消费(883434),1-10月累计同比读数为4.9%,较前值回落0.1个百分点(官方未单独公布单月数据)。
总的来看,10月经济修复不及预期,尽管政策性金融工具下发和PSL降息扩围带动新项目开工有所加快,但并未带动总量企稳。需求端的回落进一步约束生产活动,使得工业品(850100)价格在供给端产能和库存出清的背景下,仍存支撑。当前政策仍处于观察期,在基建增速止跌、失业率趋势回落、社零明显修复信号兑现前,需求反弹仅视作波动,优先关注流动性修复和供给出清带来的结构性机会。