美凯龙:9月16日召开业绩说明会,投资者参与
 2026-09-16 21:05:18
 消息,2026年9月16日美凯龙(601828)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
问:请公司发行REIT的进展。
答:感谢您的提问。公司已选定REITs资产包,中介机构已入场,目前在项目尽调阶段,公司将尽快推动商业地产REITs项目落地,后续进展公司会及时合规进行披露。
问:上半年家居消费偏弱,公司自营商场客流有没有好转?
答:感谢您的提问。上半年家居消费整体仍偏弱,社零数据显示,行业家具和建筑装潢零售均有下滑,公司也阶段性通过减免租金、管理费等方式稳商留商。在此背景下,公司自营商场经营质量在提升自营及租赁收入23.8亿元,同比降幅明显小于整体营收,毛利率提升至70.7%;自营商场平均出租率升至86.9%,较2025年末提高1.9个百分点;经营性现金流显著改善。客流层面公司持续关注自营商场的客流变化,但目前没有对自营商场开展独立专项的客流统计。结合出租率、经营收入以及现金流等经营指标来看,核心自营商场经营恢复情况好于行业整体水平。
问:上半年的业绩表现?
答:感谢您的提问。商场数量及出租率截至2026年6月末,公司共运营72家自营商场、211家委管商场、16家特许经营商场,总经营管理面积超1850万方。2026年上半年关闭2家低效的自营商场,截至6月末自营商场平均出租率达86.9%,较2025年末的85%进一步提升。
上半年实现营业收入30.9亿元,同比下降2.5亿元,降幅7.3%,其中自营及租赁板块营收23.8亿元,同比下降0.7亿元,降幅2.8%,公司实现归母净利润7486万元,同比扭亏为盈;上半年公允价值变动损失约9884万元,较去年同期的21亿元大幅减少20亿元,是盈利改善的核心因素之一。
整体营业总成本下降4.5亿元,降幅超过营收降幅其中营业成本下降2.1亿元,降幅17%;销售费用下降1.1亿元,降幅29%;管理费用下降0.5亿元,降幅11%;财务费用下降0.75亿元,降幅7%。
经营活动产生的现金净流量为8.8亿元,同比增加6.8亿元,增幅达337%;较去年下半年环比增加2.6亿元,经营质量持续提升。详细信息请参考公司公告。
问:原材料、人力成本上涨,公司有哪些降本举措?
答:感谢您的提问。成本端,上半年三费继续下降,下半年我们将1.优化组织架构,提升人效;2.推进全面预算管理的精细化,严控非必要支出;3.继续发挥集采优势,降低采购和运营成本。
问:线上直播、电商引流,给线下门店带来的转化效果如何?
答:由于家居消费决策链条长,成交主要在线下完成,线上引流到线下的转化受多多种因素干扰,行业内很难形成统一口径的线上至线下转化率指标,因此不宜以单一转化率衡量引流效果。上半年公司持续整合抖音本地生活、小红书、高德、美团等线上流量入口,线上直播和电商引流主要承担种草、留资、预约到店的蓄客功能。报告期内新会员招募同比增长50%,在蓄客投入小幅增加的前提下,企划费用同比下降13%,体现出引流效率和费用管控均得到改善。
问:公司现金流上半年改善明显吗?
答:感谢您的提问。上半年经营活动产生的现金净流量为8.8亿元,同比增加6.8亿元,增幅达337%;较去年下半年环比增加2.6亿元,经营质量持续提升。
美凯龙(601828)主营业务:主要通过经营和管理自营商场、委管商场、特许经营商场和战略合作商场,为商户、消费者和合作方提供全面服务。同时还提供包括互联网零售、家装、设计等泛家居消费服务。
美凯龙2026年中报显示,上半年度公司主营收入30.95亿元,同比下降7.26%;归母净利润7485.99万元,同比上升103.94%;扣非净利润2377.85万元,同比上升103.95%;其中2026年第二季度,公司单季度主营收入15.46亿元,同比下降10.19%;单季度归母净利润2718.23万元,同比上升101.96%;单季度扣非净利润2278.5万元,同比上升105.94%;负债率72.6%,投资收益1.64亿元,财务费用10.13亿元,毛利率65.54%。
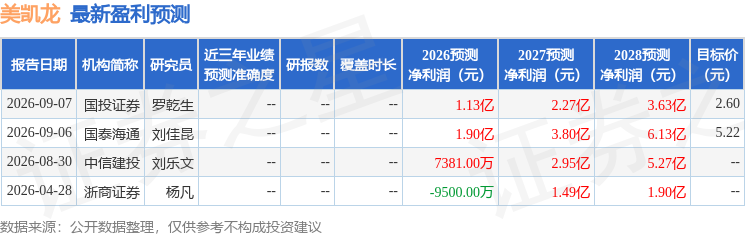
该股最近90天内共有4家机构给出评级,买入评级1家,增持评级3家;过去90天内机构目标均价为3.91。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1502.48万,融资余额增加;融券净流入1.61万,融券余额增加。