账面存货超 15 亿,负债仅 2.9 亿,千叶珠宝为何连发工资都困难?
 2026-09-16 22:24:10
北京朝阳区西大望路甲22号,千叶珠宝曾经的总部已是人去楼空。9月上旬记者实地探访,办公区漆黑一片,前台散落快递与招聘文件,一封银行寄达的《贷款提前到期通知书》静静躺在那里,无人签收。
9 月10日,主办券商东北证券公告,已无法联系公司实控人林明杰、高晓松夫妇,这一纸公告,宣告这家深耕行业25年的珠宝品牌彻底陷入停摆。
员工维权群内六十余人等待欠薪补发,部分员工被拖欠工资长达8个月;淘宝、京东、小红书等全平台官方店铺商品全部下架,新三板股价两日暴跌超60%,公司市值不足5000万元。
巅峰时期市值近27亿元的千叶珠宝,落得如此结局,核心矛盾极具迷惑性:截至2026年6月末,公司负债总额2.93亿元,账面存货高达15.35亿元,总资产15.89亿元,资产规模远超债务,却拿不出资金发放员工薪酬。
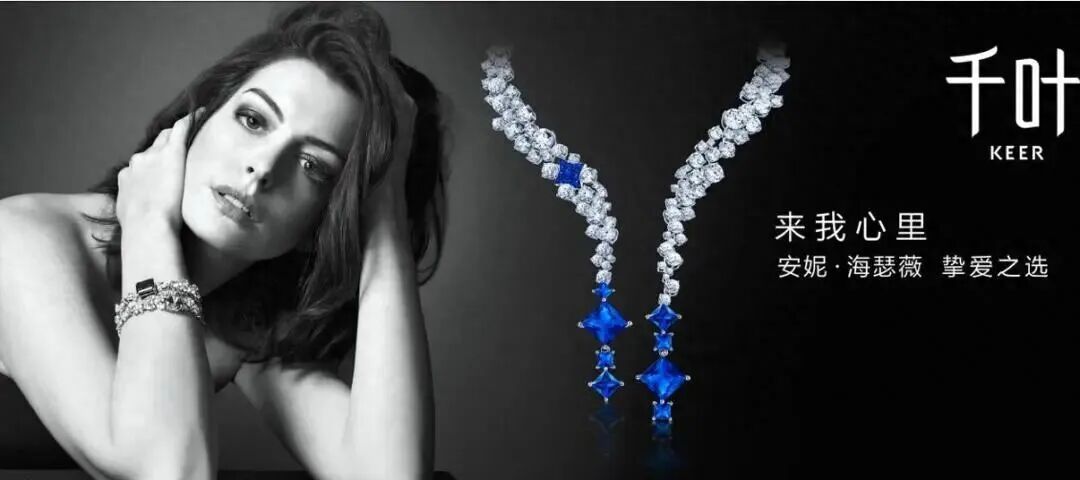
回看千叶的高光时刻,2017年是其发展顶点。当年公司营收13.57亿元,归母净利润9427万元,登陆新三板两年,还邀请好莱坞女星安妮 海瑟薇代言,主打年轻人轻奢珠宝赛道。彼时全国240家门店中233家为自营,重资产自营模式构筑品牌品控优势,林明杰曾称,能在40余城布局如此规模自营门店的珠宝企业国内罕见。同年公司启动创业板IPO辅导,资本市场一片看好。
但这场资本美梦终究破碎。历时五年创业板辅导无果,2022年转投北交所,当年9月终止辅导,两次A股上市尝试全部失败。
业绩同步持续下滑,2022年营收降至7.14亿元并首次亏损;2024年营收小幅回升至7.67亿元,2025年腰斩至4.38亿元;2026上半年营收仅2.13亿元,同比下滑26%,八年营收缩水近七成。为压缩开支,公司大幅裁员,2024年初员工357人,年末仅剩99人,2026半年报员工仅86人,两年裁撤超七成人员,职工薪酬现金支出减少近2000万元。
两次战略误判,直接拖垮企业
第一次是自营转加盟的激进调整。疫情冲击下自营门店租金人力成本压力凸显,千叶将200多家自营店缩减至仅剩1家,加盟店扩张至95家。
但转型时机踩在行业周期高点,金价上涨抬高进货成本,终端消费疲软,头部品牌集中关店,周大生、老凤祥、豫园股份2026上半年分别净关店473家、439家、476家,周大福单季度关店258家,加盟商集体出逃,千叶加盟战略落空。
第二次豪赌直播电商
线下受阻后,千叶把资源全部倾斜线上直播,2024年电商收入5.28亿元,占总营收近七成。2025年11月黄金税新政落地叠加金价剧烈波动,公司叫停达人直播与低价促销,电商业务断崖式下滑,2026上半年电商收入仅1963万元,同比大跌89.75%,营收占比跌至9%,第二增长曲线瞬间崩塌。
存货陷阱是资金困局的关键
15.35亿元存货中,黄金、钻石原材料就有6.04亿元,但珠宝首饰存货流动性极差,镶嵌款、设计饰品变现折价严重。2026上半年存货周转率仅0.12次,按当前销售节奏,清完全部库存需要8年以上。
账面现金仅93万元,其中54.45万元被诉讼冻结,可自由支配资金不足40万元。金价上行周期囤货是利润工具,金价震荡、首饰消费降温后,巨额存货变成沉重资产包袱。

家族式治理缺陷放大风险。林明杰、高晓松夫妇及林慧仙合计持股52.37%,董事会仅由这三人组成,缺少外部董事制衡。自营改加盟、押注直播等重大战略均为家族内部决策,缺少风险对冲机制。实控人失联后,董事会无法正常召开,公司治理直接瘫痪。
千叶的崩塌,也是国内珠宝行业周期洗牌的缩影。过去行业依靠加盟扩张、营销造势、金价红利快速做大。
如今消费者转向投资金条,品牌首饰溢价被质疑,加盟模式风险暴露。潮水退去,依靠周期红利成长的企业纷纷暴露根基短板。千叶珠宝的故事警示:账面资产不等于可用现金,资本与营销的繁荣,终究要回归真实的经营现金流。
NEXT