国机精工:中信建投、循远资产等多家机构于9月23日调研我司
 2026-09-23 23:02:34
 消息,2026年9月23日国机精工(002046)发布公告称中信建投孟龙飞汪洁叶天鸣、循远资产王雪峰覃婷、众安在线保险徐赛、泉果基金尚广豪、景元投资张轶乾、鸿途私募张文丰、国投创合李孟滔、华西证券刘文正、上海寿宁林忠富、新华基金刘海彬夏旭、西部证券郭义俊、新华资产兰宏阳杨佳妮黄彦博、红马投资杨钟亮、喜世润投资刘沛力、上银基金张靖怡、金之灏基金黄俊斌、天弘基金陈祥、中金资管金宾斌、淇琳投资苏宝亮、申万研究傅浩玮、工银安盛人寿黄浦、国寿安保基金王韫涵、国投证券郭玉明、博普资产刘世昌、河南现代服务业基金寇彻尚伟龙、杭州安益资产姚松林方国升、华泰证券甘力、长盛基金张谊然、长城基金余欢、上海和途基金梅俊宇、中信资管孙曙光、方以资产张检检、中原证券南汉馨于2026年9月23日调研我司。
具体内容如下:
问:公司是否有金刚石钻针产品?
答:公司拥有金刚石微钻产品,当前仅在航空碳纤维打孔领域实现应用,暂未布局半导体领域。
2.问公司在金刚石散热领域的产品布局和进展?
目前,金刚石散热片和金刚石光学窗口片已有小批量订单,主要供应国防工业领域,2025年实现收入超1000万元。
在散热领域,公司已形成覆盖金刚石单晶、金刚石多晶及金刚石铜复合材料的产品矩阵。产业化进展方面,CVD金刚石产品(含单晶与多晶)已进入行业头部客户的验证阶段;金刚石铜复合材料已向重点客户送样验证。在民用散热领域,各技术路线产品目前均处于下游客户验证阶段,如果进展顺利,年内有望有小批量订单的商业化落地。
3.问公司在金刚石功能化应用业务上有何优势?
金刚石功能化应用是公司面向未来的战略赛道,目前已覆盖单晶金刚石、多晶金刚石、金刚石铜复合材料三条技术路线与产能布局,整体处于行业先进水平。
装备端自主可控,公司MPCVD设备全部自研自制,拥有新型高功率MPCVD法大尺寸金刚石生产线。标准端引领行业,牵头编制国内首个《热沉用金刚石片》团体标准,填补行业技术规范空白。应用端持续突破,散热片、光学窗口片等产品已配套国防领域重大工程;民用领域覆盖高功率芯片、IGBT(晶体管)、消费电子等应用场景,相关产品正与下游头部客户开展合作验证。产业化支撑同步夯实,稳步推进产业园建设。4.问超硬材料磨具业务在半导体领域的开展情况?
近几年,得益于我国半导体产业的发展,公司应用在半导体领域的产品保持较快增长势头,上半年同比增速约40%。公司已形成“金刚石工具+精密陶瓷制品”的产品布局,覆盖倒边轮、减薄砂轮、划片刀、封装刀及陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等产品,贯穿半导体晶圆制造到封装测试全流程,客户覆盖国内主流晶圆厂、封测厂与设备厂商。依托技术积淀与本土化服务优势,公司高端产品持续突破,国产替代进程不断加快。
5.问公司金刚石工具业务的情况?
公司在半导体领域金刚石工具产品上处于行业领先地位,主要包括划片刀、封装刀、减薄砂轮等产品,用于晶圆减薄、芯片划切与封装测试环节,是目前公司超硬磨具业务最核心的增长来源。不过公司该类产品与海外龙头仍存在差距,将持续加大技术研发投入,迭代优化产品性能与生产工艺。
6.问公司精密陶瓷制品业务的情况?
公司在半导体领域精密陶瓷产品上处于行业领先地位,该类产品包括陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等。应用在半导体领域的精密陶瓷制品,技术开发难度大,产品技术壁垒较高,市场前景好,是公司未来几年重点推广的产品,公司将加快其市场导入,持续提升市场占有率。
7.问公司半导体耗材的客户结构如何?
公司半导体客户按产品类型分布较清晰。金刚石工具对应的客户集中于封装领域,精密陶瓷制品客户以半导体设备厂为主。
8.问公司金刚石铜产品采用哪种技术路线?
公司同步推进烧结法、熔渗法两条技术路线,其中热压烧结法所用SPS设备为自主研发。
9.问怎么看待公司轴承业务未来发展情况?
上半年轴承业务实现营业收入8.15亿元,同比下降17.63%,主要受风电行业周期性变化影响。从趋势看,二季度以来收入降幅持续收窄,经营形势逐季好转。
航天特种轴承作为公司盈利的“压舱石”,传统优势地位持续稳固。产品全面覆盖卫星、运载火箭全系统关键部位,国内主流航天企业均为公司客户。可重复使用运载火箭方面,有力保障长征十号乙等国家重大航天工程任务顺利实施,配套朱雀三号重复使用遥二运载火箭完成发射与收任务验证。随着商业航天进入常态化高频发射阶段,相关业务正逐步为公司带来新的增量。
国机精工(002046)主营业务:轴承行业、磨料磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等,分为新材料、基础零部件、机床工具、高端装备、供应链管理与服务五大业务板块。
国机精工2026年中报显示,上半年度公司主营收入15.35亿元,同比下降4.51%;归母净利润4904.69万元,同比下降71.89%;扣非净利润6158.24万元,同比下降54.57%;其中2026年第二季度,公司单季度主营收入8.93亿元,同比下降1.26%;单季度归母净利润5812.77万元,同比下降32.4%;单季度扣非净利润9066.33万元,同比上升3.39%;负债率30.51%,投资收益475.89万元,财务费用796.02万元,毛利率34.63%。
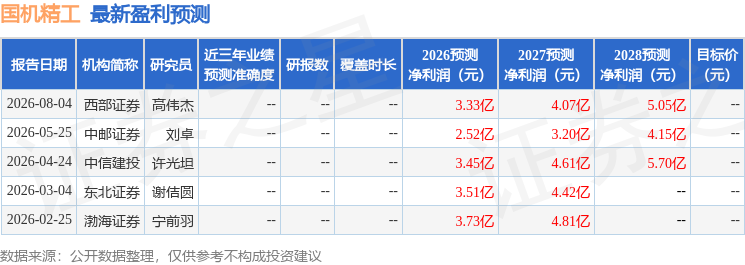
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入6139.04万,融资余额增加;融券净流入138.71万,融券余额增加。