京东首个购物中心落地宿迁,看起来不像“传统商场”
 2026-09-24 23:56:53
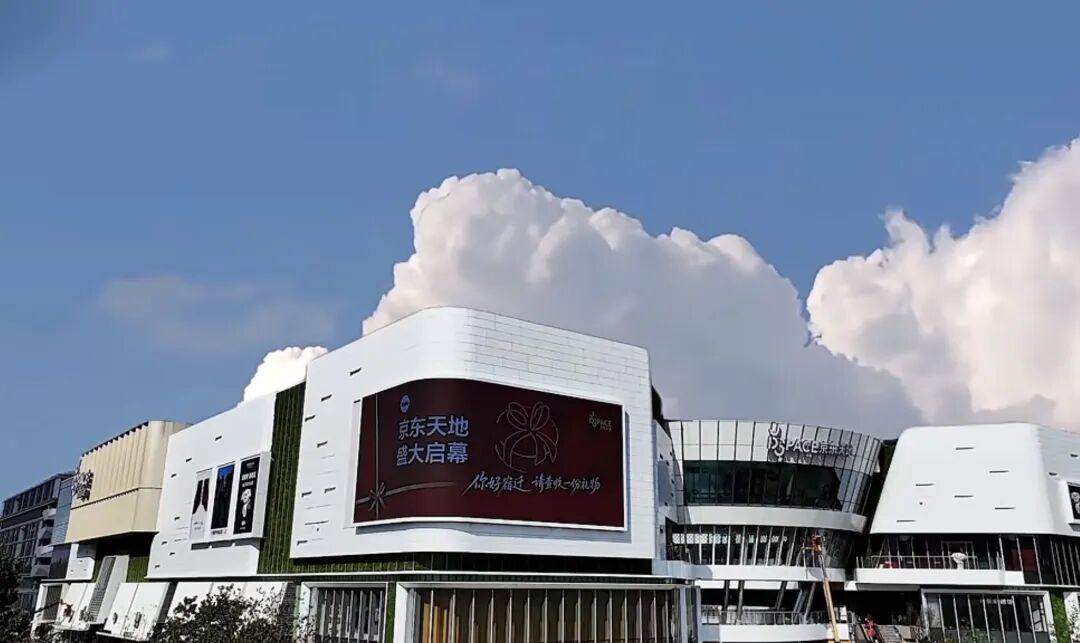
京东天地看起来“不像商场”,庭院式的节点设计,更易逛。首进宿迁及以上品牌占比超过35%,苏北首店、华东首店不在少数。
全文约4100字,阅读需约8分钟
出品/
9月24日,全国首家京东天地(JD SPACE)在江苏宿迁正式开业,这是京东首次以购物中心的形态进入线下实体商业。

项目外立面
项目紧邻京东智慧城,总建筑面积约3.3万㎡,地上4层、地下1层,配套511个停车位,总投资约9000万元。
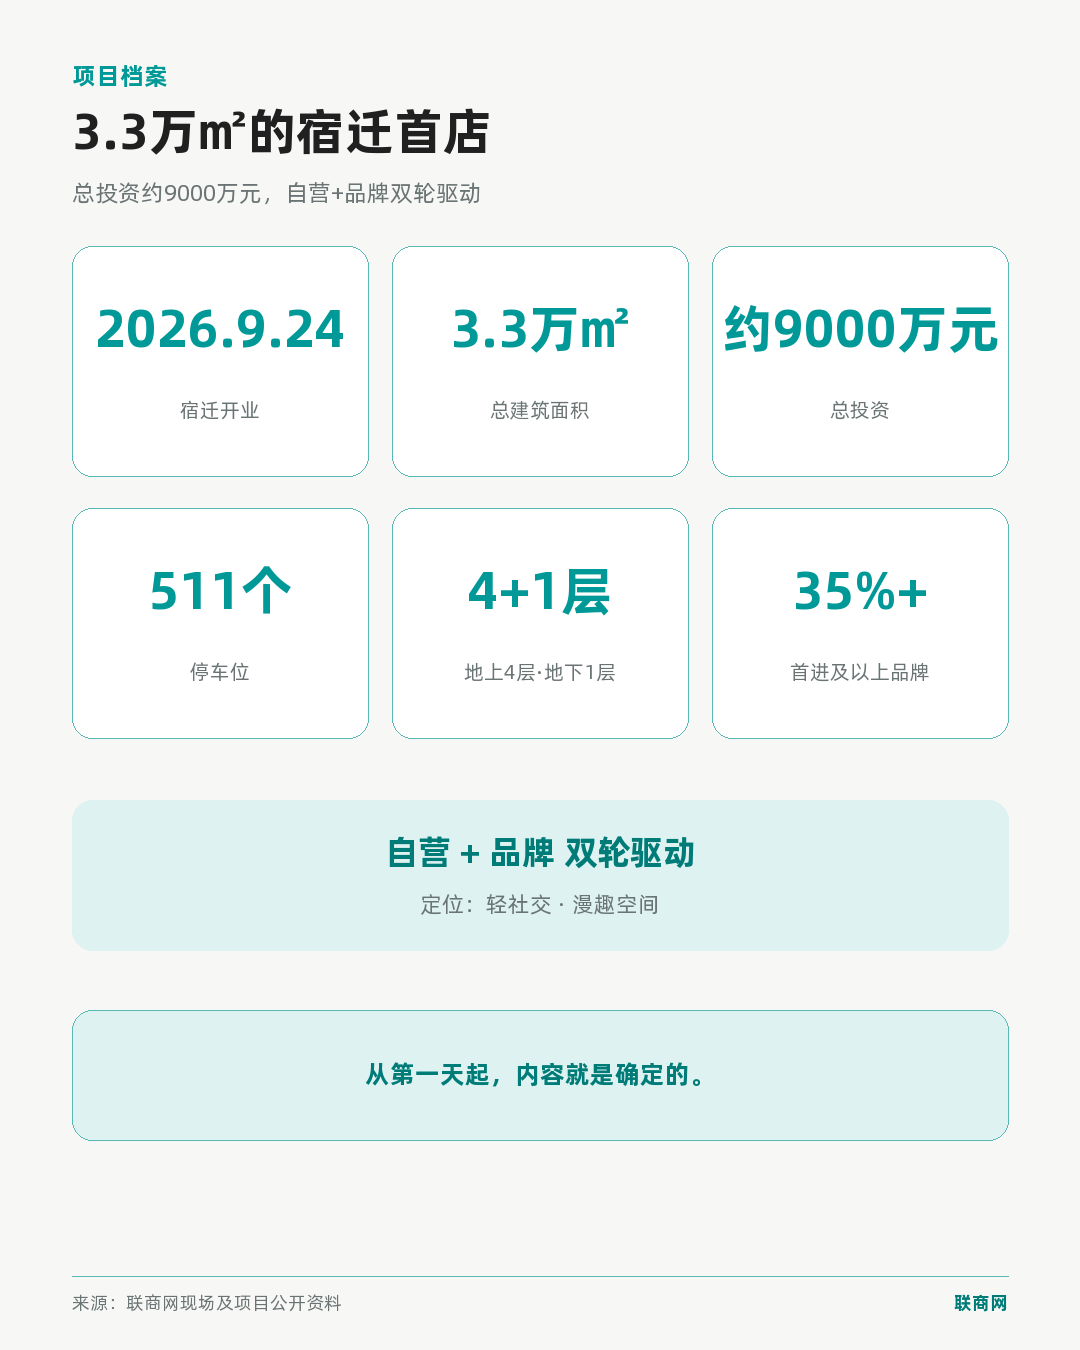
值得注意的是,京东天地并非传统意义上“先建盒子再招商”的购物中心,而是将多年积累的供应链、订单流和履约能力,铺设成为线下零售空间,并进行实地演练。
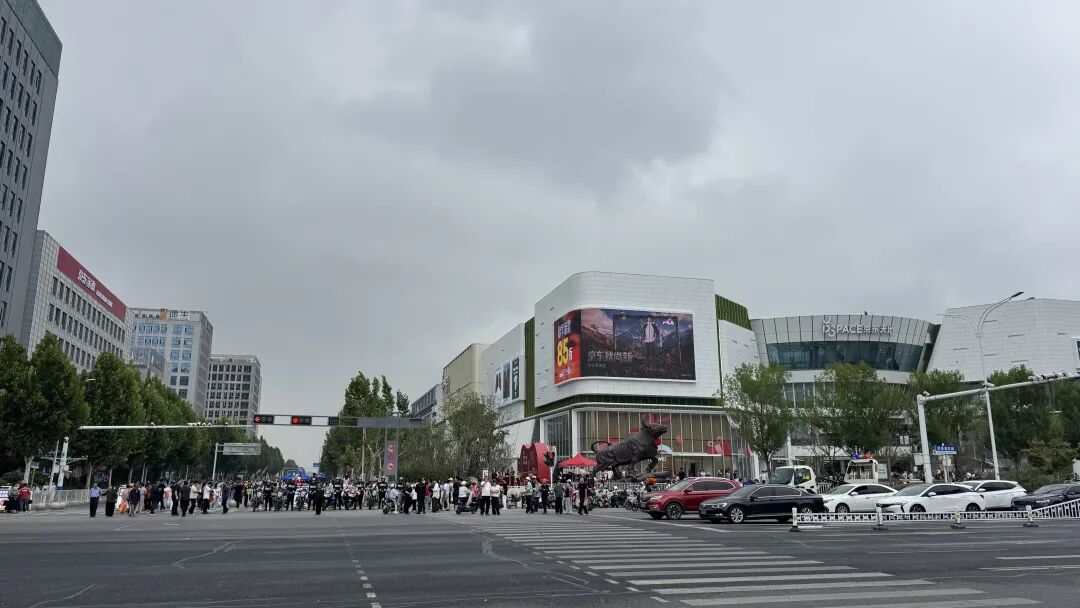
项目周边道路已进行交通管制
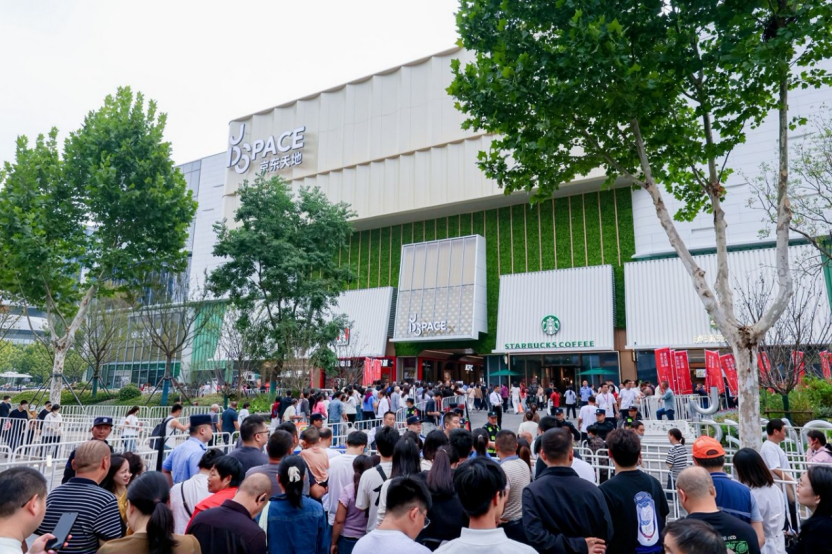
现场排队的消费者络绎不绝
开业当天,去现场看了看。
由于客流较多,市政道路已进行交通管制,现场排队入场的消费者络绎不绝。
商场开业两小时,已有超四万人次选择来这里抢先打卡。

3.3万㎡的“轻社交、漫趣空间”
走进京东天地,最直观的感受是“不像商场”。
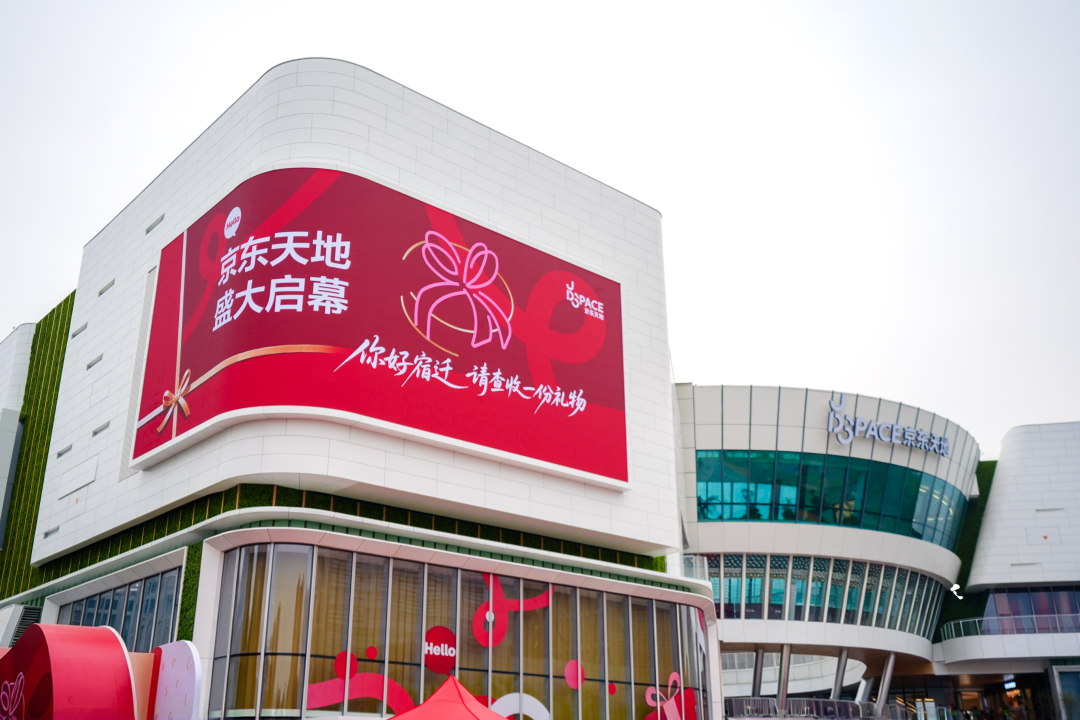

项目外立面
传统购物中心讲究动线设计、中庭留白、品牌落位的视觉平衡,本质是为了让顾客在“逛”的过程中产生随机消费。
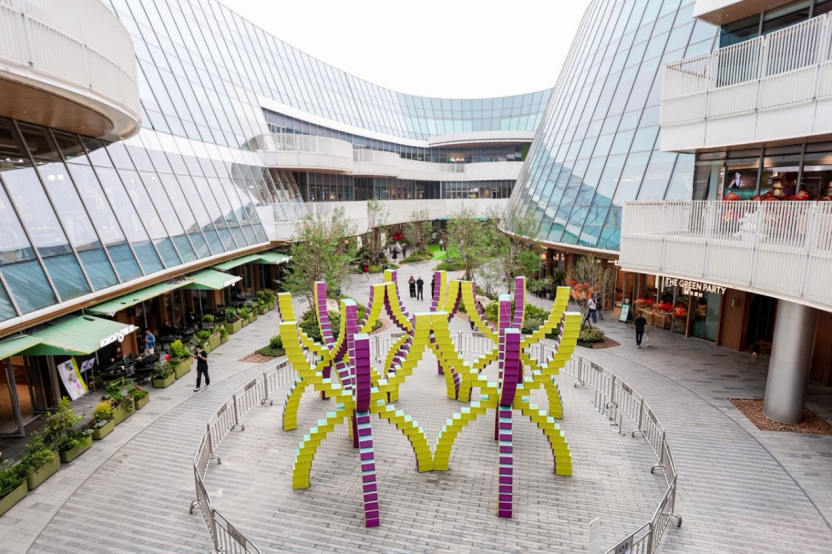
项目洄游庭院式设计风格
京东天地的定位是“轻社交、漫趣空间”,整体采用洄游庭院式布局,把非遗柳编等地方技艺揉进空间细节,动线围绕中庭展开。
项目构建起品质零售、文化体验、社交休闲于一体的复合商业空间,为消费者提供更丰富的商品、更即时的购物体验与更潮流的消费内容。
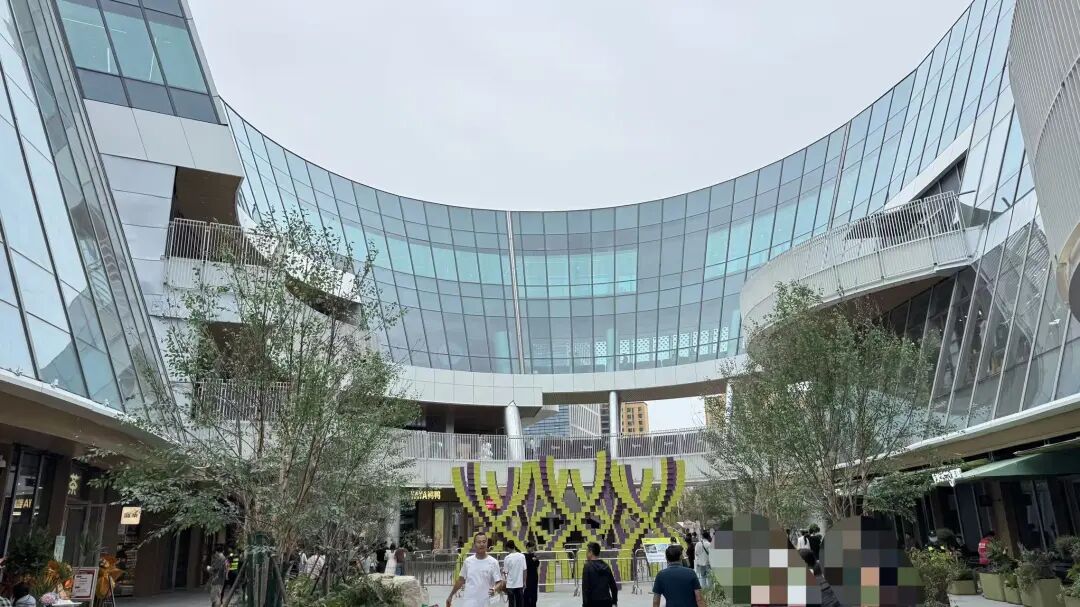
项目庭院式节点设计
在现场的感受是,京东天地的动线并不复杂,庭院式的节点设计让逛的过程不那么“直线化”,有停留感,也没有传统盒子的那种压迫感。
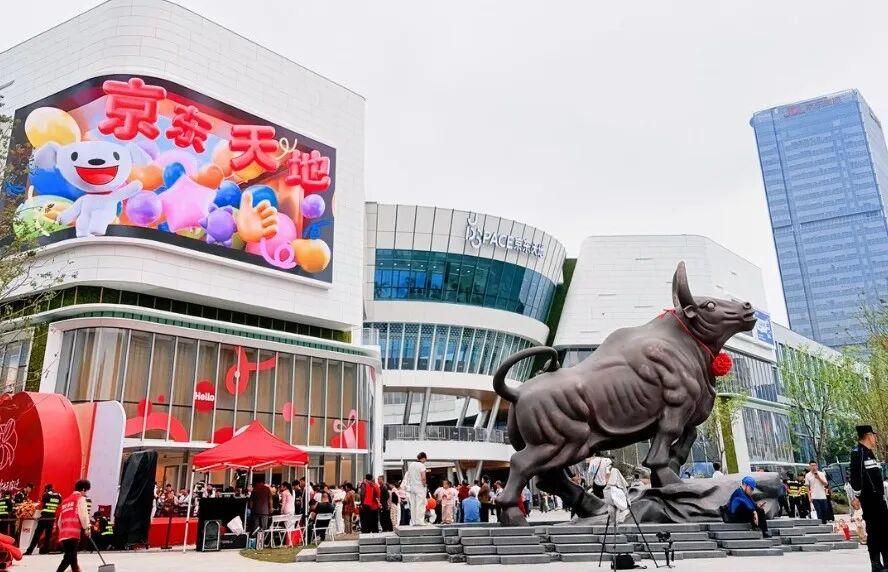
宿迁首个曲面裸眼3D大屏图源:宿说宿迁
硬件上,项目外立面,此前已点亮的宿迁首个超200㎡曲面裸眼3D大屏,成为当地打卡点,开业当天不少人在屏前拍照。

宿迁京东天地楼层业态导视
秉承“先有货,后有场”的逻辑,京东天地的特色直接体现在业态布局上。

业态分布上,B1为停车场;L1集合了服务台、七鲜超市、社交餐饮、生活方式和数码潮玩;L2是户外运动、精品服饰、生活好物、娱乐和精品配饰;L3以KTV和品质正餐为主;L4是京东餐饮中心,既服务京东员工,也对外开放。
品牌构成是这个项目最值得细看的地方。
京东天地采用的是“自营+品牌”双轮驱动,自营板块一口气铺了多个:华东首家京东家居馆和京东京造门店、宿迁首家七鲜超市等,自营内容本身就撑起了相当大的体量。

京东七鲜超市宿迁首店
自营业态不占用京东天地的招商指标,本身就是商场内容的组成部分。
当外部品牌入驻时,考虑的不单单是养商期多久,而是京东自营供应链已经带来的确定性客流。
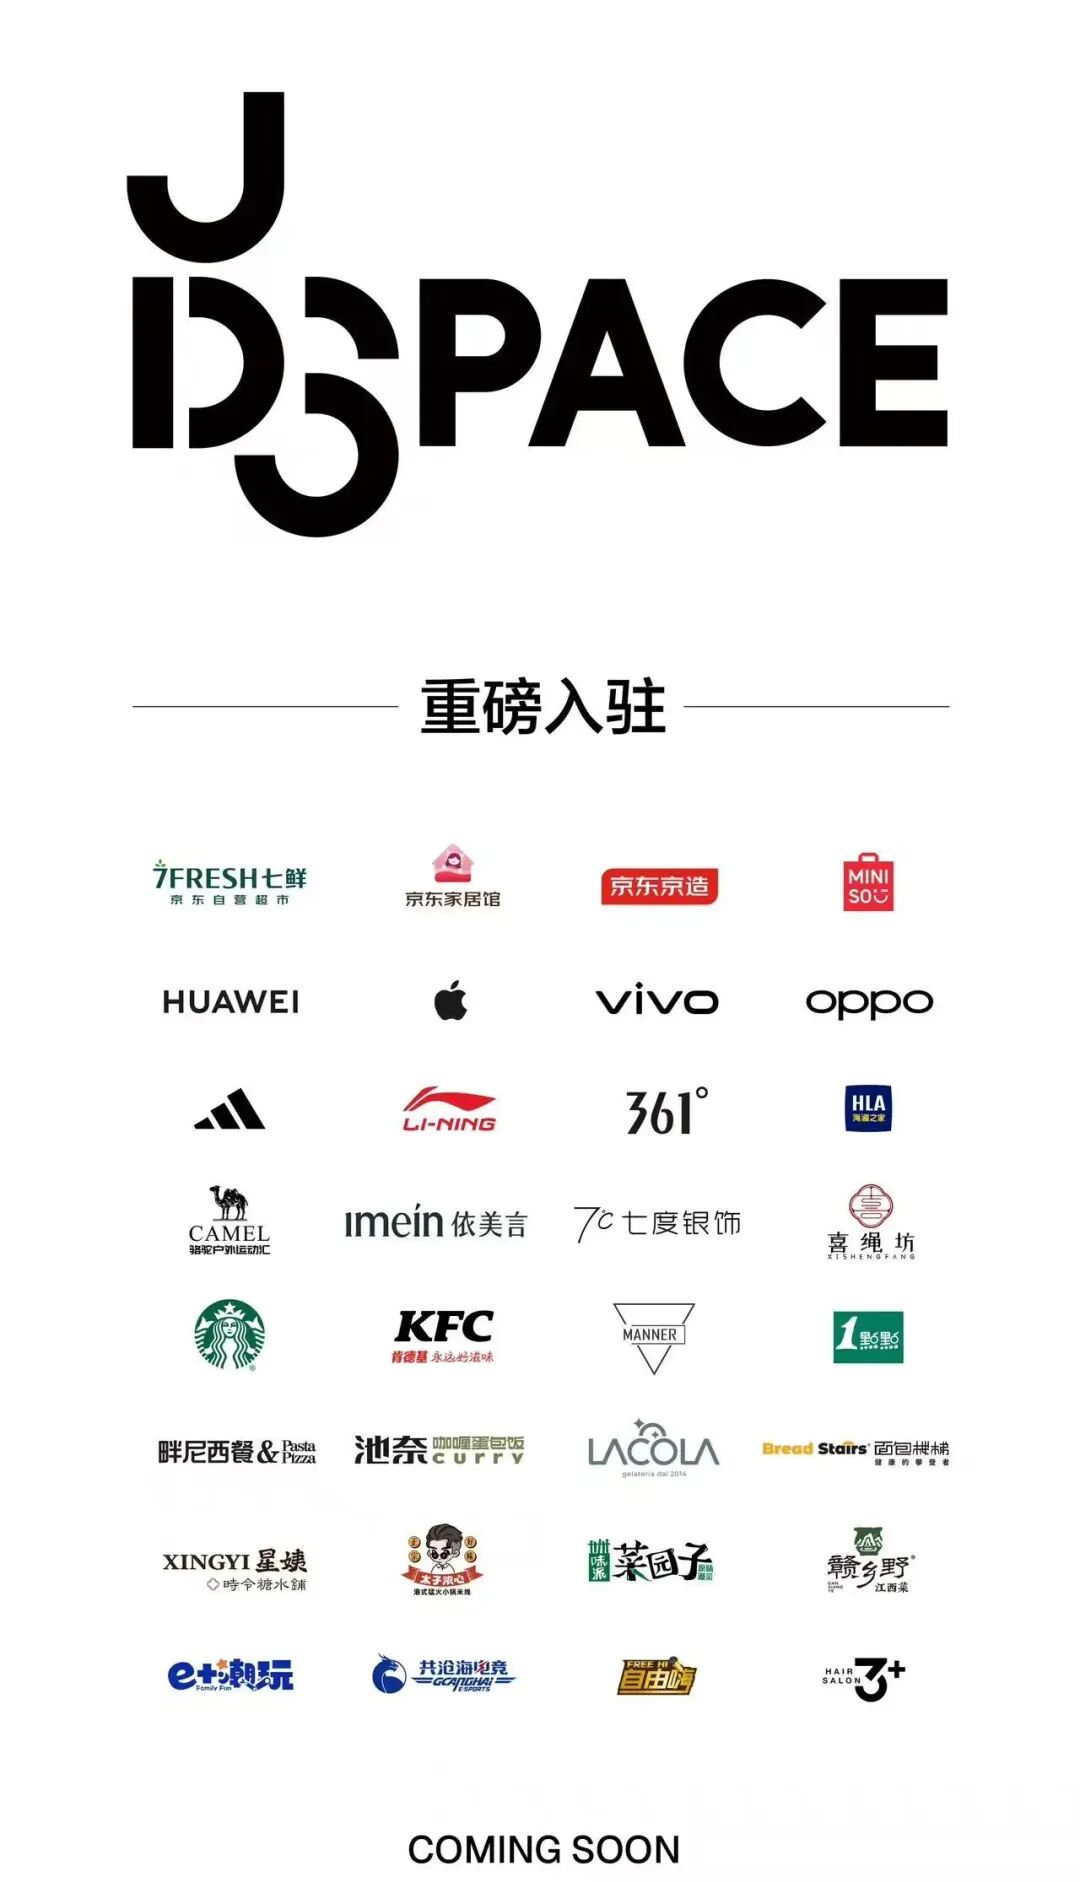
品牌招引方面,宿迁京东天地汇集了精品超市、家居家电、特色餐饮、新茶饮、户外运动、休闲娱乐、数码、新鲜零食等多元业态。


宿迁京东天地部分引入品牌
项目引入了星巴克、肯德基、MANNER COFFEE、泸溪河、满记甜品、畔尼意面、池奈、独家定制版莱珑西餐厅等人气餐饮品牌。
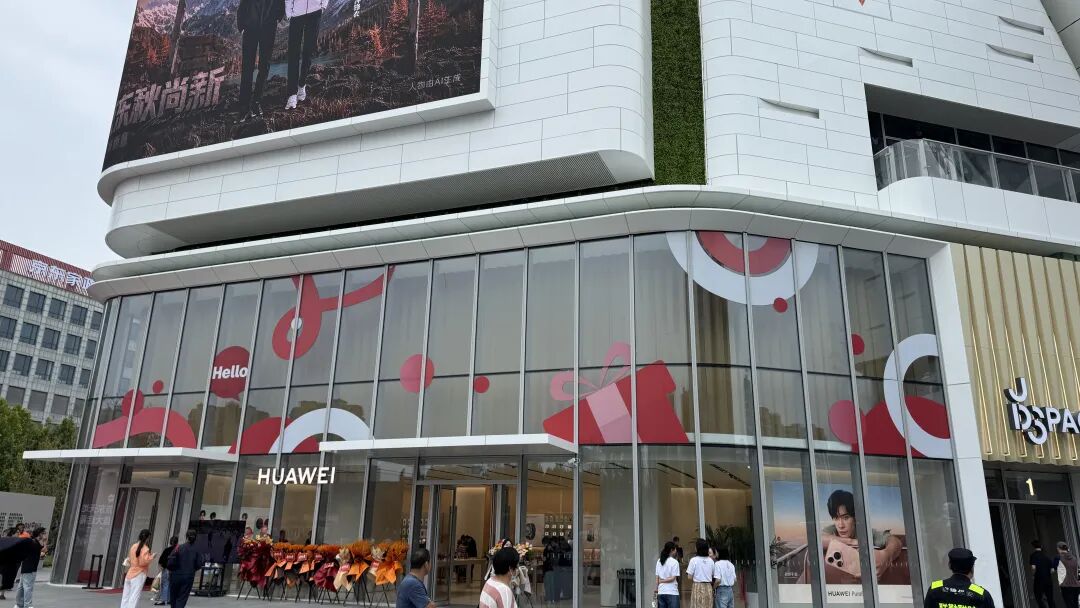

宿迁京东天地部分引入品牌
华为、AGOO(Apple授权店)、vivo、OPPO等主流数码品牌也汇聚于此。
MINISO旗舰店、几多全、爱婴室等零售口碑品牌,以及骆驼户外运动汇、adidas、李宁、砺猿健身、自由嗨KTV等运动休闲品牌,更进一步扩充了年轻人的休闲娱乐、户外运动选择。
首进宿迁及以上品牌占比超过35%,苏北首店、华东首店不在少数。

几多全宿迁首店外立面
以新鲜零食赛道头部品牌几多全为例,这个从长沙起家的零食品牌,2025年3月开出首店,不到两年时间全国门店超过200家。
9月12日,几多全全国首家蓝标店在无锡落地。宿迁京东天地这家绿标店,是几多全第三代店型在苏北的首次亮相。

几多全宿迁首店内景
一个正在快速迭代店型的品牌,愿意把宿迁放进首发名单,说明京东天地招来的并非是凑数的铺位,而是愿意拿新模型来跑的品牌。
值得一提的是,项目入驻品牌全面接入了京东秒送。消费者在店里体验、扫码下单、即时配送到家,形成“线下体验、线上复购、即时履约”的闭环。
先有供应链,后有商场
要理解京东天地,必须先厘清它与传统购物中心的本质差异。
传统购物中心的开发逻辑是固定的三步:先选址建盒子,再招商填铺,再养客流。三步一步都不能少,其中招商最容易出事,招不满商,商场就是个死盒子。
过去三十年,商业地产的焦虑基本都围着招商率打转。
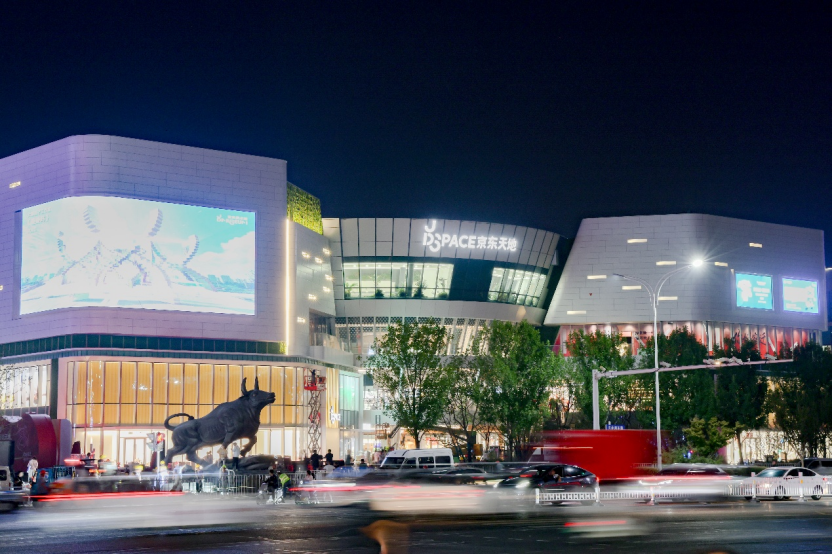
宿迁京东天地夜景
京东天地把这套顺序倒了过来,先有供应链和订单流,最后把供应链铺成零售空间。顺序一换,商业地产的底层逻辑就变了。
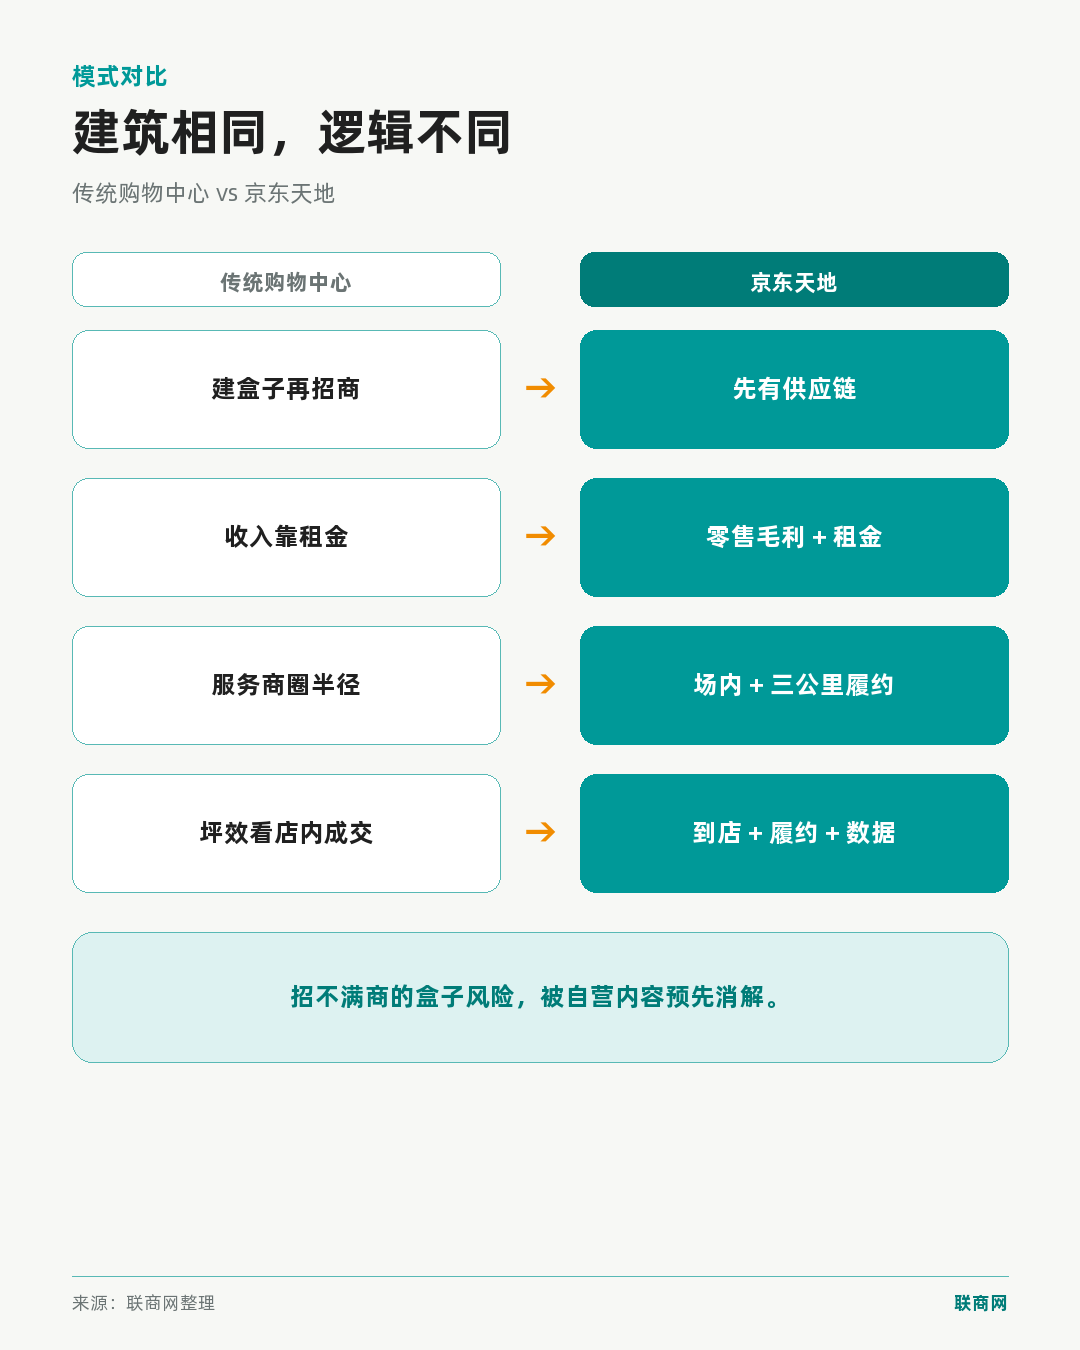
拆解来看,京东天地运营的底层逻辑有三层:
第一层,自营板块不占用招商指标,本身就是“内容”。京东自营业态进场,意味着商场开业时的“内容确定性”远高于同体量项目。先有货,后有场,这种招引逻辑的转变,让传统商业最头疼的“招商难”问题几乎消解。
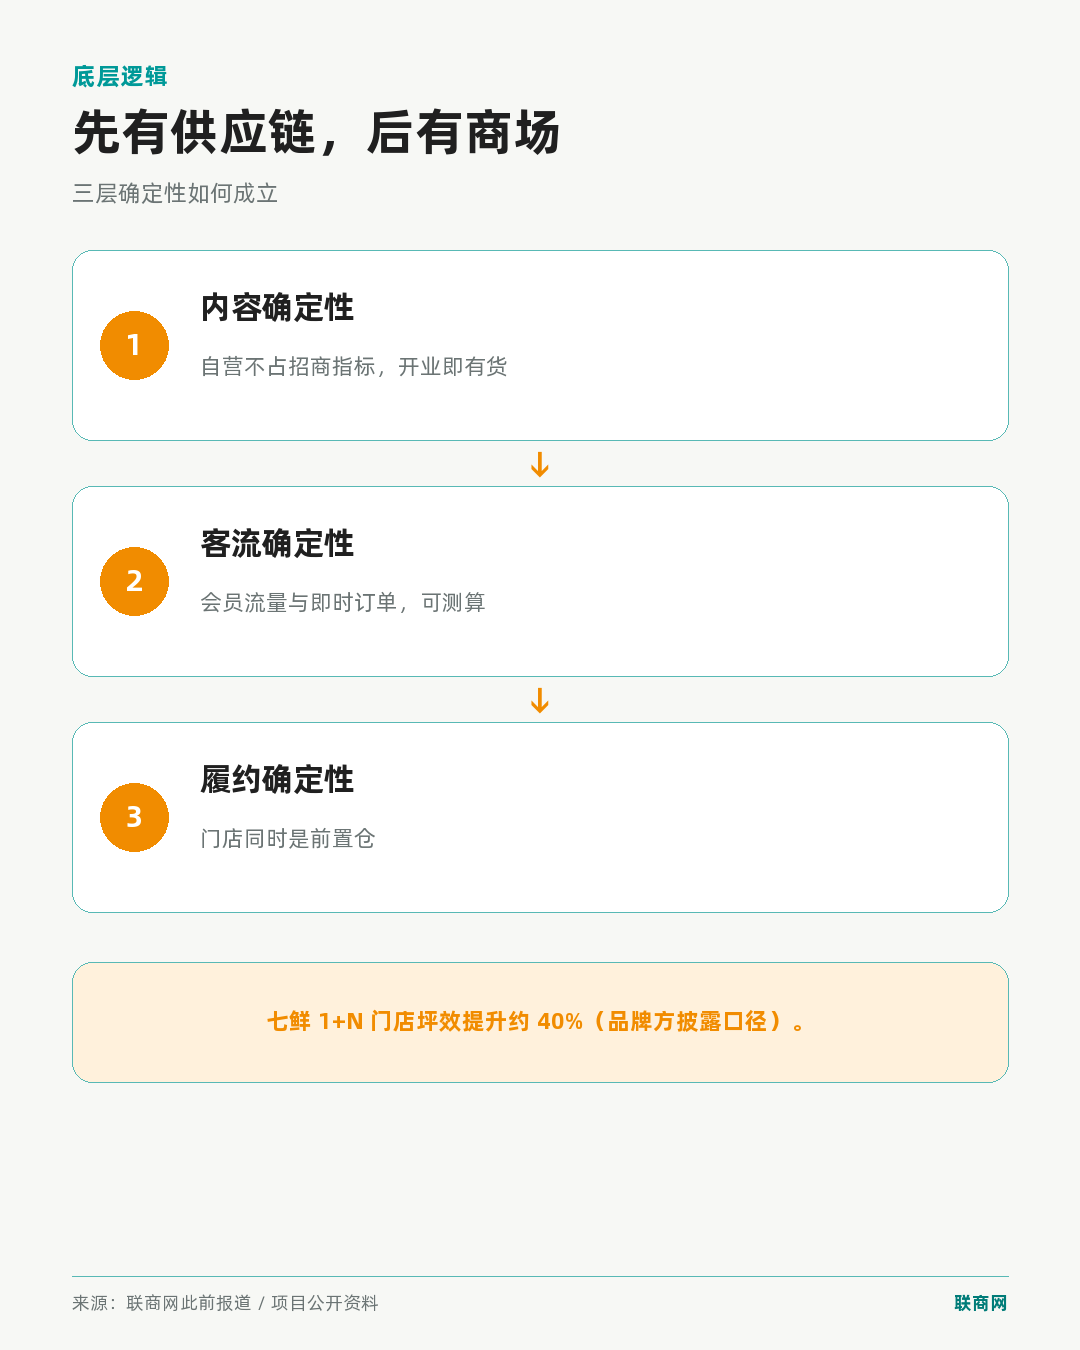
第二层,外部品牌看到的是客流确定性。对星巴克、肯德基这类成熟品牌来说,进一个新项目,最担心的是养商期。
京东天地背靠京东自营供应链带来的会员流量和即时零售订单,客流测算不是拍脑袋,而是有数据支撑的。这也是为什么首进宿迁及以上品牌占比能超过35%。
一个品牌进传统商场,赌的是商场的运营能力;进京东天地,看的则是京东的流量和履约能力,这是两个维度的预期。
第三层,也是最值得行业注意的,是即时履约对商业体物理边界的改写。
传统购物中心的客流天花板由面积和商圈半径决定,接入京东秒送之后,物理门店同时变成了前置仓,服务半径从场内扩展到三公里内的消费者。
商场不再只是“场”,还是“仓”,是即时配送网络上的一个节点。一家店的坪效,也不再只由店内成交决定。
这个变化的意义不在于多了一个配送渠道,它改变的是购物中心的坪效模型。
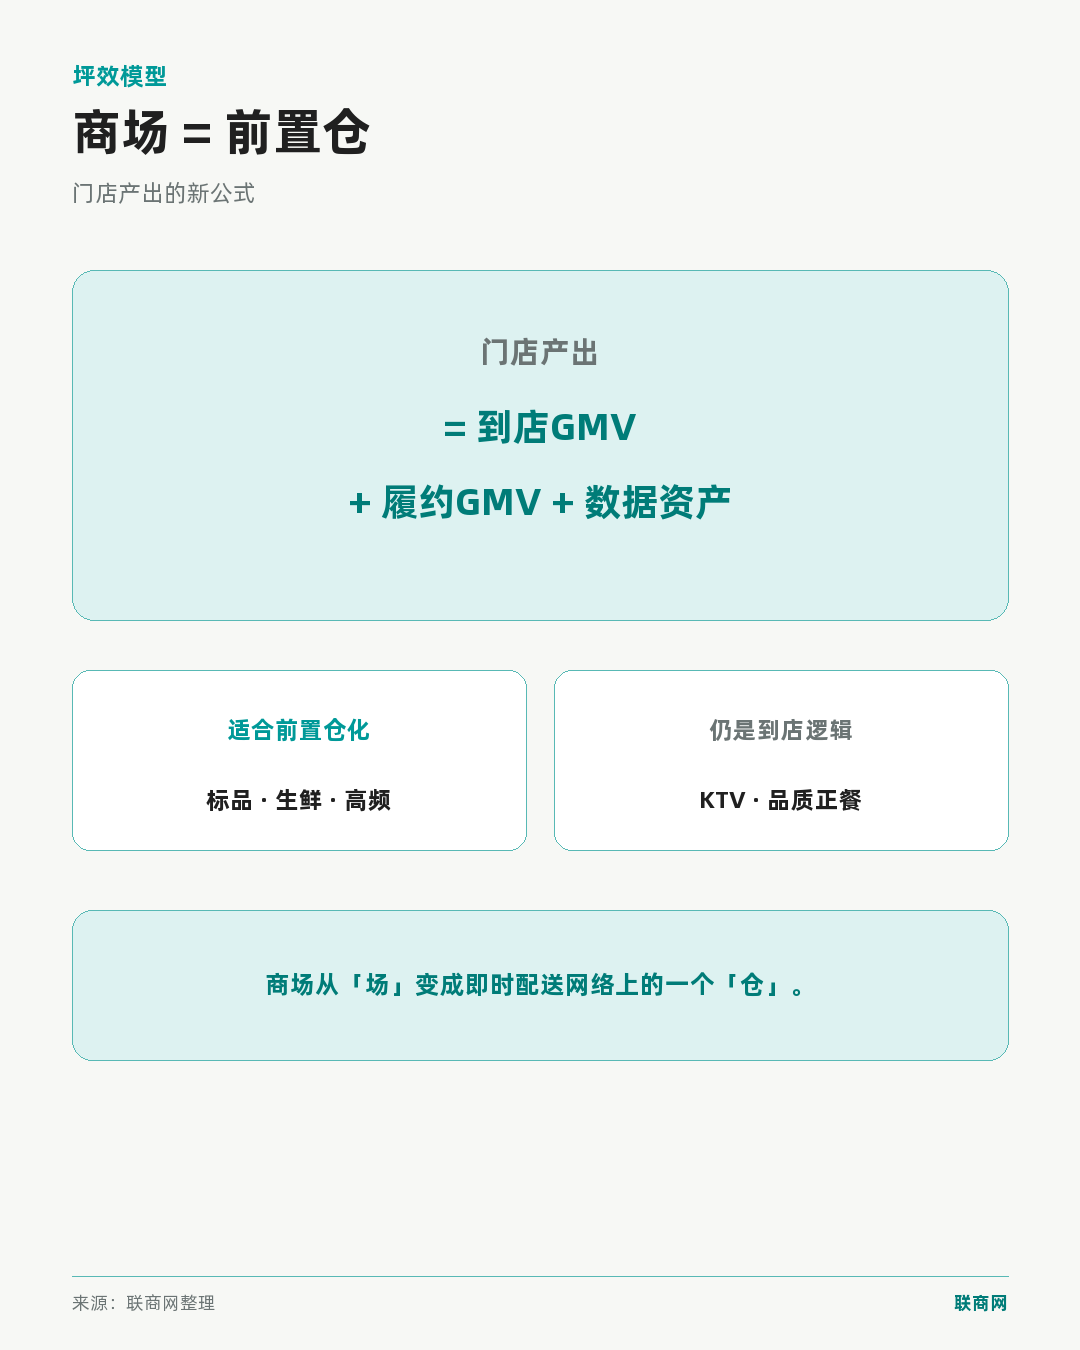
一个200㎡的门店,如果只服务到店客,坪效有天花板。但如果同时承担前置仓功能,服务半径内的订单都可以计入这个物理空间的产出。
此前在报道京东七鲜的“1+N”模式时曾提到,与传统商超相比,这种模式将门店坪效提升了约40%,京东天地把这个逻辑放大到了整座商场,这正是其做线下购物中心的真实意图。
从市场发展来看,国家统计局数据显示,2025年网上零售总额同比增速已降至个位数。线上流量红利见底,增量用户见顶,线下体验壁垒成为新的竞争高地。
而且京东供应链、履约、信任等能力,需要在线下找到新的出口。
京东MALL已有超30家门店,2026年618期间整体客流量同比增长超 70%,订单量同比增长 32%。已经验证了京东货盘在线下的号召力。
京东天地是在这个验证之上,把自营品类从家电数码扩展到全品类的一次整合。
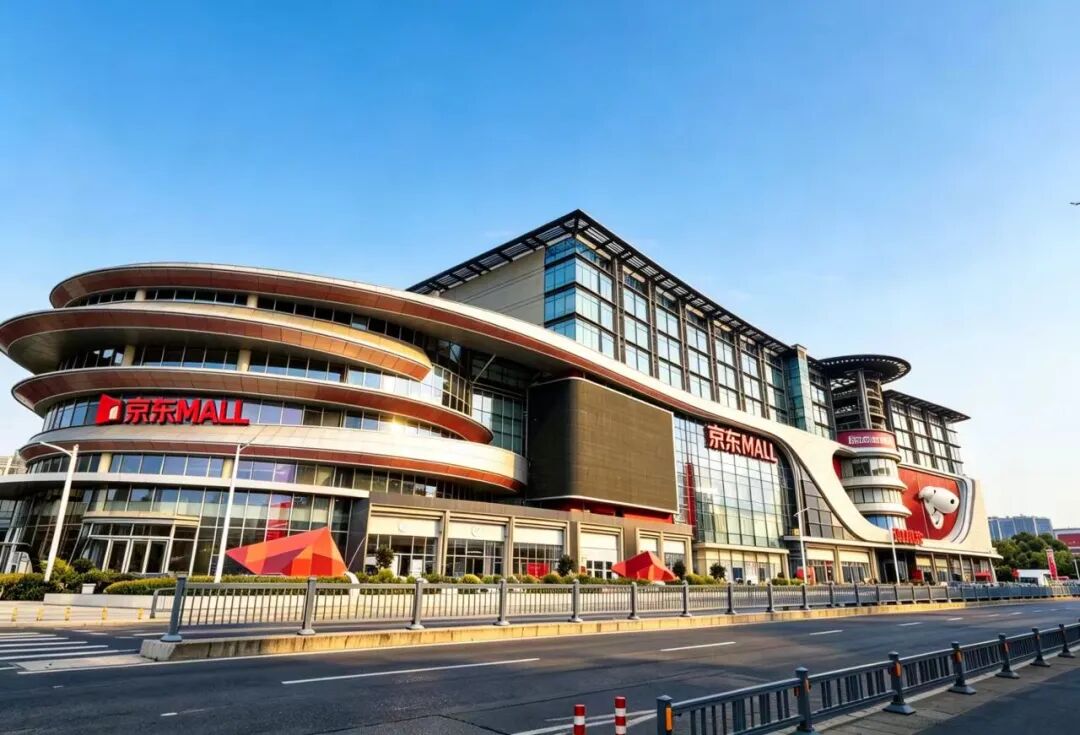
京东MALL上海七宝店
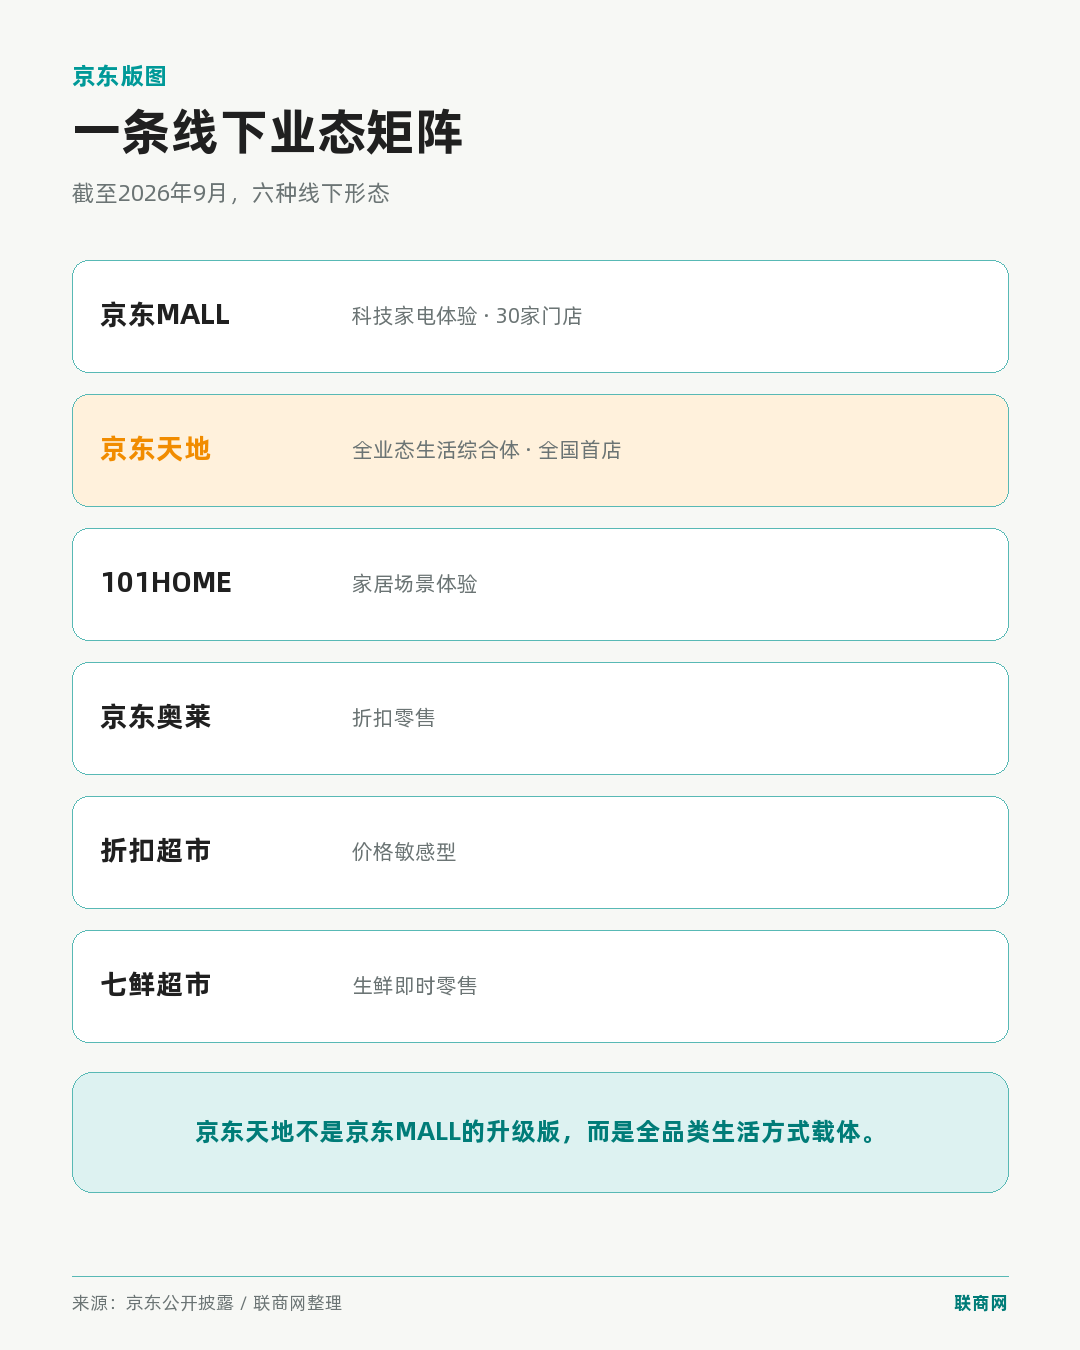
从京东线下业态布局来看,京东天地不是京东MALL的升级版,京东MALL是科技家电体验综合体,主打目的性消费;京东天地是全业态城市生活综合体,以生活方式驱动,用线下体验反哺线上复购,降低获客成本。
在收入结构上,京东天地也与传统购物中心截然不同。
传统购物中心的收入本质是租金,而京东天地自营板块不产生租金,产生的是零售毛利,其同时要算两笔账:零售毛利+租金。
这种模型的风险与收益,都与纯收租模式完全不同。
联商高级顾问团成员王国平认为,京东天地从属于京东战略,如果京东自营业态的运营能力超过现有对标品牌,租赁型商业可能转向自营型。如果运营能力仍需打磨,则会长期与京东体系协同。
以此来看,京东天地的战略定位是京东供应链能力的线下端口,而并非只是一个独立的商业地产项目。
至于京东为什么要做购物中心,答案其实并不复杂。
线上的流量成本早已高企,线下商业资产的运营能力又相对空白,京东需要把供应链、价格和服务优势延伸到线下的载体。

即将于9月28日开业的上海京东101HOME
除了京东奥莱、京东七鲜超市等线下业态外,9月24日、9月25日、9月28日,京东天地全国首店、京东折扣超市江苏盐城首店和河北燕郊首店,以及上海京东101HOME也将相继落地,实体经济布局持续加码。
从“空间运营商”到“内容制造商”
把京东天地放在购物中心赛道的坐标系里看,它至少提供了三个观察点。
其一,商业体的竞争单元正在变化。过去购物中心比的是区位、体量和品牌组合,现在又多了一个维度:履约能力。
当一家商场能把三公里内的订单在半小时内送达,它同时也是一家零售企业,商业地产和零售的边界正在变得模糊。
其二,“自营内容+开放平台”的双轮模式,可能是存量时代招商困境的一种解法。
行业内越来越多的项目操盘方开始意识到,纯二房东模式的抗风险能力越来越弱,把一部分面积握在自己手里、用自营内容托底,再用确定性去换外部品牌的信任,这条路径至少在逻辑上是自洽的。
当然,自营意味着真金白银的投入和重运营能力,这不是所有开发商都玩得起的。
其三,需要冷静地看到,京东天地的可复制性是有限的。
把线上供应链直接铺成线下商场,让自营业态以旗舰集群形态出现,再用秒送把商场变成前置仓。这三件事绑在一起,目前只有京东能同时做到,因为它同时握有零售供应链、即时配送网络和线下运营能力。
行业内能学的,是以内容确定性换招商确定性的思路,是实体店即前置仓的坪效逻辑,而不是简单模仿一个“京东含量”很高的盒子。
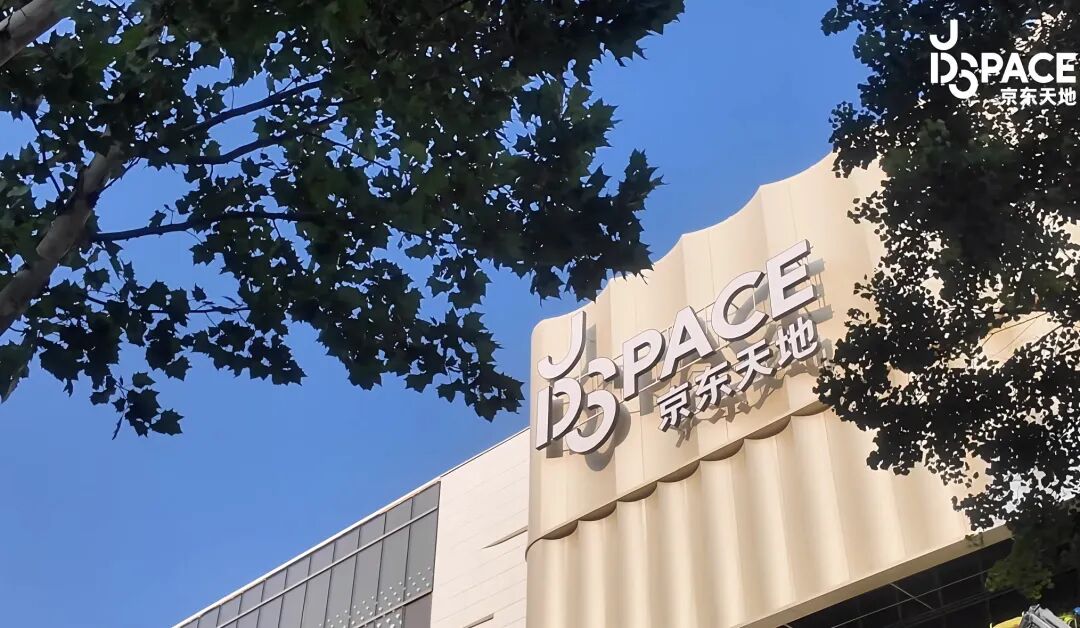
宿迁京东天地外立面
而对于园区商业、产业地产的运营方来说,可以参考京东天地,围绕一个产业主体做嵌入型商业,用园区客流做种子再向外辐射。
购物中心进入中国已经三十多年,从百货到盒子,从体验式改造到现在的存量竞争,行业一直在寻找下一个形态。
京东天地的出现未必是答案,但它至少指出了一个方向:未来的商业体,大概率可以成为“线下体验+线上履约”的零售基础设施。
不过,京东天地模式也考验操盘手的运作能力。
多个自营业态同时运营,管理复杂度并不低。在自营与外租方面,当自营板块与外部品牌在同一空间竞争时,流量分配、营销资源、价格策略等也需要更好地平衡。
宿迁首店更像是一次“压力测试”,验证京东天地模式的城市适配性。随着项目后续进入北京、深圳、广州、上海,京东天地这套“自营+品牌+即时履约”的打法,将接受更挑剔的市场检验。
在存量商业时代,真正稀缺的从来不是空间,而是如何打造空间内容。
购物中心行业这几年一直在讨论进化方向,有人说是体验,有人说是数字化,有人说是社群。
京东天地给出的答案是把供应链能力实体化,商场可以成为供应链的前端触点,即时履约的节点,把线上效率优势延伸到线下的载体。
对于行业来说,当电商巨头开始用零售的逻辑重做商业地产时,传统玩家还有多少时间?
毕竟,购物中心这门生意,很久没有新的变量了。
你觉得京东未来还会开出哪些零售业态?